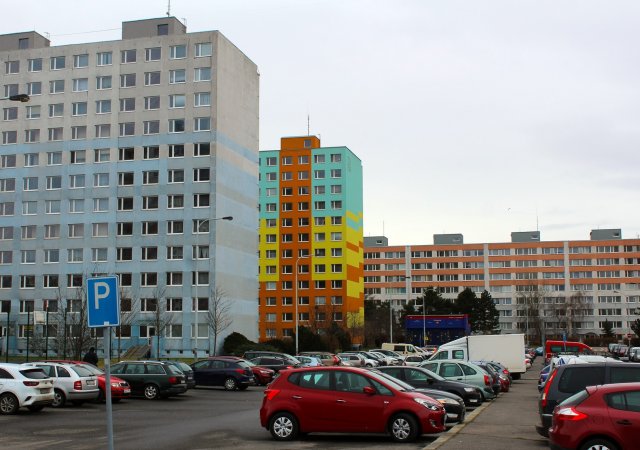
Růst cen starších bytů ve třetím čtvrtletí oproti první polovině roku zpomalil. Mezičtvrtletně zdražily v průměru o procento a meziročně o desetinu. Metr čtvereční se tak v průměru prodával za 86 538 korun. Vyplývá to z analýzy realitní platformy Valuo, kterou má ČTK k dispozici. Oproti druhému čtvrtletí starší byty zdražily nejvýrazněji v Hradci Králové, a to o tři procenta. O 14 procent pak meziročně zdražily v Ústí nad Labem, kde se ale za čtvrtletí jejich ceny snížily o čtyři procenta.
Přestože podle analýzy mezičtvrtletně ceny starších bytů vzrostly jen nepatrně, v porovnání se stejným obdobím minulého roku se stále jednalo o skok, který ve finále pořízení vlastní nemovitosti činil stále méně dostupným. „U drahých trhů, jako je Praha nebo Brno, se i jednociferný procentní růst promítá do velmi vysokých částek,“ uvedl zakladatel Valuo Radek Šitera.
U běžného staršího bytu o velikosti 80 metrů čtverečních se meziroční rozdíl v kupní ceně pohyboval ve vyšších stovkách tisíc korun. Například v Praze se modelový byt prodával za 12,77 milionu korun. Ve stejném období loňského roku to přitom bylo 11,96 milionu korun. V Brně se pak ceny bytů meziročně zvýšily z 9,31 milionu korun na 10,03 milionu korun, tedy o téměř 720 tisíc korun. V Ostravě zdražily o více než 579 tisíc korun, v Ústí nad Labem o 518 tisíc korun a v Olomouci o 382 tisíc korun.
Prodávající ustupují. Kupující si znovu říkají o slevy a rok 2027 může být jejich
Po několika letech, kdy měli navrch hlavně prodávající, se poměr sil na českém realitním trhu začíná měnit. Nabídky se zlevňují častěji, rozdíl mezi požadovanou a skutečně zaplacenou cenou roste a investoři vyhlížejí rok 2027 jako období lepších nákupních příležitostí. Na konferenci MECH EXPO 2026 na to upozornili Radek Šitera z Valuo, hlavní ekonom ČBA Jaromír Šindel a Dalibor Klíč z MECH.
Vývoj ve třetím čtvrtletí pak podle analýzy potvrzuje trend z předchozích měsíců. Zatímco v nejdražších městech je tempo růstu cen mírnější, ve vybraných cenově dostupnějších regionech naopak pokračuje rychlejší dohánění úrovně větších měst.
„Regionální města v posledních kvartálech ovlivňuje fakt, že část kupujících hledá dostupnější alternativy k Praze nebo Brnu. Vyšší poptávka se následně promítá do cen. V relativním vyjádření tak mohou levnější lokality růst rychleji než nejdražší trhy,“ dodal Šitera.
Na další vývoj růstu cen bytů by podle některých odborníků mohl mít vliv momentální růst hypotečních sazeb. Ten by ve svém důsledku totiž mohl vést ke snížení poptávky po nákupu vlastní nemovitosti. Z posledního Hypomonitoru České bankovní asociace vyplývá, že v srpnu stouply úrokové sazby v průměru na pět procent z červencových 4,9 procenta. Zároveň se oproti červenci objem hypoték snížil o 15 procent a banky a spořitelny poskytly meziměsíčně o 13 procent méně nových úvěrů bez refinancování.
Vychází jarní Realitní CLUB
Zbourat, nebo zachovat a dát nový smysl? Právě na tuto otázku hledá odpovědi jarní vydání magazínu Realitní CLUB, které se věnuje fenoménu rekonstrukcí a adaptací stávajících budov pro současné využití. Hvězdou magazínu je Fancesco Kinský dal Borgo.
Magazín ukazuje rekonstrukce v celé jejich šíři: od historických objektů proměněných v moderní restaurace přes revitalizace brownfieldů až po projekty, které dávají vzniknout novým rezidenčním čtvrtím. Nechybí ani pohledy významných osobností realitního trhu.
Rozhovory s Janem Sadilem, šéfem společnosti JRD, či architektem Janem Klaškou, který působí v americké pobočce ateliéru dánského studia BIG (Bjarke Ingels Group), přinášejí zkušenosti z praxe i vhled do toho, jak se proměňuje uvažování investorů a developerů.
Magazín Realitní CLUB s Francescem Kinským dal Borgo na obálce vychází právě nyní. Digitální verzi magazínu si můžete objednat na stránkách newstream.cz, distribuci tištěného magazínu zajišťuje Send.
Související
Chaty a chalupy jsou zpět v kurzu. Ceny rekreačních nemovitostí vyskočily o 12 procent
I přes nebývalý růst výnosů dluhopisů dosáhly akciové trhy v USA nových maxim, jako by vyšší úroky znamenaly jistotu rychlejšího růstu ekonomiky. Zajímavý je rozdíl mezi indexy: zatímco S&P 500 a Nasdaq lámaly rekordy, opačný vývoj panuje u indexů citlivějších na sazby, jako jsou Dow Jones nebo index menších firem Russell. Obavy rostou z hlediska výnosů nyní zejména u Francie, která prochází otřesy, a nevypadá to, že by se měla situace zlepšit. Blíží se další dluhová krize v měnové unii?
Obnovený globální výprodej dluhopisů zvýšil výnosy amerických i evropských státních obligací, přičemž francouzské dluhopisy zaostávaly kvůli obavám o rozpočet. Americký desetiletý výnos během obchodování dosáhl 5,361 procenta, nejvýše od dubna 2002, třicetiletý vystoupal na 5,73 procenta a dvouletý se pohyboval kolem 4,954 procenta.
Danske Bank upozorňuje na možnost dalšího růstu dlouhodobých výnosů až k šesti procentům, protože investoři požadují vyšší prémii za držení dlouhého dluhu a trh musí absorbovat nabídku státních dluhopisů i emisí velkých technologických firem.
Pravděpodobnost zvýšení sazeb Fedem klesá
Pravděpodobnost říjnového zvýšení sazeb Fedu přitom podle článku klesla přibližně ze 70 procent na 22 procent, což ukazuje, že tlak na dlouhém konci křivky přetrvává i při nižším očekávání bezprostředního zpřísnění měnové politiky.
Fond Kijonkových investoval do britského vývojáře čipů pro neurotechnologie
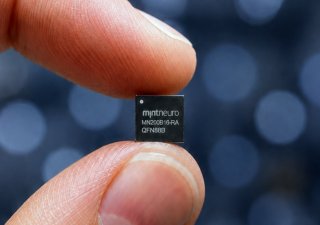
Investiční fond JSK Investments SICAV Simony a Jaromíra Kijonkových se zapojil do investičního kola britské společnosti MintNeuro, v němž firma získala pět milionů dolarů (asi 109 milionů korun) Londýnský spin-off Imperial College London vyvíjí specializované čipy pro neurální zařízení od implantátů po nositelnou elektroniku. Získané prostředky využije k uvedení produktů na trh, rozšíření dodávek předsériových čipů partnerům a posílení své pozice především v USA.
Navzdory růstu dluhopisových výnosů dosáhly S&P 500 a Nasdaq Composite 6. října nových závěrečných maxim kolem 7 819 a 27 600 bodů. Růst však není všude stejný. Nejstarší index Dow Jones zůstává přibližně 5,8 procenta pod svým rekordem, zatímco Russell 2000 asi devět procent.
Právě u menších firem a částí trhu citlivějších na drahé financování si vyšší sazby vybírají svou daň, zatímco technologické giganty dál podporuje optimismus kolem AI.
Francie pod tlakem dluhopisových trhů
Nicméně zajímavý příběh se odehrává rovněž v Evropě. Tady se sedmá největší světová ekonomika, Francie, dostává pod silný tlak dluhopisových trhů. Stát hospodaří se strukturálním schodkem přes pět procent HDP. Francouzský desetiletý dluhopis nyní nese přibližně 4,9 procenta ročně a spread vůči německému Bundu je kolem 140 bazických bodů.
Robotů ve světě opět přibylo. Většinu nových si pořídila Čína
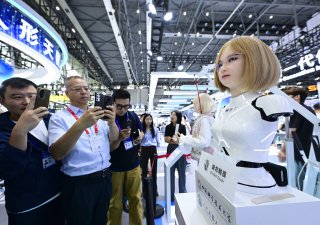
V továrnách po celém světě dnes podle Mezinárodní federace robotiky pracuje rekordních pět milionů průmyslových robotů. Jen loni jich přibylo přes 600 tisíc a k tomu skoro čtvrt milionu servisních robotů pro sklady či úklid.
Ve spreadu se nejvíce projevuje nedůvěra v politickou schopnost Francie stabilizovat veřejné finance. V následujícím roce přitom mají být emitovány nové dluhopisy za více než 340 miliard eur. Volba prezidenta, která zatím kvůli radikálům z obou částí politického spektra připomíná rozhodnutí mezi Skyllou a Charybdou, mnoho optimismu v této věci nenabízí.
Část trhů táhne boom AI
Trhy posiluje nadále vidina spojená se silným ekonomickým boomem AI. Tchajwanský výrobce čipů potěšil investory dalším růstem tržeb. TSMC zvýšila tržby za třetí čtvrtletí meziročně o 51procent na 1,49 bilionu tchajwanských dolarů, přibližně 46,7 miliardy dolarů, a překonala analytický odhad 1,46 bilionu.
Další megasázka na AI. SoftBank chce získat 2,2 bilionu
SoftBank shání až 100 miliard dolarů na další sázku na umělou inteligenci. Peníze chce Masajoši Son získat od investorů z Perského zálivu a využít je na nákupy firem, které by následně proměnil pomocí AI.
Výsledky podporují očekávání pokračující poptávky po AI infrastruktuře, přestože investoři sledují rostoucí zadlužení sektoru a regulatorní překážky. Příznivý vývoj doplňují vyjádření AMD o silné poptávce v dalších letech, téměř devítinásobný růst provozního zisku Samsungu a překonání odhadů tržeb výrobcem AI serverů Hon Hai.
TSMC zároveň zvažuje expanzi v Texasu vedle plánovaných investic 265 miliard dolarů do areálu v Arizoně; severoameričtí zákazníci již představují více než 75 procent jejích celkových tržeb.
Zatím to vypadá, že přehřátá ekonomika tady s námi bude delší dobu, akcie jsou ale zatím odolné. Drahé peníze by jim ale měly v delším horizontu uškodit a z trhu některé rizikové sázky stáhnout.
Související
Týden tradera: Americké dluhopisy na tříletém maximu, Nike hrozí vyřazení z S&P 500
Dluhopisový trh prožívá největší růst za poslední roky. A s rostoucím výnosem padají jejich ceny, což může představovat zajímavé příležitosti. Navíc růst výnosů státních dluhopisů se již pozvolna propisuje do nabídky dluhopisů podnikových. „Dnes zaseté semínko může v budoucnu přinést zajímavý výnos,“ připomíná portfolio manažer J&T Investiční společnosti Martin Kujal, který upozorňuje i na častou chybu retailových investorů. Ti často nakupují v době, kdy naopak institucionální investoři nakupují.
Jak vnímáte aktuální situaci na dluhopisovém trhu z pohledu správce dluhopisového fondu?
Těžší časy zažívají správci fondů státních dluhopisů, kde jsou pohyby cen značné. Někteří retailoví investoři své investice redukují, naopak instituce začínají expozici navyšovat. To je bohužel typický, opakující se obrázek. Retailoví investoři prodávají, když trhy klesají, a nakupují, když trhy rostou. Teď nastává důležitý moment pro finanční poradce a bankéře, aby ukázali svou přidanou hodnotu. Měli by klienty uklidnit a vysvětlit jim, že se dluhopisy stávají atraktivnější.
Co se na aktuálním růstu výnosů nejvíc podepisuje?
Zvýšená poptávka po kapitálu. Jednak ze strany obrovských investic do ekosystému umělé inteligence a pak ze strany vlád, tedy velké deficity rozpočtů. Aby se trh kapitálu vyrovnal, tak roste reálná úroková sazba, což je cena na trhu kapitálu. Vyšší cena, tedy reálná úroková sazba, by měla postupně snížit poptávku po kapitálu a oproti tomu zatraktivnit jeho nabídku.
Na straně poptávky po kapitálu bude přizpůsobení nějakou dobu trvat, protože vlády jsou pomalé, řízené hodně politickými zájmy, spíše než racionálním ekonomickým uvažováním. A firmy investující do AI mají návratnost kapitálu (zatím) mnohem vyšší, než aby je zastavil nárůst úroků např. o jeden procentní bod. Přizpůsobení na straně nabídky kapitálu může být rychlejší – vyšší úrokové sazby investice do dluhopisů zatraktivňují. Ale těžko se dopředu odhaduje, jak rychle se nová rovnováha ustanoví.
Jaké scénáře tedy v dalších měsících očekáváte?
Začal bych základním a podle mě pravděpodobnějším scénářem. Nákladový šok do inflace během příštího roku postupně vyprchá a ukáže se, že vysoká reálná úroková sazba začíná brzdit ekonomiku. Dříve bude reakce v sektorech ekonomiky, které jsou na sazby citlivé a/nebo už dnes pracují s nižšími maržemi. AI sektor se zatím chová jako svět sám pro sebe. Uvidíme, kdy tam dojde k ústupu manického chování a investice se začnou zreálňovat. Ceny státních dluhopisů by měly být v polovině příštího roku výše, než jsou nyní.
A pak tu je negativní scénář pro dluhopisy. AI boom bude pokračovat, případně dále zrychlovat a světovou ekonomiku strhne do přehřívání. Trh práce se začne citelněji utahovat, mzdy porostou a vytvoří tlak na růst jádrové inflace. V takovém případě by centrální banky musely dále navyšovat sazby a na vyšší ceny dluhopisů si v tom případě ještě i příští rok počkáme.
Hypotékáři mohou mít velký problém. Americké bondy mají vyrůst na šest procent
Ještě před deseti lety se svět obával záporného výnosu státních dluhopisů a padaly věty typu „Výnosy dluhopisů již nikdy nevyrostou nad tři procenta“. Nyní je situace zásadně odlišná a státní dluhy rostou nad pět procent. A ani tam se nemusejí zastavit. Investiční kolos Pimco nyní očekává, že výnos desetiletého amerického dluhopisu vyroste na šest procent, kde byl naposledy v roce 2000.
K tomu potenciálnímu dalšímu růstu se nyní vyjádřil šéf investic Pimco, který odhaduje, že americké desetileté dluhopisy mohou poměrně rychle vyrůst až k 6 procentům, kde naposledy byly v roce 2000. Je to reálné?
Ano, může se to klidně stát. Výkyvy na trhu jsou nyní silné a přizpůsobení může nějakou dobu trvat. Já jsem ale v reportu od portfolio manažerů Pimco zaznamenal, že s růstem úrokových sazeb, tedy zároveň s poklesem jejich cen, se budou státní dluhopisy zatraktivňovat a Pimco tam bude své investice navyšovat. Jako institucionální investor se snažíte reagovat postupně, v krocích. Nikdy nenakoupíte všechno na dnu trhu, ani to dno úplně netrefíte. Takže racionální je s rostoucí atraktivitou nějakého aktiva postupně navyšovat, dokupovat. A to, myslím, institucionální investoři už nyní dělají.
Jaké příležitosti na tomto trhu vidíte vy?
Vidíme, že ve fondech nám dobíhají podnikové dluhopisy vydané dříve se sazbami pět až šest procent a vydávají se nové s úroky sedm až osm procent. To je praktický příklad, jak se propisuje zatraktivňování trhu.
Kromě výnosnějších investic do firemních bondů jsme přikoupili po delší době i dluhopisy státní, například v Česku, Velké Británii, v menší míře v USA, kde jsou reálné, tedy nadinflační úrokové sazby nyní dvě až tři procenta. To je nejvíce za posledních 20 let. Možná to bude chtít ještě trochu trpělivosti, ale jsem přesvědčen, že dnešní investice do dluhopisového fondu či kvalitně rozloženého portfolia dluhopisů napřímo nebude investor za dva až tři roky v žádném případě litovat.
Narazil jste na tu nepružnost států měnit chování podle situace. Domníváte se, že může dojít k nějaké zásadní reakci ze strany vlád? Ať už snižování fiskálních výdajů, nebo zavádění nějakých opatření typu amerického vládního odkupu?
Razantní snižování fiskálních výdajů je politicky nepopulární, takže k němu většinou dochází až během krizí – z donucení, kdy trhy přestávají být ochotné vlády dál financovat. Nejblíže z důležitých zemí je nyní takovému momentu Francie. Prezidentská kandidátka Le Pen už uvedla, že v případě jejího vítězství bude Francie fiskálně konsolidovat, ale zatím bych to bral s rezervou, obzvlášť od populistické političky. Ve francouzské politické realitě je velmi obtížné přejít od slov k činům. Francii se proto nadále vyhýbáme.
Americké oznámení o odkupu byla snaha ovlivnit sentiment trhu, ale neznamená snižování nabídky amerických dluhopisů na trhu. Pouze se vykoupené starší emise nahradí vyšší nabídkou dluhopisů nových. Navíc oznámený objem byl příliš malý na to, aby trh mohl znatelněji ovlivnit. Tento pokus amerického ministra financí lze aspoň prozatím označit jako neúspěšný.
Martin Kujal
Zkušený portfolio manažer J&T Investiční společnosti, který se věnuje zejména dluhopisovým fondům.
Česku od loňských voleb zdražilo desetileté půjčování prakticky shodně jako Německu
Trhy zatím Česku za rozpočtovou politiku nové vlády netrestají. Od loňských voleb zdražilo české desetileté půjčování o 80,9 bazického bodu, německé o 76,1, rozdíl je tedy pouhých 4,8 bodu. Hůře než Česko dopadlo 13 z 23 sledovaných zemí EU. Vysoký výnos tak vychází spíš z doby před volbami.
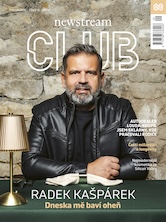
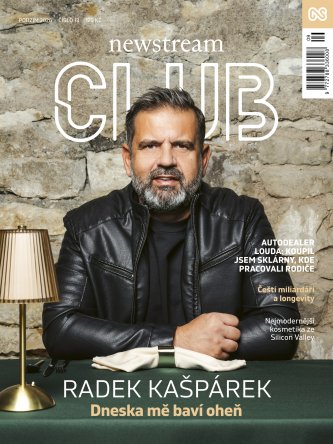
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.
Související
Martin Kujal: Dluhopisy dál ponesou více než jejich vkladové alternativy