Druhá hypotéka může zničit rodinný rozpočet. Kdy už jsou splátky příliš vysoké?
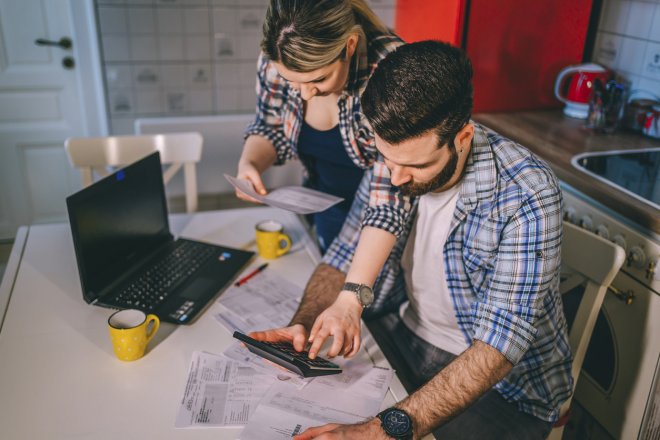

Druhá hypotéka může být řešením, ale i pastí. Banka sice znovu posoudí příjmy a dluhy, skutečný test ale čeká domácí rozpočet: vyšší sazby, výpadek příjmů nebo nečekané výdaje.
Češi si stále častěji berou hypotéku i podruhé, a to na investiční byt, stavbu domu, rekonstrukci nebo vyplacení partnera po rozchodu. Druhý úvěr ale není jen další smlouva s bankou. Je to hlavně další pravidelná splátka, která může rodinný rozpočet dostat na hranu.
Rozhodující proto není jen to, zda banka druhou hypotéku schválí. Domácnost by si měla spočítat, zda ji zvládne i při vyšších sazbách, výpadku části příjmů nebo růstu běžných výdajů. Podle bankéřů začíná být rizikové hlavně to, když se celkové splátky úvěrů blíží polovině čistých příjmů.
Rostoucí ceny stavebních materiálů, práce i financování podle expertů dál zvýší tlak na ceny nemovitostí i nájmů. Část nákladů ponesou developeři a banky, rozhodující část se ale podle ankety Realitního Clubu promítne do konečné ceny pro kupující a zhorší dostupnost bydlení.
Experti: Vyšší ceny materiálů i financování zdraží byty i nájmy
Reality
Banka počítá i s první hypotékou
Podmínky pro získání druhé hypotéky jsou podobné jako u první. Rozdíl je v tom, že banka už při posuzování bonity započítává existující úvěr. Sleduje příjmy, pravidelné výdaje, další půjčky, úvěrovou historii i finanční rezervu. „Pro získání druhé hypotéky jsou zpravidla vyžadovány také vlastní prostředky. Obvykle je potřeba mít naspořeno alespoň 20 procent z hodnoty financované nemovitosti. Banky přitom sledují ukazatel LTV, který vyjadřuje poměr mezi výší úvěru a hodnotou zajištění,“ říká Miroslav Majer, CEO fintech startupu Hyponamíru.cz.
Česká národní banka druhé hypotéky na vlastní bydlení samostatně nerozlišuje. Platí obecná pravidla: horní hranice LTV činí 80 procent, u žadatelů mladších 36 let pořizujících si vlastní bydlení 90 procent. Ukazatele DTI a DSTI jsou sice deaktivované, banky ale zadlužení a splátkovou zátěž klienta dál sledují. „Banky posuzují rizikovost každého žadatele o hypotéku individuálně. V případě druhé hypotéky mohou interně uplatňovat přísnější kritéria,“ doplňuje Majer.
Bez úspor jen s dalším zajištěním
Druhou hypotéku lze v některých případech získat i bez vlastních úspor, typicky pokud žadatel nabídne do zástavy další nemovitost. Může jít o vlastní byt či dům, případně o nemovitost rodičů.
U menších částek může být alternativou úvěr ze stavebního spoření. Ten bývá vhodný hlavně u rekonstrukcí nebo nižších částek, protože někdy nevyžaduje zajištění nemovitostí. I v takovém případě ale poskytovatel posuzuje, zda domácnost zvládne všechny závazky dohromady.
Ceny nových bytů v Česku dál lámou rekordy. Praha se poprvé dostala nad hranici 180 tisíc korun za metr čtvereční, Brno zase překonalo metu 150 tisíc. Každé město přitom řeší jiný problém. Výsledek je ale stejný: dostupné bydlení se dál vzdaluje.
Narazily ceny bytů na strop? Praha i Brno dál zdražují navzdory očekávání
Reality
Investiční byt? Nájem nemusí stačit
U investiční hypotéky je potřeba větší opatrnost. Kupující často počítá s tím, že splátku pokryje nájem. Jenže byt nemusí být obsazený celý rok, nájemník se může opozdit s platbou a majitel dál platí opravy, pojištění, fond oprav nebo daň z nemovitosti.
Od 1. dubna 2026 navíc platí pro investiční hypotéky přísnější doporučení ČNB. U úvěrů na pořízení investiční obytné nemovitosti doporučuje LTV nejvýše 70 procent, tedy úvěr do 70 procent hodnoty zajištění. Zároveň doporučuje DTI nejvýše 7, což znamená, že celkové zadlužení žadatele by nemělo překročit sedminásobek jeho čistého ročního příjmu. V praxi to znamená hlavně vyšší potřebu vlastních peněz: kdo kupuje investiční byt, měl by počítat alespoň se 30 procenty ceny z vlastních zdrojů.
Některé banky při posuzování bonity započítávají očekávaný příjem z nájmu, obvykle ale jen částečně. Pro domácí rozpočet je proto bezpečnější počítat s tím, že nájem nemusí vždy pokrýt splátku v plné výši.
Stavba, rekonstrukce nebo rozchod
Druhá hypotéka se často řeší i ve chvíli, kdy domácnost už má úvěr na pozemek a chce stavět. Pokud je pozemek zastavený ve prospěch banky, bývá výběr poskytovatele omezený. „Druhý úvěr musíte sjednat u stejné banky, která má pozemek v zástavě. Jiná banka by totiž nemohla nemovitost použít jako zajištění,“ vysvětluje Majer.
Podobně se postupuje u rekonstrukce nemovitosti, na kterou už domácnost hypotéku splácí. Banka obvykle znovu ověřuje příjmy, výdaje i hodnotu nemovitosti a může chtít nový odhad, rozpočet nebo projekt.
Riziková bývá také situace po rozchodu nebo rozvodu. Jeden z partnerů si chce nemovitost ponechat a druhého vyplatit, jenže domácnost se často změní z dvoupříjmové na jednopříjmovou. Splátka hypotéky a náklady na bydlení přitom zůstávají vysoké.
Majitel největší české realitní společnosti REMAX David Krajný upozorňuje, že dostupnost bydlení se bez zásadních změn nezlepší. Hlavní problém podle něj neleží v poptávce, ale v nedostatečné výstavbě a zdlouhavém povolování, které drží ceny vysoko. V rozhovoru vysvětluje, proč mladí lidé na vlastní bydlení nedosáhnou, jak se promění role makléřů pod vlivem umělé inteligence i proč buduje realitní byznys na Ukrajině už dnes.
David Krajný: Mladí na bydlení nedosáhnou. A lepší to jen tak nebude
Reality
Kdy už je splátka příliš vysoká
Druhá hypotéka nemusí být špatné rozhodnutí. Problém nastává ve chvíli, kdy rozpočet stojí jen na optimistickém scénáři: příjmy porostou, sazby zůstanou nízko a žádný větší výdaj nepřijde. Za varovný signál lze považovat situaci, kdy se celkové splátky úvěrů blíží polovině čistých příjmů domácnosti.
„Obecně platí, že zadlužení se stává rizikovým, pokud se splátky půjčky blíží polovině čistých příjmů. Zároveň platí, že pokud si spočítám splátku dodatečného zadlužení a nejsem schopen ji pokrýt ze současných úspor, tak musí dojít k dlouhodobému a stabilnímu navýšení příjmů či k dlouhodobému snížení výdajů na jiné položky současné spotřeby,“ říká Radek Šalša, vedoucí komunikace a PR České bankovní asociace.
Domácnost by si proto neměla počítat jen dnešní splátku. Důležité je ověřit, co se stane, když po skončení fixace vzroste sazba, jeden z partnerů přijde o část příjmů nebo se zvýší běžné náklady. „Ideálně by si domácnost měla propočítat scénáře svého budoucího rozpočtu, které zahrnují i vyšší splátku dluhu při vyšší úrokové sazbě, a to jeden či dva procentní body,“ dodává Šalša.
Nejčastější chyba: přecenění možností
První a druhá hypotéka mohou mít jinou sazbu, jinou fixaci i jiné podmínky. Pokud zdraží jeden úvěr, je to nepříjemné. Pokud zdraží oba, může to rozpočet dostat pod tlak. „První a druhá hypotéka jsou obvykle sjednány v jiném období, takže mívají odlišné úrokové sazby. Ty mohou být nižší, ale i vyšší, podle aktuální situace na trhu,“ říká Majer.
Mezi nejčastější chyby patří přecenění vlastní finanční situace, rychlé přijetí první nabídky a podcenění růstu splátek po skončení fixace. Bez dostatečné rezervy se pak druhá hypotéka může rychle změnit z užitečného nástroje v problém. Druhá hypotéka tak dává smysl hlavně tehdy, když domácnost zvládne nejen současnou splátku, ale i horší scénář. Pokud vychází jen za předpokladu, že všechno půjde dobře, je to pro rodinný rozpočet příliš velké riziko.
I když synonymem financování nákupu, oprav či modernizací nemovitostí jsou hypotéky, stavební spoření své místo na slunci neztrácí. I proto, že nabízí úvěr, který je na trhu jedinečný, říká v rozhovoru Petr Kielar, nezávislý konzultant v oboru stavební spoření a bývalý dlouholetý zaměstnanec a posléze člen představenstva Českomoravské stavební spořitelny, předchůdkyně dnešní ČSOB Stavební spořitelny. 
Nezajištěný úvěr na tři miliony a 25 let? Proč ne. Stavební spoření žije i přes invazi hypoték
Money
Lepší energetická třída už dávno není jen formalita. Banky ji odměňují nižšími sazbami a majitelé zároveň šetří na energiích. Rozdíly přitom mohou jít do tisíců ročně. Jak velký vliv má energetický štítek na vaši peněženku?
Banky zvýhodňují úsporné domy. Kolik ušetříte díky energetickému štítku?
Reality
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.