Hypotéky znovu zdražují. Sazby se drží nad pěti procenty a zlevnění je v nedohlednu


Průměrná sazba hypoték na začátku května mírně vzrostla. Meziměsíčně se zvýšila o 0,01 procentního bodu na 5,19 procenta, což je nejvyšší hodnota od prosince 2024. Vyplývá to z dat Swiss Life Hypoindexu, který sleduje nabídkové sazby hypotečních úvěrů vždy na začátku měsíce. Index pracuje s průměrnou nabídkovou sazbou hypotéky do 80 procent hodnoty nemovitosti.
Podle analytika Swiss Life Select Jiřího Sýkory zůstává trh pod tlakem několika faktorů najednou. „Trh dál svazují geopolitická rizika, cena ropy, inflační očekávání a vyšší úrokové swapy. Bez uklidnění ve světě nelze čekat rychlý návrat k levnějším hypotékám,“ uvedl.
Důležitější než samotný nepatrný meziměsíční růst je podle něj fakt, že se hypoteční trh po dubnovém skoku usadil nad pětiprocentní hranicí. Zatím přitom není vidět jasný impuls, který by sazby vrátil zpět na nižší úrovně.
„Banky snižují sazby hypotečních úvěrů zpravidla pomaleji, než je zvyšují. Šanci na jejich zvýšení často využijí rychle,“ doplnil vedoucí produktového oddělení Swiss Life Select Tom Kadeřábek.
Krátké fixace jsou stále výhodnější než dlouhé
V posledních měsících se výrazně rozevírají nůžky mezi krátkými a dlouhými fixacemi. Zatímco před rokem činil rozdíl mezi nimi přibližně 35 bazických bodů, nyní už dosahuje 84 bodů.
Tříletá fixace se aktuálně pohybuje kolem 4,90 procenta. Naproti tomu desetiletá fixace vystoupala až na 5,74 procenta. Delší jistota pevné sazby tak dnes vychází citelně dráž.
Za dražšími hypotékami nestojí hlavně ČNB
Hlavním důvodem současného vývoje nejsou kroky České národní banky, ale situace na finančních trzích. Klíčovou roli hrají zejména úrokové swapy, které bankám určují cenu dlouhodobých peněz.
Právě z nich banky vycházejí při stanovování hypotečních sazeb. Swapové sazby se v posledních týdnech drží vysoko, a bankám tak nedávají prostor k výraznějšímu zlevnění hypoték.
Druhá hypotéka může být řešením, ale i pastí. Banka sice znovu posoudí příjmy a dluhy, skutečný test ale čeká domácí rozpočet: vyšší sazby, výpadek příjmů nebo nečekané výdaje.
Druhá hypotéka může zničit rodinný rozpočet. Kdy už jsou splátky příliš vysoké?
Money
Investiční nemovitosti mohou čelit přísnějšímu posuzování
Do hypotečního trhu začínají stále více promlouvat také regulatorní a tržní změny. Týká se to hlavně financování investičních nemovitostí, tedy bytů a domů pořizovaných za účelem pronájmu.
Opatrnější přístup bank při posuzování těchto úvěrů může mírně ochladit investiční poptávku. Hypoteční sazby se ale podle současných dat pravděpodobně budou dál držet poblíž pětiprocentní hranice. Rychlý pokles se zatím nejeví jako pravděpodobný. Reálnější scénář je stagnace s mírnými výkyvy podle inflace, výkonu ekonomiky a očekávání finančních trhů.
Vyšší sazby už dopadají na rodinné rozpočty
Růst sazeb se rychle promítá do měsíčních splátek. U modelové hypotéky ve výši 3,5 milionu korun se splatností 25 let vzrostla splátka z březnových 20 240 korun na zhruba 20 858 korun.
Rozdíl kolem 600 korun měsíčně se může na první pohled zdát jako zvládnutelný. Za celé fixační období však může domácnostem přinést dodatečné náklady v řádu desítek tisíc korun.
Rostoucí ceny stavebních materiálů, práce i financování podle expertů dál zvýší tlak na ceny nemovitostí i nájmů. Část nákladů ponesou developeři a banky, rozhodující část se ale podle ankety Realitního Clubu promítne do konečné ceny pro kupující a zhorší dostupnost bydlení.
Experti: Vyšší ceny materiálů i financování zdraží byty i nájmy
Reality
Politické sliby na sazby nestačí
Podle Kadeřábka současný vývoj zároveň ukazuje, jak omezený vliv má vláda na cenu hypoték.
„Půl roku po volbách jsou hypoteční sazby zhruba o půl procentního bodu výše. A to navzdory tomu, že současná vláda před volbami slibovala na billboardech levnější hypotéky. Stačilo několik měsíců a realita politická hesla rychle obnažila. Ukazuje se totiž nepříjemná pravda: vláda má na cenu hypoték jen velmi omezený, v praxi téměř nulový přímý vliv,“ poznamenal.
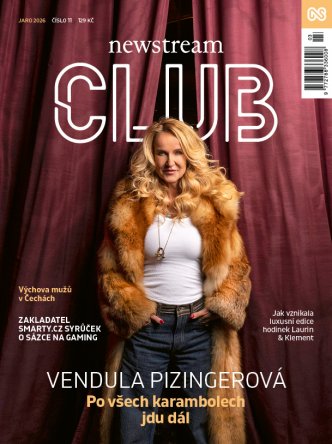
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.