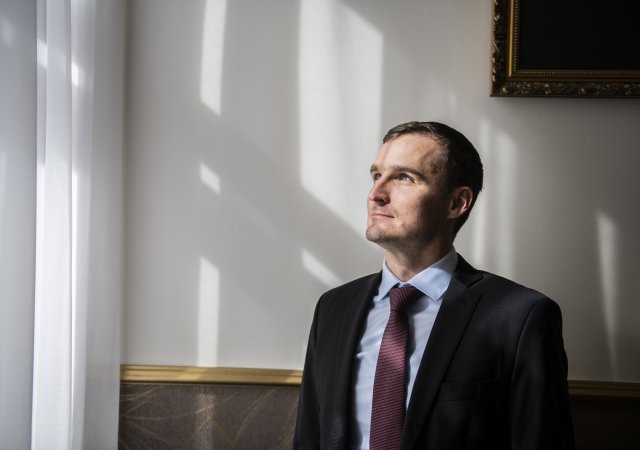
Jiří Vančura: Financování v eurech byl hit. Teď se to přestává vyplácet
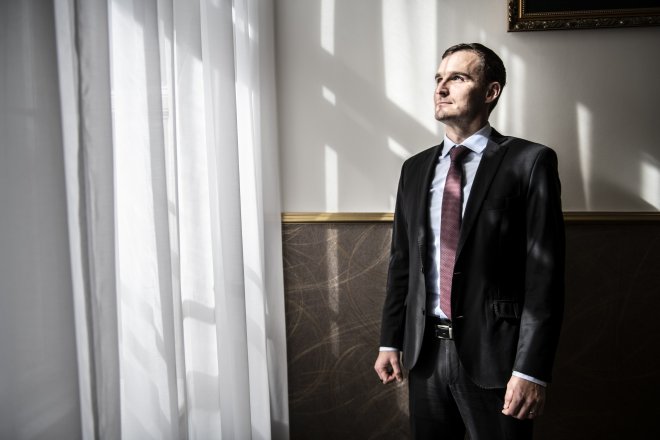

Spousta nejistot panuje v současnosti na realitním trhu. A projevuje se to také u financování velkých i středních projektů. Tam v posledních měsících hrála velkou roli snaha firem snížit náklady prostřednictvím úvěru v eurech, kde byla výrazně nižší sazba než na úvěrech v korunách. „Doby, kdy to bylo výrazně výhodnější, jsou pryč. A může se stát, že to banky přestanou nabízet, nebo i to, že to klientům přestane vycházet výhodněji než půjčit si v korunách,“ uvádí šéf korporátního financování v Trinity Bank Jiří Vančura.
Tématem číslo jedna je v posledních měsících energetická krize. Začněme tedy rovnou jí. Propisuje se nárůst cen energií do snížené poptávky po nemovitostech, a tedy i třeba do odkladů některých projektů?
Není to osamocený problém. Těch faktorů, které působí, je celá řada, od těch globálních, jako byl covid, pak válka, k nimž se nyní připojila energetická krize, až po lokální, tedy zejména růst úrokových sazeb centrální banky, a v důsledku toho zdražování hypoték. Asi by mělo zaznít, že cílem kroků ČNB je snížení poptávky, nicméně stávající energetická krize totéž činí přirozenou cestou. A mnohem efektivněji, protože ten zásah je plošný, zatímco kroky ČNB zasáhnou především hypotékáře na straně spotřebitelů a firmy úvěrované v korunách na straně firem. A na globální úrovni to je vlastně totéž.
Developeři uvádějí, že sice hypotékáři z trhu de facto zmizeli, ale o poptávku stále nouze není, protože je stále dostatek lidí, kteří nákup nemovitostí vnímají jako uchování hodnoty majetku. Pozorujete totéž?
Rozhodně. Pro daleko větší část kupujících než dříve představuje nákup nemovitosti hlavně možnost uchování hodnoty. Dříve to byla maximálně čtvrtina kupujících, nyní to bude víc než půlka. A není se čemu divit. Kdo stihl koupit investiční byt s úvěrem řekněme kolem dvou procent a má zafixováno na dalších pět let, tak ta páka mu téměř zajišťuje vymazání aktuální inflace, a to tam ani nemá započítáno zhodnocení té nemovitosti.
Eva Jiřičná se proslavila nejen v Česku. Její architektonický přístup oceňují třeba i ve Velké Británii. Dokládá to celá řada prestižních mezinárodních ocenění. I proto se jí v tuzemsku přezdívá královna architektury.
Eva Jiřičná: Steve Jobs byl náročný klient
Leaders
U velkých investorů pak hraje svou roli ještě možnost financování v eurech. O jak velký trend v současnosti jde?
Setkáváme se s tím častěji, i my jsme klientům začali poskytovat financování v eurech, především však na dlouhodobé projekty, třeba naprodejní development eura zatím nepůjčujeme vůbec. Ale ano, poptávka byla vysoká. Pro klienty to je sice lákavé, ale není to tak snadné, jak si někdo myslí.
Kvůli regulaci banka musí vyžadovat dostatečné příjmy v eurech. Takže lze očekávat, že třeba i rezidenční pronajímatelé budou překlápět nájemní smlouvy do eur.
To se už děje?
Málo, ale děje, zejména v Praze. Jde samozřejmě zejména o nájemníky z ciziny, expaty, kteří pracují pro nadnárodní společnosti. A není vyloučené, že jejich zaměstnavatelé je už vyplácejí v eurech, nebo je o to ti zaměstnanci sami požádají. Dokud bude velký rozdíl mezi financováním v eurech a v korunách, pak toto hrozí stále více. Vysoký rozdíl mezi úvěry v korunách a eurech tak do velké míry diskvalifikuje korunové dlužníky na tuzemském realitním trhu, protože bojují s institucionálními investory. Ti mají levné financování a nepotřebují tak vysoký výnos a jsou tedy ochotni za nemovitosti zaplatit vyšší částky. Potřebují totiž konzervativně uložit ohromné částky peněz a stačí jim výnos dvě procenta. To u financování v korunách smysl nedává.
Jaký je v současnosti reálný rozdíl mezi financováním v korunách a eurech při započítání marží bank a s nějakou projekcí růstů sazeb Evropské centrální banky?
My si nyní projektujeme růst evropských sazeb na nějaká tři čtyři procenta, když k tomu připočtete marži, tak pro klienta už se ten rozdíl mezi korunovým a eurovým úvěrem výrazně zmenšuje. Doby, kdy to bylo výrazně výhodnější, jsou pryč. A může se stát, že to banky přestanou nabízet, nebo i to, že to klientům přestane vycházet výhodněji než půjčit si v korunách.
Radmila Posadová se svou agenturou Ska Reality zprostředkovává nákupy nemovitostí ve Španělsku pro různorodou klientelu. V poslední době se zájem zvyšuje. „Ve Španělsku je inflace poloviční a v zimě stačí ten pověstný svetr. Češi tam hledají druhý domov,” poznamenává. 
Řada Čechů hledá ve Španělsku plán B pro život, říká makléřka
Enjoy
Děje se častěji to, že odmítáte nějaké projekty financovat?
Ano, je to je na trhu stále častější jev. Nicméně my spolupracujeme s již zkušenými investory, kteří si ten „domácí úkol“ umí udělat sami, takže k nám s problematickými projekty většinou vůbec nepřijdou. Ale samozřejmě se občas děje, že klientovi vysvětlujeme, že některé projekty v současné konstelaci elmi pravděpodobně nemají šanci uspět, a pokud do nich přesto chtějí jít, musejí zvýšit podíl vlastních zdrojů.
Když vidíme, jak se proměňuje trh s nemovitostmi, lze konečně položit tu tolik oblíbenou otázku pro všechny zainteresované: klesnou ceny nemovitostí?
Nejsem si tím jist, tedy pokud se bavíme o smysluplném poklesu alespoň o deset či spíše dvacet procent, protože jen za loňský rok ty ceny vyrostly právě o 20 procent. Tak aby nominální ceny klesly na úroveň začátku roku 2021, muselo by se na trh dostat velké množství bytů a domů. Víme, že tak rychle se nové byty nepostaví, takže by museli stávající majitelé výrazně vyprodávat. A to je zcela nepravděpodobné, pokud nedojde k nějaké hluboké krizi.
Protože investoři si mohou mnout ruce, že nemovitosti zdražují a nepotřebují prodávat v době vysoké inflace, a lidé nakupu-jící kvůli vlastnímu bydlení budou dělat všechno, aby to zvládali uplatit.
Celý rozhovor čtěte v magazínu Realitní Club.
Čestnou výjimku tvoří dolar, na jehož růstu mohli investoři vydělat téměř 20 procent. Kolísavě se dařilo také komoditám. Jinak tradiční investiční nástroje letos selhávají a prvních devět měsíců roku představovalo čtvrtý nejhorší vstup do roku za sto let, uvedli správci majetku na konferenci Investiční výhledy. 
Investiční masakr portfolií. Vydělat letos nejde na ničem
Money
Vychází podzimní Realitní Club
Vychází nové podzimní číslo magazínu Realitní Club. Společným jmenovatelem čísla jsou investice. Nejen ty finanční, ale také investice do kvalitního návrhu, dobré lokality a dlouhodobě fungujícího města.
Na obálce jsou architekti Jaroslav Wertig a Boris Redčenkov ze studia A69. V titulním rozhovoru upozorňují na paradox současného bydlení, kdy se z bytů stále častěji stává investiční produkt a prodejní metry mohou dostávat přednost před kvalitou každodenního života.
O byznysu kolem kulturních nemovitostí mluví Albert Čuba, zakladatel ostravského Divadla Mír. V rozhovoru popisuje, jak kolem kultury vybudoval fungující podnikatelský model a proč už jsou banky ochotné financovat i divadelní nemovitosti.
O největších developerských investicích mluví v magazínu Rudolf Vacek, šéf Penta Real Estate. Popisuje proměnu pražských brownfieldů, budoucnost Bubnů i projekty na Florenci, Budějovické nebo Vítězném náměstí.
Hlavní téma čísla se vrací také k nejtradičnější české realitní investici – bytu na pronájem. Češi totiž dál považují nemovitosti za jednu z nejjistějších cest, jak dlouhodobě uložit peníze. Jenže investiční byt už není automat na peníze. Ceny výrazně vzrostly, financování je dražší a čistý výnos z nájemného se u běžného bytu často pohybuje jen kolem tří procent. Do výsledku navíc stále více promlouvají náklady na opravy, kvalita domu, správa, nájemníci i přísnější podmínky financování.
„Doba, kdy byl investiční byt téměř automaticky dobrou investicí, končí. Dnes mnohem víc rozhoduje kvalita, lokalita a dlouhodobá udržitelnost projektu. Právě na to se nové číslo Realitního Clubu dívá z pohledu architektů, developerů i investorů,“ říká Petra Nehasilová, šéfredaktorka magazínu Realitní Club.
Magazín Realitní CLUB. Digitální verzi magazínu si můžete objednat na stránkách newstream.cz, distribuci tištěného magazínu zajišťuje Send.