

Nájem, nebo hypotéka? Co je výhodnější? Záleží, jestli žijete v Ostravě či Praze

Při rozhodování mezi nájemním bydlením a pořízením vlastní nemovitosti na hypotéku většina lidí srovnává výši tržního nájemného s měsíční splátkou hypotéky. Která z částek je aktuálně vyšší? Ve spolupráci se společností hyponamíru.cz jsme to spočítali za vás. A odpověď se liší pro Prahu, Brno i Ostravu.
Srovnání nákladů na bydlení
Při rozhodování mezi vlastním a nájemním bydlením je třeba srovnat i celkové náklady na provoz domácnosti. V případě vlastní nemovitosti si každý majitel hradí veškeré výdaje za drobnější opravy i rozsáhlejší rekonstrukce. Mezi pravidelné výdaje patří platby za energie (tzn. elektřinu a plyn), vodné, stočné, připojení k internetu, svoz komunálního odpadu, daň z nemovitosti a také pojištění nemovitosti a domácnosti. Majitelé bytů musí počítat i s platbou do fondu oprav, poplatky za správu domu a za energie ve společně užívaných prostorách.
Před nastěhováním do podnájmu většina majitelů vyžaduje složení kauce. Z ní jsou hrazeny případné zaviněné škody na vybavení domácnosti či nedoplatky. V případě nájmu je největším pravidelným výdajem nájemné. Nájemce si obvykle dodatečně hradí i výdaje za energie, vodné, stočné a připojení k internetu. Větší opravy si hradí majitel nemovitosti.
„Největší překážkou v pořízení vlastního bydlení může být nedostatek vlastních úspor a nízký příjem. Pokud uvažujete o financování nemovitosti hypotékou, musíte z vlastních zdrojů pokrýt minimálně 10 procent hodnoty pořizované nemovitosti (pozn. LTV u žadatelů o hypotéku do 36 let věku je 90 procent, u ostatních pak 80 procent),“ popisuje Miroslav Majer, CEO hyponamíru.cz.
Průměrná sazba hypoték na počátku dubna klesla z březnových 5,62 procenta na 5,57 procenta. Zůstává tak nadále blízko nejnižších hodnot od června 2022. Vyplývá to z údajů Swiss Life Hypoindexu, který se zpracovává na základě nabídkových sazeb na začátku každého měsíce. Metodika odráží aktuální průměrnou nabídkovou sazbu hypotečního úvěru pro 80 procent hodnoty nemovitosti.
Čekat na levnější hypotéku nemá smysl. Ceny bydlení už zase rostou
Reality
Ideální doba pro koupi
Zájem o nemovitosti byl až do roku 2022 enormní. Snadná dostupnost hypoték, příznivé úrokové sazby, rostoucí příjmy i úspory domácností. Tyto okolnosti přiměly řadu Čechů k rozhodnutí pořídit si vlastní bydlení. Vysoká poptávka a současně omezená nabídka volných nemovitostí se promítla do cen bytů, rodinných domů i stavebních pozemků. Od roku 2010 do třetího čtvrtletí roku 2023 vzrostly podle dat Eurostatu ceny nemovitostí v Česku o 122 procent.
Značnou část nemovitostí lidé financují za pomocí hypotéky. Boom zájmu o úvěry na bydlení utnuly vysoké úrokové sazby. Ty se na přelomu let 2022 a 2023 vyšplhaly až nad 6procentní hranici. Česká národní banka z důvodu extrémně vysoké inflace zvedla základní úrokovou 2T repo sazbu až na 7 procent. Na této úrovni se držela rok a půl. Ceny nemovitostí vlivem slabé poptávky zaznamenaly pokles.
„V tuto chvíli již ČNB snižuje základní úrokové sazby, což se příznivě promítá i do úročení hypoték. V roce 2024 je očekáván postupné zlevňování hypoték. Nyní mají kupující poslední možnost získat nemovitost za ještě dobrých podmínek. Očekáváme, že snižování sazeb s sebou ponese rapidně větší zájem o nemovitosti a trh se rozjede a s ním i ceny. Proto bych neváhal a kupoval ještě teď,“ doporučuje Majer.
Výrazná inflace minulých let se podepsala i do výše požadovaného nájemného (pozn. inflace v letech 2022 byla 15,1 procenta a v roce 2023 pak 10,7 procenta) a nájemní bydlení se tedy podražilo.
Banky a stavební spořitelny v ČR poskytly v březnu hypoteční úvěry za 18 miliard korun, což je proti únoru růst o 15 procent a proti loňskému březnu růst o polovinu. Úrokové sazby nových úvěrů zrychlily pokles na 5,19 procenta z únorových 5,36 procenta. Je to nejnižší hodnota od června 2022. Vyplývá to ze statistik České bankovní asociace Hypomonitor. Data dodávají všechny banky a stavební spořitelny poskytující hypotéky na českém trhu.
Časy extra levných hypoték už byly. Trh s bydlením přesto ožívá
Reality
V Praze je výhodnější bydlet v nájmu
Průměrné tržní nájemné třípokojového bytu v Praze o výměře 60 metrů čtverečních se dnes pohybuje okolo 24 tisíc korun měsíčně. Byt o stejné podlahové ploše lze pořídit v průměru za 7,4 milionu korun. V případě financování nákupu tohoto bytu hypotékou (70 % LTV) byste při splatnosti 30 let a úrokové sazbě 5,39 procenta měsíčně spláceli 29 055 korun. Z našeho jednoduchého výpočtu vyplývá, že splátka hypotéky je o více než 5 tisíc korun vyšší než aktuální výše tržního nájemného.
Brno dohání v cenách nemovitostí Prahu
V případě Brna je situace obdobná – splátka hypotéky je nyní vyšší než měsíční nájemné. Na koupi šedesátimetrového bytu v dobrém technickém stavu v Brně si musíte připravit přibližně 6,6 milionu korun. Měsíční splátka hypotéky (70 % LTV) vychází při úrokové sazbě 5,39 procenta a splatnosti 30 let na více než 25 914 korun. Srovnatelný byt si lze dnes pronajmout za 17 000 korun měsíčně. Při bydlení v nájmu tedy dnes zaplatí o necelých 9 tisíc korun méně.
Splácet hypotéku se vyplatí v Ostravě
V Ostravě jsou oproti Praze a Brnu ceny nemovitostí podstatně nižší. Průměrná cena šedesátimetrového bytu se dvěma pokoji s pohybuje okolo 3,1 milionu korun. Při koupi takového bytu na hypotéku (70 % LTV) by byla měsíční splátka 12 172 korun (pozn. splatnost 30 let, úroková sazba 5,39 procenta). Za pronájem srovnatelného bytu v Ostravě mohou dnes pronajímatelé požadovat až 12 tisíc korun měsíčně. V případě Ostravy vychází výdaje za nájemné nebo hypotéku téměř srovnatelně.
Na českém realitním trhu se rychle rozvíjí nový trend. Vykupování minoritních podílů v nemovitostech. Spekulanti, skrytí za různými firmami, se zaměřují na vykupování nesplacených podílů, například v dědickém řízení, aby potom žádali jejich zhodnocení od většinového vlastníka nemovitosti. Na nový trend upozorňuje Milan Roček ze společnosti Dataligence, jehož firma sleduje realitní transfery. Na toto téma přišla řeč v rámci nového pořadu Realitní jednohubky, který od dnešního dne můžete pravidelně sledovat na newstream.cz. Realitní jednohubky natáčíme v pražském hotelu Falkensteiner.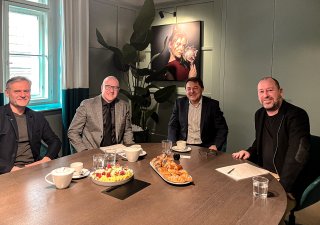
Nový fenomén. Na trhu s byty a domy řádí nemovitostní „šmejdi“. Kupují podíly a vydírají majitele
Reality
Pokles kupních cen rezidenčních nemovitostí v Česku v posledním loňském čtvrtletí zpomalil, vyplývá ze zveřejněných dat Eurostatu. Meziročně totiž činil jen rovné jedno procento. To je slabší pokles cen, než jaký nastal loni ve druhém i třetím kvartále. 
Ceny nemovitostí v Česku se začínají stabilizovat. To si v Německu říci nemohou
Názory
Vychází podzimní Realitní Club
Vychází nové podzimní číslo magazínu Realitní Club. Společným jmenovatelem čísla jsou investice. Nejen ty finanční, ale také investice do kvalitního návrhu, dobré lokality a dlouhodobě fungujícího města.
Na obálce jsou architekti Jaroslav Wertig a Boris Redčenkov ze studia A69. V titulním rozhovoru upozorňují na paradox současného bydlení, kdy se z bytů stále častěji stává investiční produkt a prodejní metry mohou dostávat přednost před kvalitou každodenního života.
O byznysu kolem kulturních nemovitostí mluví Albert Čuba, zakladatel ostravského Divadla Mír. V rozhovoru popisuje, jak kolem kultury vybudoval fungující podnikatelský model a proč už jsou banky ochotné financovat i divadelní nemovitosti.
O největších developerských investicích mluví v magazínu Rudolf Vacek, šéf Penta Real Estate. Popisuje proměnu pražských brownfieldů, budoucnost Bubnů i projekty na Florenci, Budějovické nebo Vítězném náměstí.
Hlavní téma čísla se vrací také k nejtradičnější české realitní investici – bytu na pronájem. Češi totiž dál považují nemovitosti za jednu z nejjistějších cest, jak dlouhodobě uložit peníze. Jenže investiční byt už není automat na peníze. Ceny výrazně vzrostly, financování je dražší a čistý výnos z nájemného se u běžného bytu často pohybuje jen kolem tří procent. Do výsledku navíc stále více promlouvají náklady na opravy, kvalita domu, správa, nájemníci i přísnější podmínky financování.
„Doba, kdy byl investiční byt téměř automaticky dobrou investicí, končí. Dnes mnohem víc rozhoduje kvalita, lokalita a dlouhodobá udržitelnost projektu. Právě na to se nové číslo Realitního Clubu dívá z pohledu architektů, developerů i investorů,“ říká Petra Nehasilová, šéfredaktorka magazínu Realitní Club.
Magazín Realitní CLUB. Digitální verzi magazínu si můžete objednat na stránkách newstream.cz, distribuci tištěného magazínu zajišťuje Send.