

Měkčí pravidla pro hypotéky platí už týdny. Češi si můžou půjčit víc na předražené byty

Koncem června se v Česku částečně změnily podmínky pro poskytování hypoték. Česká národní banka (ČNB) totiž zrušila požadavek na posuzování limitu DSTI, který vyjadřuje, jak velkou část čistého svého měsíčního příjmu žadatel o úvěr vynakládá na splátky celkového dluhu. Od 1. července už tedy tuzemské banky nemusí brát tento limit v potaz. Jak je to ale ve skutečnosti? Rozmrzne díky tomu aspoň trochu i hypoteční trh? Zeptali jsme se na to v bankách i u finančních poradců.
Od prvního prázdninového dne se některým zájemcům o byty na úvěr zvýšila šance na získání vyšší hypotéky. Část bank se totiž zařídila podle doporučení ČNB a hodnocení bonity žadatelů o hypoteční úvěry zjednodušila a parametr DSTI z posuzování vypustila. Neznamená to, že by si jej ale pro své potřeby banky nepropočítávaly. Ostatně ČNB jim doporučila DSTI prozatím hlídat alespoň na 40 procentech.
„Zaregistrovali jsme menší počet změn v nabídce u našich bankovních partnerů. Některé banky DSTI z metodiky hodnocení bonity klienta odstranily úplně, jiné DSTI zvýšily. Žádná ale nepřestala parametr DSTI sledovat úplně, a to ani u jednotlivých žádostí, tak na úrovni kompletního úvěrového portfolia. V případě, že by ČNB tento parametr a jeho sledování opět vrátila, znamenalo by to pro banky komplikace v procesu znovuzavedení,“ poznamenává hlavní analytik a vedoucí Broker Consulting Martin Novák.
Prohlédněte si, jak se v Praze staví projekt dostupného nájemního bydlení:
Dramatický příliv zájmu o hypotéky se zatím nekoná
Na hodnocení, zda se nějak výrazně změnilo čerpání hypoték, je podle analytiků teď ještě příliš brzo. Je však podle nich vidět, že se klientům přece jen o něco více rozšířila nabídka nemovitostí, ze které si mohou svůj budoucí byt vybírat. Díky uvolnění limitu DSTI teď také dosáhne na hypotéky více žadatelů. „Dramatický příliv v zájmu o ně se ale zatím nekoná, u klientů spíše pozorujeme pocit úlevy v tom smyslu, že mají větší možnosti a větší výběr při pořizování nemovitosti. Součástí žádostí je ale stále parametr DTI, který jasně ukáže, na jak velký úvěr, a tedy i nemovitost zájemci dosáhnou či nikoli,“ dodává Novák. Podle Petra Plocka z UniCreditBank se dá nyní očekávat zvýšení poptávky po úvěrech, po uvolnění posuzování parametru DSTI, nejspíš v rozmezí 10 až 20 procent.
V Česku nebývale zlevňují nemovitosti. V prvním letošním čtvrtletí klesly ceny nových bytů v Praze meziročně o šest procent, což je nejvýraznější propad minimálně od roku 2009, od kdy ČSÚ svoji příslušnou statistiku zveřejňuje. Jedná se přitom o realizované ceny bytů v novostavbách, tedy ceny, za které transakce skutečně probíhá.
V Česku poprvé po více než deseti letech klesají nabídkové ceny nemovitostí
Reality
Parametr DSTI sám o sobě ale není podle ředitele finanční skupiny Partners Jana Brejla jediným faktorem pro posuzování hypotečních úvěrů. „Závisí také na tom, v jaké výši aplikuje daná banka životní náklady a rezervu na splátku,“ konstatuje Brejla, což ostatně připouští i samy banky. „Budeme se vracet na naše nastavení z doby před zavedením ukazatele DSTI ze strany ČNB, to znamená, že budeme i nadále velmi obezřetně vyhodnocovat schopnost klienta řádně hradit závazky, ale nebudeme striktně používat parametr DSTI na hranici 45 procent, resp. 50 procent pro klienty do 36 let,“ vysvětluje Ondřej Šuchman, manažer hypoték Skupiny KB.
Současně odhaduje, že díky zrušení parametru DSTI může objem nově poskytnutých hypoték vzrůst až o 15 procent. Toto uvolnění podle něj pomůže hypotečnímu trhu obecně, a asi nejvíce mladším klientům a také klientům, kteří si pořizují byty a domy ve větších městech, kde jsou ceny nemovitostí nejvyšší.
Trh řídí samoregulace
Zároveň je třeba si podle expertů uvědomit, že trh funguje samoregulačně. „Pokud má klient příjem 50 tisíc korun, tak nově bude moci splácet například 25 tisíc korun namísto 20 tisíc korun (pokud banka povolí DSTI na 50 procent). Když má ale klient ostatní měsíční výdaje 30 tisíc korun, tak si prostě nemůže dovolit splácet 25 tisíc korun. A to je právě ona samoregulace; lidé sami vědí, kolik si mohou dovolit měsíčně za splátku hypotéky dát,“ popisuje současnou situaci mluvčí Raiffeisenbank Tereza Kaisersotová.
Zrušení limitu DSTI tak ani podle největších bank žádnou velkou revoluci v posuzování hypoték nezpůsobilo. „V rámci posuzování schopnosti klienta splatit hypotéku jsme vždy posuzovali míru obecného zadlužení daného klienta, jde o zcela přirozený postup, který většina bank standardně dělala již před tím, než ČNB uvedla tento DSTI regulativ v platnost.
Zrušení DSTI regulativu tak nebude mít na hypoteční klienty negativní dopad, jakkoli samotnou dostupnost vlastnického bydlení s největší pravděpodobností příliš neovlivní,“ vysvětluje také Filip Hrubý z České spořitelny. Hlavní překážkou dostupnosti vlastnického bydlení v Česku zůstávají podle něj stejně především byrokratické bariéry, které neúměrně prodlužují stavební řízení a na trhu tak stále panuje nedostatek cenově dostupných bytů.
Rozmrzne už hypoteční trh nebo ještě ne?
Odpověď na tuto otázku zní podle Terezy Kaisersotové z Raiffeisenbank určitě „ne“. Trh zatím podle ní nerozmrzne, protože důvodem zamrznutí jsou vysoké ceny nemovitostí a vysoké úrokové sazby. „Sazby zůstávají a ceny nemovitostí klesají velmi pomalu, přičemž závratného poklesu se nedočkáme.“ Rozmrzání českého hypotečního trhu tedy určitě není ani dohled.
Zatím je tak podle hypotečních expertů vidět jen mírné probouzení trhu. „Letos v létě ani vzhledem k dovoleným neočekávám, že by objemy úvěr i nadále rostly. K zásadnímu oživení trhu dojde ve chvíli, kdy začnou významně klesat úrokové sazby, což nebude dříve než začátkem příštího roku,“ dodává Brejl.
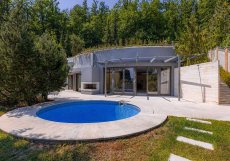
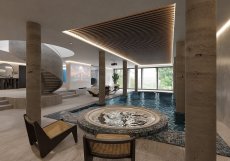
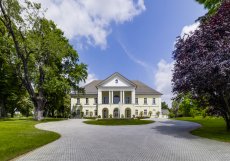
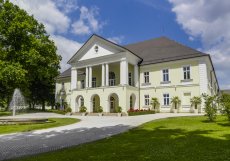
Podívejte se, jaké trofejní nemovitosti jsou na prodej:
Vrací se rozdělená Evropa. A dokonce tentokrát jde o rozdělení samotné eurozóny, tedy spolku zemí platících eurem. Za rozdělením této unie stojí rostoucí úroky na eurových dluzích. Kvůli nim část zemí čelí masivnímu nárůstu ceny hypoték. A naopak v jiných zemích je situace zcela klidná. Důvod? V části zemí eurozóny mají dlouhé fixace, jinde jsou naopak běžné hypotéky s takzvaným plovoucím kurzem.
Úroky na euru rostou. Španělé masivně splácejí hypotéky
Money
Celý trh čeká, kdy inflace konečně spadne do inflačního pásma České národní banky a ta uvolní sazební „okovy“ české ekonomiky. Nejvíc se na to těší realitní trh, který je nyní ve stadiu hibernace. Podle Jakuba Matějů, náměstka ředitele měnové sekce ČNB a poradce bankovní rady, by neměla být očekávání trhu nějakého rychlého klesání sazeb příliš velká. A už vůbec ne v letošním roce. Bankovní rada chce s jejich poklesem počkat, aby si byla jistá, že jsou všechny inflační tlaky za námi. A o návratu základní sazby pod tři procenta si podle Matějů na dlouhé roky můžeme nechat zdát.
Náměstek z ČNB Matějů: Inflace se do konce roku udrží kolem sedmi procent. Razantní snižování sazeb bych neočekával
Money
Vychází podzimní Realitní Club
Vychází nové podzimní číslo magazínu Realitní Club. Společným jmenovatelem čísla jsou investice. Nejen ty finanční, ale také investice do kvalitního návrhu, dobré lokality a dlouhodobě fungujícího města.
Na obálce jsou architekti Jaroslav Wertig a Boris Redčenkov ze studia A69. V titulním rozhovoru upozorňují na paradox současného bydlení, kdy se z bytů stále častěji stává investiční produkt a prodejní metry mohou dostávat přednost před kvalitou každodenního života.
O byznysu kolem kulturních nemovitostí mluví Albert Čuba, zakladatel ostravského Divadla Mír. V rozhovoru popisuje, jak kolem kultury vybudoval fungující podnikatelský model a proč už jsou banky ochotné financovat i divadelní nemovitosti.
O největších developerských investicích mluví v magazínu Rudolf Vacek, šéf Penta Real Estate. Popisuje proměnu pražských brownfieldů, budoucnost Bubnů i projekty na Florenci, Budějovické nebo Vítězném náměstí.
Hlavní téma čísla se vrací také k nejtradičnější české realitní investici – bytu na pronájem. Češi totiž dál považují nemovitosti za jednu z nejjistějších cest, jak dlouhodobě uložit peníze. Jenže investiční byt už není automat na peníze. Ceny výrazně vzrostly, financování je dražší a čistý výnos z nájemného se u běžného bytu často pohybuje jen kolem tří procent. Do výsledku navíc stále více promlouvají náklady na opravy, kvalita domu, správa, nájemníci i přísnější podmínky financování.
„Doba, kdy byl investiční byt téměř automaticky dobrou investicí, končí. Dnes mnohem víc rozhoduje kvalita, lokalita a dlouhodobá udržitelnost projektu. Právě na to se nové číslo Realitního Clubu dívá z pohledu architektů, developerů i investorů,“ říká Petra Nehasilová, šéfredaktorka magazínu Realitní Club.
Magazín Realitní CLUB. Digitální verzi magazínu si můžete objednat na stránkách newstream.cz, distribuci tištěného magazínu zajišťuje Send.