Šperl: Státní příspěvek mladé nespasí. Penzijko potřebuje větší změnu

Zdvojnásobení státního příspěvku pro mladé je podle šéfa KB Penzijní společnosti Jiřího Šperla krok správným směrem, samo o sobě ale problémy třetího pilíře nevyřeší. Češi začínají spořit pozdě, odkládají málo a značná část peněz stále zůstává v příliš konzervativních fondech. V rozhovoru pro Newstream Šperl vysvětluje, proč by mladí měli do penzijka vstupovat už při nástupu do práce, proč by pomohl systém automatického zapojení s možností vystoupit a jakou roli mohou sehrát zaměstnavatelé.
Vlády už otevřeně přiznávají, že na státní důchody je čím dál méně peněz. A že si lidé mají svou finanční situaci zlepšovat spořením v penzijních společnostech. Jak velký je vlastně v současnosti přínos dnešního třetího pilíře ke zlepšení finanční situace budoucích důchodců?
Momentálně nedostatečný. Právě to chce změnit připravovaná zákonná novela, respektive reforma, jak ji nazývá vláda. My tuto reformu podporujeme, nebojujeme proti ní. Nemyslíme si ale, že v navrhované podobě povede k zamýšlenému cíli. Podle studie OECD je dnes náhradový poměr na zhruba 56 procentech. Postupně, v souladu s tím, jaké změny vláda navrhuje, bude podle OECD klesat ke 40 procentům průměrné mzdy. To je ale problém, který se týká státních důchodů, tedy prvního pilíře, a musí jej řešit vlády a parlament. Úlohou třetího pilíře je pomoci tomu, aby životní standard Čechů neklesl po odchodu do starobního důchodu příliš výrazně.
Co dnes považujete za největší slabinu penzijního spoření?
Když to shrnu, je to kombinace příliš konzervativního investování, opožděného počátku spoření a nízkých příspěvků. Od samého začátku tu bylo nastaveno paradigma, které platilo až do vzniku nových účastnických fondů v roce 2013: penzijní fond nesmí generovat ztrátu. Druhou stranou téže mince je ovšem nízká výnosovost. A svou roli hraje také to, že lidé zpravidla podceňují vliv inflace na jejich úspory.
Ještě nedávno to vypadalo, že čtyřprocentní úroky na spořicích účtech pomalu zmizí. Teď se vracejí. Banky po červnovém zvýšení sazeb ČNB znovu přitápějí pod úročením vkladů a špička trhu se v září posunula nad čtyři procenta. Nejlepší nabídka už začíná číslem 4,30. A zvyšování pokračuje. Ve středu vylepšila spoření také Air Bank. Jenže čím vyšší sazba, tím častěji čeká na klienta nějaké „ale“.
Čtyřka je zpátky. Nejlepší spořicí účty v září 2026
Money
Lidé vstupují do penzijních fondů pozdě. Proč je o penzijní spoření tak malý zájem u mladých?
Odchod do důchodu za 30 či 40 let pro ně není přirozeně aktuální téma. Navíc zpravidla nemají dostatek volných peněz a řeší bezprostřednější priority, zejména bydlení. Jak jsem ale nedávno na tiskové konferenci k rizikovým profesím demonstroval novinářům na jednoduchém výpočtu, pokud si člověk od 25 do 55 let ukládá měsíčně pouhou stokorunu, může mít po započtení zaměstnavatelských příspěvků nakonec i více než milion korun. Myslím si, že stovku měsíčně by měl být schopen najít každý.
Hlavní ekonom skupiny Natland Petr Bartoň považuje za největší chybu, kterou stát v penzijku dělá, to, že zdůrazňuje roli státního příspěvku. Týká se to i současné rétoriky kolem plánované reformy.
S panem Bartoňem v tomto naprosto souhlasím. S touto rétorikou ten produkt vznikl a bohužel přetrvává dodnes. V 90. letech byl státní příspěvek hlavní argument. Říkalo se: berte, kdo nebere, okrádá rodinu. Vůbec nebyla zdůrazňována délka tohoto typu investování ani zhodnocení vložených peněz. Navíc – dle mého názoru – byly už od začátku podmínky nastaveny chybně, protože byla uzákoněna garance nezáporných výnosů. To nutilo tehdejší penzijní fondy k investicím do vysoce konzervativních a nedostatečně výnosných aktiv. Na druhé stranu je skvělé, že zavedení třetího pilíře naučilo klienty dlouhodobě spořit. Byť byla hlavní motivací právě státní podpora. Částečně se tento problém vyřešil v roce 2013, kdy vznikly nové fondy, jejichž výnosový potenciál je úplně jinde. Nicméně přechod účastníků z transformovaných do nových účastnických fondů je stále příliš pomalý, v tomto garantovaném ale nedostatečně výkonném systému zůstává téměř půlka celkových aktiv. Klienti nových účastnických fondů už lépe chápou, že smyslem není pouze státní příspěvek, ale především zhodnocení a potenciální příspěvek zaměstnavatele a daňové úlevy. Právě o zhodnocení vložených prostředků se přitom mluví nejméně, ačkoliv v posledních letech dosahovalo v průměru osm procent ročně. Samozřejmě je nutné dodat, že přicházejí i období poklesů, někdy velmi výrazných, např. v důsledku rozsáhlejších finančních či společenských krizí, jako byla třeba kreditní krize v roce 2008, či v průběhu pandemie 2020 – 2021. Tehdejší propady byly výrazné, ale trhy se následně vrátily zpět na růstovou trajektorii a dnes už jsme opět na historických maximech.
Takže by stát měl o penzijku přestat mluvit jako o produktu se státním příspěvkem, nýbrž jako o dlouholetém produktu investování?
Jednoznačně ano. Státní příspěvek je důležitá pobídka, ale hlavní hodnotou penzijního spoření je dlouhodobé vytváření vlastní finanční rezervy. Jak už jsem uvedl, penzijko v sobě kombinuje čtyři unikátní zdroje budoucího finančního zabezpečení: vlastní příspěvky účastníka, v převažující míře i zaměstnavatele, příspěvky státu a daňové zvýhodnění a především dlouhodobé zhodnocování prostředků. Typ fondu by měl účastník obecně vybírat podle doby, která mu zbývá do odchodu do starobního důchodu, jeho finanční situace a vztahu k riziku. Nicméně obecně určitě platí, že čím delší je očekávaná doba spoření, tím větší podíl dynamických investic by měla jeho strategie obsahovat. Musí samozřejmě počítat s tím, že hodnota investice může v jednotlivých letech kolísat, a třeba i výrazně. Ale pro dlouhodobého investora není důležitý výsledek jednoho roku, ale vývoj za celé investiční období. Právě v tomto ohledu mimochodem vidím velký prostor pro finanční vzdělávání.
Banky letos postupně zvyšují úročení spořicích účtů, nejvýhodnější nabídky nyní převyšují čtyři procenta ročně. Tyto sazby ale bývají do limitu a banky za ní vyžadují aktivitu klienta. Vyplývá to z analýzy společnosti Portu. Česká národní banka ve čtvrtek ponechala základní úrokovou sazbu na 3,75 procenta.
Banky zvyšují úročení spořicích účtů, nejvýhodnější jsou přes čtyři procenta
Money
Co by bylo podle vás třeba udělat pro zvýšení zájmu mladých?
První krok vláda udělala tím, že v připravované novele třetího pilíře, tedy doplňkového penzijního spoření, navrhla zdvojnásobení státního příspěvku pro mladé do 30 let. Pokud si člověk bude spořit 1700 korun měsíčně, což je z hlediska státního příspěvku optimální suma, dostane od státu 680 korun. To už je poměrně významná podpora. Zvýšení příspěvku jsme jako Asociace penzijních společností (APS) při přípravě novely podporovali. Náš původní návrh byl ale trochu jiný a podle nás by do systému vnesl více potřebné dynamiky. Navrhovali jsme pro mladé účastníky jednorázový bonus, o který by však přišli, pokud by v systému nezůstali až do konce. Mladí lidé by tak hned od počátku viděli konkrétní přínos dlouhodobého investování a podmínka setrvání v systému by je zároveň motivovala pokračovat. Zákon by měl podle nás také motivovat lidi, aby si začali spořit nejpozději ihned po zahájení výdělečné činnosti, a posílit roli zaměstnavatelů. Mnoho firem svým zaměstnancům už přispívá, zatím to ale nedělají všichni. Nakonec by ale novela zákona měla přinést pouze povinnost zaměstnavatele informovat nového pracovníka o existenci penzijního spoření, kterou ministryně Schillerová přislíbila doplnit poslaneckým návrhem. To je málo. Úplně jiný efekt by mělo, kdyby zaměstnanci při vstupu na trh práce automaticky začali spořit v penzijku, podobně jako je tomu v řadě zemí v zahraničí. Samozřejmě s možností opt-outu, tedy dobrovolného výstupu ze systému.
Kolik by býval měl činit jednorázový bonus pro mladého klienta a jaký dopad by to podle vás mělo?
Navrhovali jsme částku v řádu nižších desítek tisíc a podle našich odhadů by toto opatření mohlo v horizontu tří, čtyř let přivést zhruba 700 tisíc mladých klientů.
Navrhovali jste také nějakou další motivaci pro zaměstnavatele, kteří si dnes mohou snížit svůj daňový základ o zaměstnanecké benefity do 50 tisíc korun za rok?
Pomohla by jakákoliv další podpora. Jak jsem již zmiňoval, budoucí náhradový poměr (tedy poměr starobního důchodu k průměrné mzdě – pozn. red.) se očekává dost hluboko pod průměrem zemí OECD. Osobně bych považoval za ideální model, který se používá v Británii. Jejich systém má blíže ke druhému pilíři důchodového systému, kdy zaměstnavatel má povinnost přispívat, ale zároveň musí přispívat i zaměstnanec. Zaměstnanec odvádí pět procent svého vyměřovacího základu a zaměstnavatel tři procenta. Pro mě značka ideál. U nás ale nic podobného na stole není. Možná to přijde v nějaké z dalších fází reformy.
Bude to vůbec někdy na stole? Druhý pilíř, avšak bez opt-outu, byl u nás zaveden v roce 2013 a v roce 2016 pro svůj neúspěch zrušen.
Nejsem si úplně jistý, jestli bych hovořil o neúspěchu. Šlo spíše o politické rozhodnutí bez dostatečného objektivního a nezávislého posouzení, zvlášť po třech letech jeho existence. Mimochodem je ale skutečně zajímavé, že druhý pilíř velmi dobře funguje v západních státech, zatímco v prostoru střední a východní Evropy se příliš neuchytil. Víme, jak to dopadlo v Polsku či v Maďarsku (peníze klientů druhého pilíře byly de facto znárodněny – pozn. red.). I to je možná jeden z důvodů, proč se u nás podobný model neprosazuje.
Zmíněný Petr Bartoň říká, že větší přínos pro zlepšení finanční situace lidí po odchodu do důchodu než penzijko skýtá Dlouhodobý investiční produkt. Co vy na to?
Vůči DIP se nechceme jakýmkoliv způsobem vymezovat. Je to produkt, který by měl sloužit stejnému cíli jako penzijní spoření a zákonné podmínky obou produktů jsou velmi podobné. DIP je podle mého názoru vhodnější pro klienty, kteří jsou finančně vzdělanější a chtějí se aktivně podílet na sestavení svého investičního portfolia. Většina klientů se ale stále necítí na to, aby si portfolio sestavovala sama. Pro ně může být výhodnější penzijní spoření, kde investiční strategii spravují profesionálové. Z pohledu daňového zvýhodnění jsou na tom oba produkty, tedy penzijko a DIP, obdobně.
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
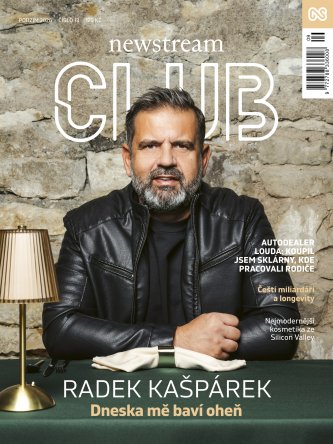
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.