Antimonopolní úřad schválil vstup Pavla Tykače do Mafry. Druhou polovinu si ponechá skupina Kaprain.
Úřad pro ochranu hospodářské soutěže (ÚOHS) povolil společnosti Tymeprax Pavla Tykače odkup poloviny mediální skupiny Mafra. Zbylou polovinu si ponechá dosavadní vlastník, skupina Kaprain podnikatele Karla Pražáka. Úřad o tom informoval v tiskové zprávě. Rozhodnutí je pravomocné.
„Úřad ve správním řízení dospěl k závěru, že spojení nebude mít za následek podstatné narušení hospodářské soutěže, a proto transakci povolil. Rozhodnutí je pravomocné,“ uvedl ÚOHS.
Mafru koupila skupina Kaprain v roce 2023 od premiéra Andreje Babiše (ANO) společně s firmou Londa a chemickými závody Synthesia. Hodnota tehdejší transakce dosahovala podle neoficiálních informací zhruba deseti miliard korun.
Skupina Mafra vydává mimo jiné deník Mladá fronta DNES nebo provozuje zpravodajský server iDNES.cz. O aktuální transakci skupina informovala už loni v listopadu, její hodnotu však nezveřejnila.
Tymeprax je nově založená společnost pro nabytí polovičního podílu ve společnosti Mafra, jejím vlastníkem je miliardář Pavel Tykač.
Uhlí se vrací do hry. Tykačovy elektrárny pojedou déle
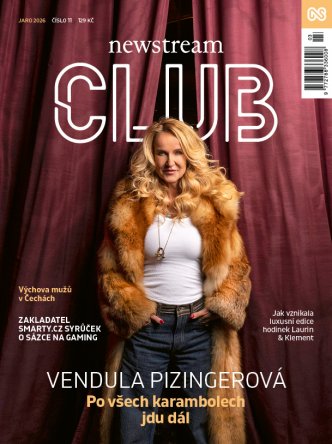
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je hvězdný šéfkuchař Radek Kašpárek. Radek Kašpárek je nový člověk, alespoň to říká v titulním rozhovoru.„Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.
Související
Miliardář Tykač získal od Kaprainu polovinu skupiny Mafra
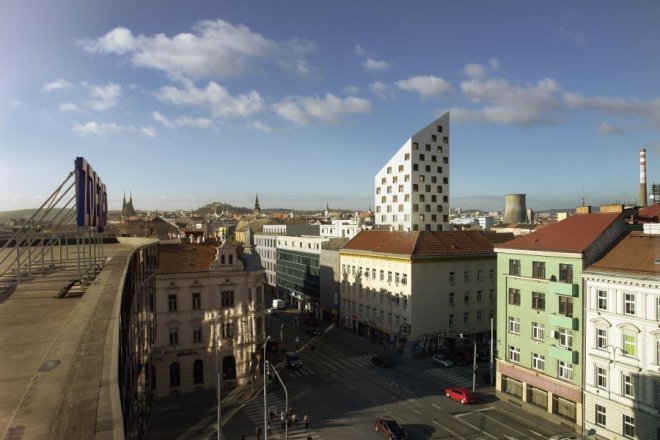
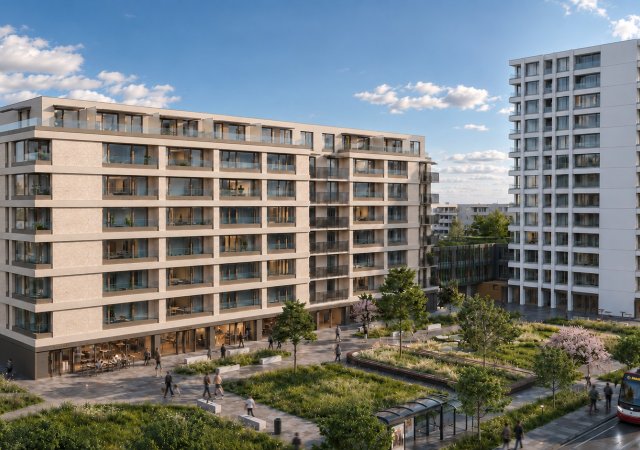
Brno získává novou dominantu. Na Křenové ulici roste výškový dům, který se už teď prosazuje v městském horizontu a připomíná londýnský mrakodrap The Shard.
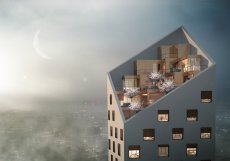
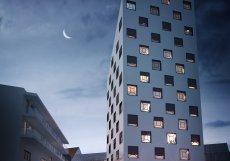
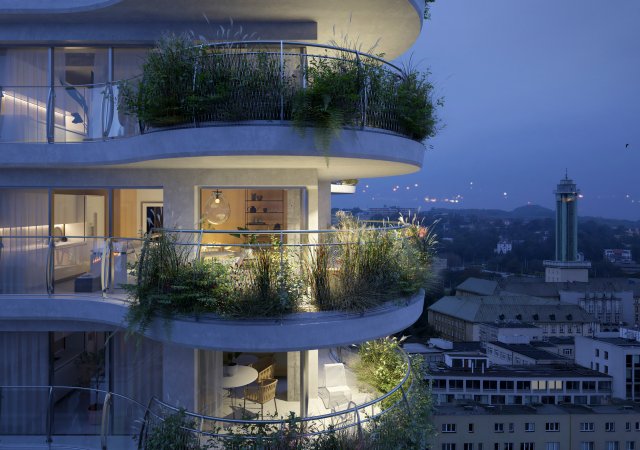
Na Křenové ulici v Brně roste dům, který už teď mění panorama města. Novostavba s ostrou siluetou a výškou asi 60 metrů vstupuje do finální fáze. Projekt má ambici stát se novou vertikální dominantou širšího centra. Svým tvarem si podle autorů vysloužil i přirovnání k londýnskému mrakodrapu „The Shard“.
S rostoucí výškou se mění i charakter bydlení. Zatímco nižší patra zůstávají v kontaktu s ulicí, ve vyšších podlažích se otevírají výhledy na Petrov, Špilberk i širší panorama Brna. Autorem návrhu je architekt Rudolf Müller.
Projekt nabídne byty od dispozic 1+kk až po 4+kk. Menší jednotky kolem 40 metrů čtverečních míří spíše na investory nebo jednotlivce, větší byty pak na rodinné bydlení. Ve vyšších patrech jsou plánované byty s terasami a mezonetové jednotky.
„Byty na Křenové kombinují centrální polohu s typem bydlení, který v této části města dlouho chyběl,“ říká Denisa Miklíková z realitní kanceláře Century 21 Bonus Brno. „Je to nabídka pro lidi, kteří chtějí být ve středu dění, ale zároveň očekávají kvalitu a dlouhodobou hodnotu nemovitosti,“ dodává.
Stavební spořitelny lákají klienty na vyšší zhodnocení úspor
Stavební spořitelny se snaží čelit poklesu zájmu klientů lepším úročením vkládaných úspor. Lidé ochotní u nich spořit aspoň po šest let mohou své peníze zhodnotit o více než 5,5 procenta ročně. Tedy lépe než na spořicím účtu u bank. Aktuálně ke zvýšení přikročila Modrá pyramida ze skupiny Komerční banky.
Ceny bytů se podle developerů pohybují přibližně od 5,9 milionu do 18,5 milionu korun v závislosti na velikosti a umístění. Standard zahrnuje například klimatizaci, centrální vytápění nebo přípravu na venkovní stínění. Budova spadá do energetické třídy B a součástí projektu jsou i parkovací místa.
Oblast kolem ulice Křenová v posledních letech prochází postupnou proměnou. Nová výstavba zde navazuje na stávající městskou strukturu a postupně mění charakter širšího centra.
Dokončení projektu je plánováno na prosinec 2026, předání bytů novým majitelům pak na začátek roku 2027.
Vychází nové podzimní číslo magazínu Realitní Club. Společným jmenovatelem čísla jsou investice. Nejen ty finanční, ale také investice do kvalitního návrhu, dobré lokality a dlouhodobě fungujícího města.
Na obálce jsou architekti Jaroslav Wertig a Boris Redčenkov ze studia A69. V titulním rozhovoru upozorňují na paradox současného bydlení, kdy se z bytů stále častěji stává investiční produkt a prodejní metry mohou dostávat přednost před kvalitou každodenního života.
O byznysu kolem kulturních nemovitostí mluví Albert Čuba, zakladatel ostravského Divadla Mír. V rozhovoru popisuje, jak kolem kultury vybudoval fungující podnikatelský model a proč už jsou banky ochotné financovat i divadelní nemovitosti.
O největších developerských investicích mluví v magazínu Rudolf Vacek, šéf Penta Real Estate. Popisuje proměnu pražských brownfieldů, budoucnost Bubnů i projekty na Florenci, Budějovické nebo Vítězném náměstí.
Hlavní téma čísla se vrací také k nejtradičnější české realitní investici – bytu na pronájem. Češi totiž dál považují nemovitosti za jednu z nejjistějších cest, jak dlouhodobě uložit peníze. Jenže investiční byt už není automat na peníze. Ceny výrazně vzrostly, financování je dražší a čistý výnos z nájemného se u běžného bytu často pohybuje jen kolem tří procent. Do výsledku navíc stále více promlouvají náklady na opravy, kvalita domu, správa, nájemníci i přísnější podmínky financování.
„Doba, kdy byl investiční byt téměř automaticky dobrou investicí, končí. Dnes mnohem víc rozhoduje kvalita, lokalita a dlouhodobá udržitelnost projektu. Právě na to se nové číslo Realitního Clubu dívá z pohledu architektů, developerů i investorů,“ říká Petra Nehasilová, šéfredaktorka magazínu Realitní Club.
Magazín Realitní CLUB. Digitální verzi magazínu si můžete objednat na stránkách newstream.cz, distribuci tištěného magazínu zajišťuje Send.
Související
Věžák na ostravském sídlišti se promění v luxusní bydlení. Developer sbírá peníze i od drobných investorů
Stavební spořitelny se snaží čelit poklesu zájmu klientů lepším úročením vkládaných úspor. Lidé ochotní u nich spořit aspoň po šest let mohou své peníze zhodnotit o více než 5,5 procenta ročně. Tedy lépe než na spořicím účtu u bank. Aktuálně ke zvýšení přikročila Modrá pyramida ze skupiny Komerční banky.
Modrá pyramida má sice coby základní úrokovou sazbu 0,5 procenta, ale díky různým „vymoženostem“ v rámci marketingových akcí doposud nabízela tři procenta a od 1. dubna se tato sazba zvyšuje na 3,5 procenta. Jak Newstreamu potvrdil mluvčí KB Pavel Zúbek, 3,5procentní sazba se vztahuje na úložky do milionu korun a úložky nad tuto částku se úročí 0,5 procenta.
Podobně poskládanou mají garantovanou sazbu také další stavební spořitelny. Moneta Stavební spořitelna garantuje 2,5 procenta, ČS stavební spořitelna (Buřinka) dvě procenta a ČSOB Stavební spořitelna 1,3 procenta. U Raiffeisen stavební spořitelny činí garantovaná sazba 3,3 procenta, a to bez marketingových akcí.
Jiným ukazatelem, který je pro klienty podstatně zajímavější, je celkové zhodnocení vkladu po započtení státní podpory (ta činí tisíc korun ročně) a dalších bonusů, které stavební spořitelny nabízejí. Je to například kompenzace snížení státní podpory (v roce 2024 ze dvou na tisíc korun ročně, s kompenzací začala jako první Buřinka), dále finanční částka při počátečním vkladu převyšujícím určitou hranici. Například Buřinka nabízí za počáteční vklad nad 75 tisíc bonus 2,5 tisíce korun, ČSOB dva tisíce za to, když si klient na své stavební spoření do čtyř měsíců vloží minimálně 50 tisíc korun. Další bonusy jsou vázané například na pravidelný příjem na běžném účtu u mateřské banky či minimální počet plateb kartou měsíčně.
Nejlepší spořicí účty se v březnu drží čtyřky. Náskok před inflací ale mohou kvůli Íránu ztrácet
Březnový žebříček spořicích účtů přináší na první pohled známý obrázek. Nejlepší sazby se pořád drží kolem čtyř procent, často ale za cenu podmínek, limitů či časově omezených bonusů. Do březnového přehledu se ale vkrádá nový faktor: válka v Íránu.
Jak plyne z informací poskytnutých stavebními spořitelnami, po započtení státní podpory a nejrůznějších finančních pobídek tak může klient na stavebním spoření své úložky během šesti let každoročně v průměru rozmnožit o 4,5 až 5,6 procenta. Jiné zhodnocení než průměr vypočítaný ze šesti let nemá cenu uvádět, protože výnosy prvního roku jsou ovlivněny jednorázovými bonusy.
Srovnání úrokových sazeb stavebních spořitelen (březen/duben 2026)
Spořitelna
Max. zhodnocení vkladu* (% p. a.)
Řádný úvěr (%)
Překlenovací úvěr (%)
ČSOB Stavební spořitelna
4,5
3,5
5,79
Raiffeisenbank Stavební spořitelna
4,86
2,99
4,89
Moneta Stavební spořitelna
5,6
5,5
—
Stavební spořitelna ČS
5,3
4,5
od 5,09
Modrá pyramida
4,95
3,49
od 4,99
* průměrné roční zhodnocení vložených prostředků po započtení státní podpory a bonusů poskytovaných spořitelnami, doba spoření šest let, jde buď o pravidelné měsíční úložky 1700 korun, anebo jednorázový vklad 20 tisíc korun, některá stavební spořitelna zohledňuje poplatky a dokonce i daně z úroků, jiná ne
Takové zhodnocení úspor na stavebním spoření je tedy lepší než na spořicím účtu u bank. Tam se úroky v současnosti většinou pohybují maximálně kolem čtyř procent, a to ještě s různými limity vkladu. Doby, kdy šly úroky na vklady u bank až k šesti či dokonce sedmi procentům, jsou ty tam. Dolů je stáhlo postupné snižování klíčové základní sazby naší centrální banky.
Stavební spoření má ale ve srovnání se spořicími účty i termínovanými vklady jednu nevýhodu. Pokud k němu přistupujeme jako ke spořicímu produktu, jsou na něm peníze vázané po dobu šesti let. Zatímco prostředky ze spořicího účtu lze vybrat jednostranně a ihned a z termínovaného vkladu za určitých vázacích dob či sankcí rovněž. Výhodou spoření ve „stavebku“ ale je, že člověk dopředu ví, s jakým hodnocením může počítat. U spořicích účtů to neplatí, banka tam může úrokovou sazbu jednostranně změnit.
Nezajištěný úvěr na tři miliony a 25 let? Proč ne. Stavební spoření žije i přes invazi hypoték
I když synonymem financování nákupu, oprav či modernizací nemovitostí jsou hypotéky, stavební spoření své místo na slunci neztrácí. I proto, že nabízí úvěr, který je na trhu jedinečný, říká v rozhovoru Petr Kielar, nezávislý konzultant v oboru stavební spoření a bývalý dlouholetý zaměstnanec a posléze člen představenstva Českomoravské stavební spořitelny, předchůdkyně dnešní ČSOB Stavební spořitelny.
Bonusy a další přilepšení stavební spořitelny obvykle poskytují v rámci vyhlašovaných marketingových akcí, které mají omezené trvání a na něž obvykle navazují jiné akce. V podmínkách, respektive v úročení stavebního spoření, tak není vůbec jednoduché se vyznat. „Nabídky se v posledních letech komplikují. Je obvyklé, že stavební spořitelna nabídne nějaký úrok, k tomu úrokové zvýhodnění plus bonus ve výši státní podpory. Případně nějaký další bonus, takže pro klienta je to složité, obtížně porovnatelné,“ hodnotí nezávislý konzultant a bývalý člen představenstva Českomoravské stavební spořitelny (dnes ČSOB Stavební spořitelna) Petr Kielar.
Právě toto je podle něj jedna z možných příčin poklesu zájmu o stavební spoření. Počet uzavřených smluv se v posledních letech totiž každoročně mírně snižuje. „Když klient vidí, že úroková sazba jsou dvě procenta, tak už nečte další podmínky a nespočítá si, o kolik se mu výnos zvýší díky bonusu a státní podpoře. Vidí jen základní úrokovou sazbu, která je nízká, a ztratí zájem. Prostě nevidí celkový výnos,“ podtrhuje Kielar.
Modrá pyramida zvyšuje sazby. Spoření nově nabídne až 3,5 procenta
Modrá pyramida stavební spořitelna ze skupiny Komerční banky od 1. dubna zvyšuje úročení stavebního spoření. Nové smlouvy nově nabízejí garantovanou sazbu 3,5 procenta ročně na dobu šesti let, a to pro zůstatek až do jednoho milionu korun. Podle společnosti jde aktuálně o jedno z nejvyšších garantovaných úročení na trhu. Akční nabídka platí do 30. června 2026.
Kielar připomíná, že složité podmínky neměly spořitelny vždy. Po dlouhou dobu spočívaly marketingové akce v zásadě v tom, že spořitelna odpustila poplatek za uzavření smlouvy, který činil jedno procento z cílové částky. „Pak ale všechny stavební spořitelny tento poplatek zrušily a nebylo co odpouštět. Marketingové akce se změnily, stavební spořitelny začaly klientům přidávat různé bonusy a prémie. A v roce 2023, kdy se začalo mluvit o úplném zrušení státní podpory, se stal oblíbeným bonusem finanční příspěvek, který po šest let spoření kompenzoval státní podporu. Ten se s přestávkami používá stále a dnes jej nabízí tři z pěti spořitelen,“ rekapituluje Kielar.
Zdá se však podle něj, že si stavební spořitelny nepřehlednost svých podmínek, která řadu klientů odradí, uvědomují a zkoušejí to změnit. Některé už přistoupily k tomu, že zvýšily garantovanou sazbu a od bonusů upustily.
Šéf JRD Sadil: Realitní trh brzdí. Nově o něm rozhoduje i dění na Blízkém východě
Růst cen ztrácí tempo a investoři přepínají do opatrnějšího režimu. „Mírný růst v řádu jednotek procent je dnes realistický,“ říká Jan Sadil z JRD Development. Hra se přesouvá od spekulace k výnosu.
Další želízko v ohni stavebních spořitelen jsou úvěry
Samostatnou kapitolou, která dodává stavebnímu spoření atraktivitu, jsou úvěry. Stavební spořitelny poskytují nejen řádné úvěry ze stavebního spoření a překlenovací úvěry, ale také hypotéky, které jsou srovnatelné s hypotékami od bank. Ale také takzvané překlenovací úvěry a dále nezajištěné úvěry, které mohou jít až do tří milionů korun a doby splatnosti 20 či 25 let.
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.
Související
Modrá pyramida zvyšuje sazby. Spoření nově nabídne až 3,5 procenta