Nejhorší investice roku? Evropské nemovitosti


Bankovní krize z března sice byla krátká, ale měla dalekosáhlé důsledky. Největší obětí se podle očekávání stal evropský nemovitostní trh. Kombinace odlivu kapitálu do jiných sektorů, neochoty investovat a vysokých úrokových sazeb se na trhu podepsala velmi negativně. Vyjádřeno evropskými indexy tak právě nemovitostní trh platí za nejhorší letošní investici.
Investice do realit, konkrétně evropských realit se v letošním roce hrubě nevyplácí. A platí to jak pro investic „do cihel“, tak i do firem, které jsou hlavními hráči na evropském nemovitostním trhu.
Důvodem je kombinace negativních faktorů, které se podepisují na téměř všech složkách real estate byznysu, ale nejvíce na tom rezidenčním. Ten byl dlouhá léta zvyklý na velmi levné financování. Díky nízkým úrokovým sazbám mohli developeři stavět extrémně rychle a levně. O poptávku měli vystaráno, protože díky levným hypotékám na vlastní bydlení dosáhl téměř každý, kdo po něm toužil. Navíc při sazbách 0,5 až 2 procenta se vyplatilo půjčit si i na investiční nemovitost, která nesla výnos kolem 5 procent (což byl průměrný výnos z českých rezidenčních nemovitostí v posledním roce, ve velkých městech byl nižší).
I díky tomu real estate sektor rostl i na burze.
Developeři zlevňují byty nejen v rámci marketingových akcí. Jak ukazuje čerstvý Deloitte Develop Index, průměrná cena za metr čtvereční u projektu uvedeného do prodeje o letošních letních prázdninách činila v Praze 153 700 korun. Loni o prázdninách dosahovala tato cena u novinek v průměru 177 000 korun.
Developeři šli s cenami u nejnovějších bytových projektů dolů. Meziročně o víc než desetinu
Reality
Růst sazeb změnil hru
Vše však skončilo na počátku letošního roku. Úrokové sazby v Česku i eurozóně postupně vzrostly a konec levného financování na straně developerů a nedostupnost hypoték zadělal na velký problém.
Vše dokonala desetidenní krize na jaře letošního roku, kdy zkrachovaly dvě americké banky a padla Credit Suisse, kterou převzala konkurenční UBS. Již krátce poté odborníci varovali, že největší obětí nové situace bude nemovitostní sektor. Důvodem totiž měla být nižší ochota bank poskytovat financování, real estate navíc již tehdy patřil k problematickým sektorům.
Investoři proto rychle přesouvali peníze do jiných oblastí, což se na akciích nemovitostních společností podepsalo razantním propadem. Někdy až o 70 procent, navzdory tomu, že firmy měly velmi solidní zadlužení a fundamenty.
Srpnový výsledek tuzemského stavebnictví je povzbudivý, otázkou však je, zda se nejedná o přechodný výkyv – ovlivněný například načasováním dovolených v sektoru stavebnictví nebo developmentu. 
Lukáš Kovanda: Stavebnictví drtí i neochota vlády stavět „hladové zdi“
Názory
Jediný, kdo nevydělává
Nejlépe situaci vystihuje vyjádření indexu EuroStoxx 600 Real Estate, v němž jsou hlavní evropské firmy působící na nemovitostním trhu. Ten se od začátku roku propadl o 9,6 procenta. Pro srovnání: evropský bankovní sektor si připsal více než 12 procent a například takový automotive sektor, který ostřeluje drsná čínská konkurence, posílil téměř o 11 procent.
Potvrdily se tak zvěsti, které někteří investoři očekávali. Již v polovině roku agentura Bloomberg přišla s tím, že nejvíce shortovaným sektorem je právě real estate.
Přesto například portfolio manažer J&T Investiční společnosti Michal Semotan již v dubnu avizoval, že očekává propad na realitním trhu, který přinese příležitosti.
„Domníváme se, že se situace kolem Credit Suisse projeví zejména v oblasti realit. Tam očekáváme velké příležitosti u těch firem, které jsou dostatečně velké, aby případné otřesy nemovitostního trhu přestály a vyšly z nich jako vítězi. Věříme, že jednou z takových firem je Venovia, německá společnost vlastnící statisíce bytů pro nájemní bydlení. Jde o firmu s minimálním dluhem, která refinancování na roky 2023 a 2024 zvládne i z vlastních zdrojů,“ vysvětlil Michal Semotan.
Akcie společnosti Vonovia od dubna do dneška posílila o téměř 16 procent.
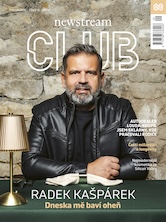
Vychází podzimní Realitní Club
Vychází nové podzimní číslo magazínu Realitní Club. Společným jmenovatelem čísla jsou investice. Nejen ty finanční, ale také investice do kvalitního návrhu, dobré lokality a dlouhodobě fungujícího města.
Na obálce jsou architekti Jaroslav Wertig a Boris Redčenkov ze studia A69. V titulním rozhovoru upozorňují na paradox současného bydlení, kdy se z bytů stále častěji stává investiční produkt a prodejní metry mohou dostávat přednost před kvalitou každodenního života.
O byznysu kolem kulturních nemovitostí mluví Albert Čuba, zakladatel ostravského Divadla Mír. V rozhovoru popisuje, jak kolem kultury vybudoval fungující podnikatelský model a proč už jsou banky ochotné financovat i divadelní nemovitosti.
O největších developerských investicích mluví v magazínu Rudolf Vacek, šéf Penta Real Estate. Popisuje proměnu pražských brownfieldů, budoucnost Bubnů i projekty na Florenci, Budějovické nebo Vítězném náměstí.
Hlavní téma čísla se vrací také k nejtradičnější české realitní investici – bytu na pronájem. Češi totiž dál považují nemovitosti za jednu z nejjistějších cest, jak dlouhodobě uložit peníze. Jenže investiční byt už není automat na peníze. Ceny výrazně vzrostly, financování je dražší a čistý výnos z nájemného se u běžného bytu často pohybuje jen kolem tří procent. Do výsledku navíc stále více promlouvají náklady na opravy, kvalita domu, správa, nájemníci i přísnější podmínky financování.
„Doba, kdy byl investiční byt téměř automaticky dobrou investicí, končí. Dnes mnohem víc rozhoduje kvalita, lokalita a dlouhodobá udržitelnost projektu. Právě na to se nové číslo Realitního Clubu dívá z pohledu architektů, developerů i investorů,“ říká Petra Nehasilová, šéfredaktorka magazínu Realitní Club.
Magazín Realitní CLUB. Digitální verzi magazínu si můžete objednat na stránkách newstream.cz, distribuci tištěného magazínu zajišťuje Send.