Hypotéka není jen o sazbě. Opočenský radí, jak přemýšlet o bydlení jako o kapitálu

Získat hypotéku dnes může stát hodně úsilí. Ceny nemovitostí rostou, podmínky jsou přísné. „Klienti většinou řeší hned úrokovou sazbu, ale to má smysl až ve chvíli, kdy je hypotéka prakticky hotová,“ říká v pořadu Newstream Byznys Talks úvěrový analytik společnosti OVB Allfinanz Michael Opočenský.
Výsledný produkt je hodně podobný, ale to, jak k získání hypotéky dojde a jaký je to proces pro klienta, se může hodně lišit.
Bonitu vyhodnocují banky po svém
Pro banku je samozřejmě snazší poskytnout hypotéku člověku, který už u ní má účet. Vidí jeho finanční historii i co pravidelně platí. Ale jít si pro ni pouze do své banky nemusí být vždy dobré řešení. „To, co jedna banka akceptuje, může být pro druhou problém. Některé jsou konzervativnější. Pohled banky na daného klienta, takzvaná bonita, která je posuzována, se může výrazně lišit v různých bankách pro lidi s příjmem podnikatelů nebo cizince," vysvětluje Opočenský.
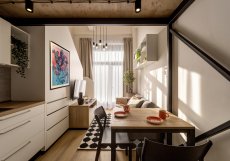
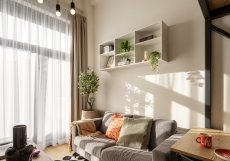
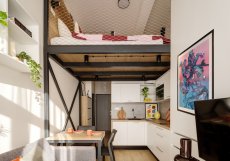
Rekonstrukce malých bytů bývá často kompromisem mezi ambicemi a rozpočtem. V případě 35metrového bytu v pražských Holešovicích však architektkám ze studia Plus One Architects stačilo minimum finančních prostředků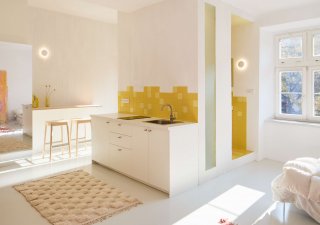
Když peněz není nazbyt: Rekonstrukce holešovického mikrobytu ukazuje, jak lze z minima vytvořit maximum
Reality
Analytik proto radí poradcům postupovat v jednotlivém pořadí: zaprvé, zajistit, aby klient hypotéku vůbec dostal – banka pozitivně posoudila jeho příjmy a hodnotu nemovitosti. Zadruhé, aby splnil podmínky čerpání. A až za třetí přichází na řadu sazba. „Až když je hypotéka v podstatě hotová, můžeme řešit, jaká je její cena,“ vysvětluje analytik.
Druhá zástava jen na čas
Další věc, kterou poradci pomáhají klientům zvládnout, je cena nemovitosti – mnohde jsou totiž domy a byty příliš drahé. „V Praze se ceny v developerských projektech dostávají třeba i přes 300 tisíc korun za metr čtvereční. Otázka je, jestli banky toto budou dál akceptovat, nebo to bude znamenat, že ten klient bude muset mít víc vlastních prostředků nebo nějakou jinou nemovitost, kterou by úvěr na bydlení dozajistil,“ říká Opočenský. ČNB omezuje poměr výše úvěru k hodnotě nemovitosti. Dle nařízení České národní banky si lidé mladší 36 let mohou půjčit maximálně 90 procent hodnoty nemovitosti. Starší jen 80 procent. „Pokud byt stojí 5 milionů, banka půjčí maximálně 4 miliony. Řešením bývá ručení další nemovitostí v rodině. Banky dvě zástavy akceptují rády a pak je reálné i stoprocentní financování kupní ceny,“ dodává Opočenský. Druhá zástava je podle analytika praktičtější než půjčovat si od rodiny či známých.
Bydlení je pro většinu české populace stále hůře dostupné. Podle nového průzkumu agentury STEM/MARK pro Salutem Group představuje problém pro osm z deseti Čechů a více než tři čtvrtiny respondentů uvádějí, že je ve svém regionu prakticky nemožné najít cenově přijatelný byt či dům. Téměř polovina domácností navíc vydává na bydlení více než třicet procent svých příjmů, což zásadně omezuje jejich schopnost vytvářet úspory a plánovat budoucnost.
Bydlení je nedostupné pro osm z deseti Čechů. Pomoci mohou rekonstrukce starých domů
Reality
Ceny nemovitostí rostou rychle, takže se dá docela dobře odhadnout, kdy dosáhne nemovitost, která byla účelem úvěru a je tou první zástavou takové hodnoty, že bude možné například dům rodičů vyvázat. Většinou to bývá poměrně rychle – po první fixaci, tedy po třech či pěti letech.
Nemovitost jako kapitál, ne jako zátěž
Mnoho lidí vnímá dům jen jako místo k bydlení. „Vidíme situace, kdy někdo zůstává v příliš velkém, energeticky drahém domě, i když už na něj nestačí. Přitom je to kapitál, který může pomoci třeba financovat menší, komfortnější bydlení nebo dům s pečovatelskou službou, případně bydlení pro vnouče,“ říká Opočenský. Zásadní je plánovat včas, neřešit to až ve chvíli, kdy přijde moment, který ukáže, že se senior o dům či sebe nedokáže postarat. „Dá se o tom bavit dřív, připravit v klidu plán, neřešit to emočně a pod tíhou situace, ale přemýšlet včas o tom, že nemovitost nese hodnotu, která se dá použít dobře potom, co ji nemohu použít jako její majitel. Pokud se s ní pracuje strategicky, může být nemovitost ve stáří mnohem víc než energeticky náročný dům,“ říká Opočenský.
30 procent jde na investiční byty
Doba dlouhých fixací je pryč. Většina klientů volí fixaci na tři roky nebo kratší dobu, protože vychází nejlevněji. Banky navíc zvýhodňují hypotéky na pasivní a nízkoenergetické domy. Roste i zájem o investiční byty, dnes tvoří zhruba 30 procent hypoték.
Jak získat hypotéku, když nemáte dost peněz?
Čím ji dozajistit?
Jak získat hypotéku, když pracujete na „živnosťák“?
A co když máte paušální daň nebo s.r.o.?
Jak si pořídit apartmán v zahraničí?
A investiční byt?
Na to vše odpovídá úvěrový analytik OVB Allfinanz Michael Opočenský v pořadu Newstream Byznys Talks v rozhovoru s Terezou Zavadilovou.
Bankovní rada České národní banky doporučila bankám, aby zpřísnily limity pro nákupy investičních nemovitostí. Doporučení je platné k 1. dubnu 2026, bude se vztahovat pouze na nově poskytnuté úvěry. U nemovitostí určených pro vlastní bydlení ČNB nastavení limitů nezměnila. Podle analytiků je cílem kroku centrální banky zchladit trh a zpomalit růst cen. Velké dopady ale nečekají.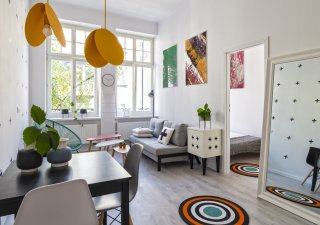
ČNB přitvrzuje. Hypotéky na investiční byty mají být přísnější
Money
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.