Ekonom Skořepa: Snížení sazeb zlevnění hypoték nepřinese
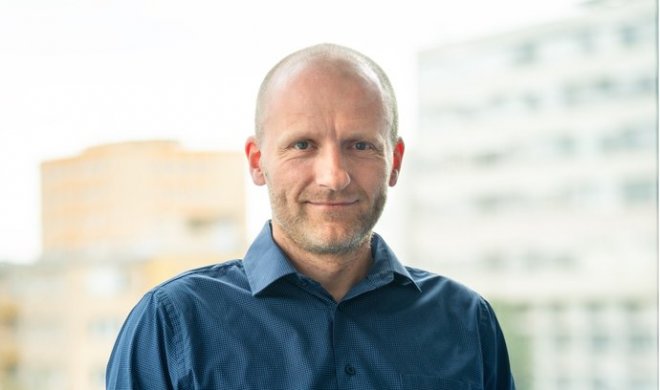

Bankovní rada České národní banky snížila základní úrokovou sazbu o čtvrt procentního bodu na 3,5 procenta. Byl to čekávaný krok centrálních bankéřů? Podle analytika Michala Skořepy z České spořitelny ne tak docela. A jaké bude mít dopady? „Lehce to přispěje spíš firemnímu sektoru, kde jsou úvěry zpravidla navázány na kratší úrokové sazby.“
Vy jste snížení sazeb nečekal?
Neřekl bych úplně tak jednoznačně, protože sice úplně poslední zpráva uvedla, že inflace v dubnu zpomalila na 1,8 procenta, ale v inflaci jsou určité trendy, které nabádaly k určité opatrnosti. Navíc guvernér Michl v nedávném rozhovoru potvrdil, že ostřelování inflace kolem jednoho procenta mu není proti mysli. Ale máte pravdu, že všeobecné očekávání trhu byl spíše pokles.
Viceguvernérka Zamrazilová se v jiném rozhovoru vyjádřila, že jestli nyní dojde ke snížení sazeb, tak to bude v tomto cyklu naposledy…
Je velká debata, kde nakonec reposazba skončí. Letitým předpokladem bylo, že konečným stavem bude trojka. Ale je jednoznačné, že celá řada členů bankovní rady může tu úroveň vidět výše, třeba i na několik let. My v České spořitelně zatím očekáváme, že to bude níže. Pokud skutečně základní sazba zůstane na úrovní 3,50 procenta, tak by se to podle našeho předpokladu mělo projevit tak, že bude inflace klesat pod cílovanou úroveň dvou procent. Ale bude záležet na spoustě vnějších faktorů.
Bankovní rada ČNB snížila dvoutýdenní repo sazbu (2T repo sazbu) o 0,25 procentního bodu na 3,50 procenta, uvedl šéf komunikace ČNB Jakub Holas. Bankovní rada své rozhodnutí, které je v souladu s převažujícím očekáváním na finančním trhu, opírá o novou makroekonomickou prognózu i předběžný odhad dubnové inflace, která s meziroční hodnotou 1,8 procenta byla nejnižší za sedm let. 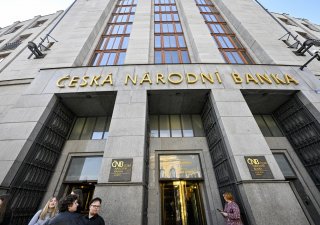
ČNB snížila základní sazbu na 3,5 procenta. A zhoršila výhled inflace
Money
Jaká inflační rizika vidíte na obzoru?
Je celá řada faktorů, které mohou působit nahoru. Ať už to bude třeba rychlejší růst platů. To je ve veřejném sektoru už letos. Je dlouhodobé napětí na trhu práce, což může vést k tlaku na rychlejší růstu mezd. Určitě může hrát roli i situace na realitním trhu, kde je nabídka pořád nedostatečná. Nadále se staví málo, a to nejen v Praze, ale na území celé republiky. To vytváří prostor pro další růst cen nemovitostí. Na vývoj na trhu práce navazuje situace v oblasti služeb. Takže ano, je vidět celá řada tlaků na růst inflace. Dokonce někteří ekonomové hovoří o tom, že by Češi mohli začít rozpouštět své nahromaděné úspory. Přestože platí, že lidé s vyššími příjmy moc peněz na spotřebu nevydávají, tak v tomto případě nelze vyloučit tlak na růst cen nemovitostí. Chtěli by překlopit peníze z účtů do realit.
A specifický proinflační faktor, o kterém se moc nemluví, je případná snaha čínských úřadů podpořit tamní poptávku. Tamní ekonomika se už několik let potýká s ekonomickými potížemi. Zatím se podpora moc nedaří. Teď jsme slyšeli, že by měla přijít další vlna opatření. Pokud by se to podařilo, tak by to mohlo oživit poptávku celkově, protože Čína je globální hráč.
Kolísavost na akciových trzích v posledních týdnech způsobená mimo jiné vysokými cly, která Spojené státy uvalily na dovoz zboží z Číny, se projevuje také přesunem kapitálu mezi jednotlivými trhy. 
Investoři přesouvají kapitál z USA do EU a Japonska
Trhy
Existují i nějaké protiinflační faktory, které je možné očekávat?
Ano, zejména z toho, co se děje ve Spojených státech. Celní politika Donalda Trumpa působí protiinflačně sama o sově výší cel. Kdo si nebude moci dovést výrobu do USA, bude se ji snažit uplatnit někde jinde, včetně Evropy. A třeba i za nižší cenu. Ale už jenom ta obrovská nejistota, kterou Trump vyvolal svými kroky poslední týden, spoustu firem vede k váhání a odkládání investic. Celková agregátní poptávka trpí, což se mělo promítat do nižšího tlaku na ceny. Na obou stranách jsou zajímavé úvahy a debata bankovní rady musela být velmi bohatá.
Jak velké je riziko, že růst cen nedostupného bydlení se promítne do opětovného návratu inflace a tím i konce dalšího poklesu úrokových sazeb?
Myslím, že tento efekt nebude příliš silný. Toto snížení sazeb bylo očekáváno, byla jenom otázka, jestli se tak stane na květnovém zasedání nebo tom příštím, už bylo započítané. Není žádný důvod, aby se sazby hypoték dál výrazněji snižovaly. Celkově se na trhu čeká ještě nějaký pokles cen hypoték, o pár desetinek, nijak velký. Ten bych však nepřisuzoval současnému snížení základních sazeb, ale spíš očekávání budoucího dalšího snížení.
Přesvědčí současné snížení sazeb firmy, aby si víc půjčovaly? Přispěje k rychlejšímu růstu české ekonomiky?
Určitě. Každé snížení sazby je impulsem zejména pro firemní sektor, kde jsou úvěry zpravidla navázány na kratší úrokové sazby. Tam je reakce vždy viditelnější. Nebude to žádný dramatický efekt, ale určitě je lehounlinké přispění do firemních rozpočtů, což je může přimět, aby si více půjčovaly.
Průměrná sazba hypoték na počátku května poprvé od jara 2022 klesla pod pět procent, proti předchozímu měsíci se snížila o 0,05 procentního bodu na 4,96 procenta. Vyplývá to z údajů Swiss Life Hypoindexu. Metodika Hypoindexu odráží aktuální průměrnou nabídkovou sazbu hypotečního úvěru pro 80 procent hodnoty nemovitosti.
Hypoindex: Průměrná sazba hypoték poprvé od jara 2022 klesla pod pět procent
Reality
Vychází podzimní Realitní Club
Vychází nové podzimní číslo magazínu Realitní Club. Společným jmenovatelem čísla jsou investice. Nejen ty finanční, ale také investice do kvalitního návrhu, dobré lokality a dlouhodobě fungujícího města.
Na obálce jsou architekti Jaroslav Wertig a Boris Redčenkov ze studia A69. V titulním rozhovoru upozorňují na paradox současného bydlení, kdy se z bytů stále častěji stává investiční produkt a prodejní metry mohou dostávat přednost před kvalitou každodenního života.
O byznysu kolem kulturních nemovitostí mluví Albert Čuba, zakladatel ostravského Divadla Mír. V rozhovoru popisuje, jak kolem kultury vybudoval fungující podnikatelský model a proč už jsou banky ochotné financovat i divadelní nemovitosti.
O největších developerských investicích mluví v magazínu Rudolf Vacek, šéf Penta Real Estate. Popisuje proměnu pražských brownfieldů, budoucnost Bubnů i projekty na Florenci, Budějovické nebo Vítězném náměstí.
Hlavní téma čísla se vrací také k nejtradičnější české realitní investici – bytu na pronájem. Češi totiž dál považují nemovitosti za jednu z nejjistějších cest, jak dlouhodobě uložit peníze. Jenže investiční byt už není automat na peníze. Ceny výrazně vzrostly, financování je dražší a čistý výnos z nájemného se u běžného bytu často pohybuje jen kolem tří procent. Do výsledku navíc stále více promlouvají náklady na opravy, kvalita domu, správa, nájemníci i přísnější podmínky financování.
„Doba, kdy byl investiční byt téměř automaticky dobrou investicí, končí. Dnes mnohem víc rozhoduje kvalita, lokalita a dlouhodobá udržitelnost projektu. Právě na to se nové číslo Realitního Clubu dívá z pohledu architektů, developerů i investorů,“ říká Petra Nehasilová, šéfredaktorka magazínu Realitní Club.
Magazín Realitní CLUB. Digitální verzi magazínu si můžete objednat na stránkách newstream.cz, distribuci tištěného magazínu zajišťuje Send.