Vladimír Bezděk: Česko se stává Lucemburskem pro fondy kvalifikovaných investorů
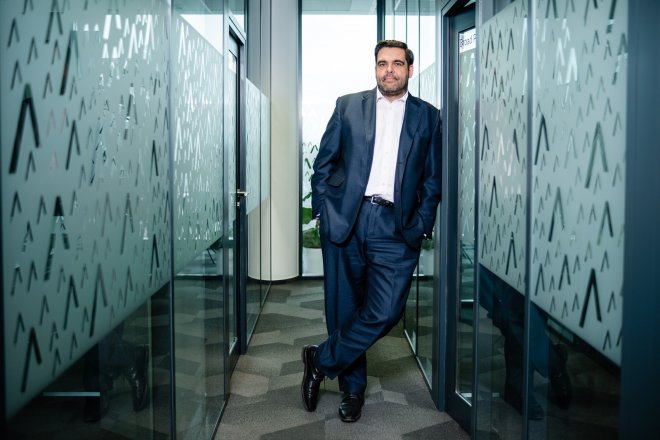

Český trh fondů kvalifikovaných investorů zažívá dlouhodobý růst a jeho význam začíná přesahovat hranice republiky. Stojí za tím zajímavá nabídka na trhu, ale také mimořádně kvalitní legislativa, říká Vladimír Bezděk, šéf investiční společnosti Avant, která spravuje více než dvě stovky fondů a podfondů s aktivy přesahujícími 170 miliard korun.
Fondy kvalifikovaných investorů lákají čím dál více kapitálu. Co se změnilo, že jsou nyní tak v kurzu?
Celý trh fondů kvalifikovaných investorů je už řadu let na růstové trajektorii, přičemž meziroční tempo růstu dosahuje dvouciferných hodnot. Platí to například pro počet jednotlivých fondů. Podle mého názoru se do toho pozitivně promítá fakt, že se v Česku přibližně před patnácti lety podařilo poměrně dobře nastavit legislativu. Ta se samozřejmě průběžně vyvíjí, základní myšlenka a konstrukce fondů kvalifikovaných investorů ale zůstávají v zásadě stejné. Prostředí je tedy dlouhodobě stabilní a tento nástroj postupně ve finančním sektoru zdomácněl.
A další vlivy?
Nárůst aktiv výrazně ovlivnily dvě finanční skupiny, které spustily vlastní fondy, konkrétně fond J&T Arch a několik fondů skupiny Penta. Každá z těchto skupin vytvořila fondovou strukturu, do které vložila významnou část svého podnikání v hodnotě vysokých desítek miliard korun. Objem aktiv, který předtím rostl postupně, tak najednou výrazně poskočil. Pravděpodobně se to významně projevilo také v počtu investorů.
Kolik lidí orientačně dosáhne na investice do FKI?
My spravujeme přes dvě stě fondů a podfondů. To odpovídá přibližně čtvrtině českého trhu podle jejich počtu. Aktiva v těchto fondech přesahují 170 miliard korun, což představuje možná kolem dvaceti procent trhu. Za tím vším je přitom zhruba šest tisíc investorů. Data o počtu investorů se za celý trh neevidují, ale umím si představit, že právě vstup J&T a Penty množství investorů zvýšil.
A chtěl bych zmínit ještě jednu okolnost, o níž se často nemluví. České FKI se v posledních letech začínají používat také pro zastřešení aktiv, která neleží v České republice. Máte projekty a podnikatelská aktiva ve střední, východní nebo jižní Evropě, někdy i dále, ale jejich fondová struktura je vytvořena v české jurisdikci. S určitou nadsázkou bych řekl, že se české prostředí stává takovým malým Lucemburskem pro fondy kvalifikovaných investorů, minimálně ve středoevropském a východoevropském regionu.
A to je zajímavé i z hlediska české ekonomiky a daňových příjmů. Fond není pouze samotná právní konstrukce, vzniká sofistikované finanční odvětví. Potřebujete investiční společnost, depozitáře, auditora, často externí znalce na oceňování aktiv, právní služby a celou řadu dalších odborných činností. Konečnou odpovědnost za ocenění přitom nese investiční společnost.
Investoři často věří, že se rozhodují racionálně, na základě dat a ekonomických analýz. Ve skutečnosti však jejich rozhodování zásadně ovlivňují emoce. Strach z promarněné příležitosti, panika při propadech trhů nebo přílišná náklonnost k akciím, které už vlastní, mohou vést k drahým chybám. Vladimír Holovka, šéf investiční platformy XTB pro Česko, Slovensko a Maďarsko, v podcastu Newstream Byznys Talks vysvětluje, proč emoce nelze vypnout a jak si nastavit pravidla, která investora ochrání před vlastními rozhodnutími.
Vladimír Holovka z XTB o emocích při investování: Akcie jsou jako děti, leccos jim odpustíte
Newstream TV
Platí tato internacionalizace také pro investory?
Rozhodně, dokonce si myslím, že na straně investorů tento trend začal o něco dříve. Velmi silné zastoupení mají například slovenští investoři. Některé fondy mají slovenské investory dokonce přímo mezi zakladateli. Souvisí to mimo jiné s tím, že na Slovensku podle mého názoru není legislativa v této oblasti dlouhodobě tak dobře ukotvená jako v České republice.
Do čeho tedy lidé prostřednictvím fondů kvalifikovaných investorů nejčastěji investují?
Myslím, že na jednom z pomyslných medailových míst je stále kvalitní development. A slovem kvalitní myslím především dvě věci. Zaprvé dobrou lokalitu, typicky Prahu, krajská města nebo jejich bezprostřední okolí. Zadruhé zkušenou podnikatelskou skupinu, která má v daném oboru historii, dokončené projekty a prokazatelnou expertizu.
Development byl ostatně jednou z oblastí, na kterých před zhruba patnácti lety segment fondů kvalifikovaných investorů začal výrazněji růst. U nově zakládaných fondů už ale rozhodně není dominantní. Rostou fondy zaměřené na komerční nemovitosti, dále oblast práce s pohledávkami a samozřejmě velkým tématem jsou energetické projekty.
Zmiňoval jste, že se legislativa průběžně vyvíjí. Myslíte, že může dojít i ke změně některých základních parametrů FKI? Například minimální investice ve výši milionu korun nebo hranice 50 tisíc eur?
V tuto chvíli neeviduji nic, co by se v tomto směru připravovalo. A zároveň si ani nevybavuji, že by se v posledních letech vedla nějaká opravdu vážná odborná debata o změně těchto základních parametrů. Z těchto dvou důvodů si myslím, že to momentálně není na stole.
Pojďme k motivacím investorů. Co vlastně movitější lidé od fondů kvalifikovaných investorů očekávají? Jde jim především o procentuální výnos, nebo hraje roli také konkrétní aktivum, do kterého investují?
Svět kvalifikovaných investorů stále není masovou záležitostí. Minimální investice je milion korun a je důležité, že by to měl být volný milion korun a případný investor by na tom měl být majetkově výrazně lépe. Ostatně investiční dotazník by měl mimo jiné ukázat, že milion vložený do fondu kvalifikovaných investorů není jediný milion, který člověk má. A neměla by to být ani jediná investice.
Pokud jde o tu motivaci, z rozhovorů s investory mi vychází, že dominantní je především rozumný dlouhodobý výnos při přijatelné míře rizika. Není to honba za nějakým výnosovým eldorádem. Kdo chce skutečně maximalizovat výnos, musí být připraven přijmout také podstatně vyšší riziko. A pak už se často dostáváme spíše do oblasti venture kapitálu nebo klasického private equity.
Vládní rozpočtová politika je asociální. Česko projídá svou budoucnost a míří k nárazu. Zadlužování nejvíc ohrozí seniory a děti, uvedl exministr financí Miroslav Kalousek v rozhovoru s ekonomem a šéfem Svazu obchodu a cestovního ruchu Tomášem Prouzou. Nové podcasty Prouza bude pravidelně přinášet server newstream.cz. 
Kalousek u Prouzy: Zadlužování bude trápit i tetu z Orlických hor
Boost your business
Jaká jsou očekávání od FKI?
U běžných FKI jde o osm až deset procent ročně, při rozumné míře rizika a ideálně také s určitou diverzifikací mezi několika fondy. S rizikem pak lze pracovat i přímo uvnitř jednotlivých fondů. Například prostřednictvím různých tříd investičních akcií. Zakladatelé fondu mohou mít vlastní třídu akcií, ve které drží významnou část investovaného kapitálu. A jejich třída může určitým způsobem podporovat minimální výnos pro další, investorskou třídu. Pak ovšem může být výnos této investorské třídy shora omezený. Vznikne tedy nějaké pásmo mezi minimálním a maximálním výnosem. Tento mechanismus je na trhu už poměrně dlouho. Avant byl jednou ze společností, které s těmito konstrukcemi pracovaly už před řadou let, ještě za Pavla Doležala. Byla to jedna z jeho inovací.
Existují ale i jiné varianty. Například můžete investorům přiznat přednostní právo na výnos. To znamená, že když fond rozděluje zisk za účetní období, nejprve se vyplácí výnos držitelům akcií určité investorské třídy, například do výnosu osmi procent. Teprve potom přicházejí na řadu další třídy, včetně zakladatelské. A pokud i po uspokojení jejich nároků zůstane nějaký zisk, může se další nadvýnos rozdělit podle pravidel uvedených ve statutu.
Právě tato flexibilita je jeden z důvodů, proč českou legislativu považuji za dobře napsanou. Poskytuje dostatek prostoru pro vytvoření konkrétního investičního produktu podle charakteru aktiv, podnikání zakladatelů i očekávání finančních investorů. Není to jeden univerzální model pro všechny.
Když zakládáte nový fond kvalifikovaných investorů, jak vybíráte jeho konkrétní konstrukci? Modelujete ji pokaždé individuálně podle potřeb zakladatelů?
Vždy se snažíme vést se zakladateli co nejpodrobnější diskusi ještě před samotným vznikem fondu. Zakladatelé jsou zpravidla také významnými investory do fondu. Často do něj vloží vlastní podnikání a výměnou získají investiční akcie určité třídy. Potřebujeme tedy velmi dobře pochopit, k čemu fond chtějí používat, v jakém oboru podnikají, jakou mají historii a zkušenosti a jakých výsledků v minulosti dosáhli. Samozřejmostí jsou všechny zákonné procedury, včetně kontroly původu kapitálu, AML a compliance. A vedle toho nás zajímá také samotná ekonomika projektu. Avant už je dnes ve fázi, kdy nechceme zakládat každý fond za každou cenu. Proto posuzujeme také to, jestli zakladatelé chtějí fond otevřít dalším investorům, jaký typ aktiv v něm bude a jestli máme pro danou oblast dostatečnou oceňovací expertizu.
Co je dnes častější – fondy otevřené dalším investorům, nebo fondy, které slouží hlavně zakladatelům a jejich vlastnímu kapitálu?
Pokud mluvíme o otevřenosti pro fundraising, tak z více než dvou set našich fondů a podfondů jich je přibližně 35 otevřených pro získávání dalšího kapitálu. Zbytek není pro veřejný fundraising otevřený.
Na trhu logistických služeb, přepravy zásilky z místa na místo, se v Česku zrodil tygr. Společnost GLS. Ta si dosud držela asi desetiprocentní tržní podíl. Firma se pod novým majitelem, Danielem Křetínským, který ji získal před dvěma lety, rozhodla tento poměr změnit. Chce být lídrem. „Rosteme o dvacet procent ročně, výrazně rychleji než trh,“ říká Petr Pěcha, výkonný ředitel GLS Česká republika, v podcastu Newstream Byznys Talks.
Jsme na cestě stát se v Česku jedničkou logistického trhu, říká šéf GLS Petr Pěcha
Zprávy z firem
Na jak dlouho jsou v těchto fondech investoři se svými penězi uzamčeni?
To je velmi individuální. Fond od fondu se podmínky liší a všechno je uvedeno ve statutu. Rozlišoval bych dva typy omezení. Obrazně bych jim říkal uzamčení s velkým Z a s malým z. Uzamčení s velkým Z znamená, že statut například stanoví, že první dva roky po založení fondu nejsou vůbec povoleny odkupy investičních akcií.
A s malým z?
To je ekonomické. Investor může své akcie odprodat dříve, ale zaplatí za to výstupní poplatek. Například při odchodu v prvních dvanácti měsících může být výstupní poplatek patnáct procent, ve druhém roce deset procent, ve třetím pět procent a od sedmatřicátého měsíce už žádný. To znamená, že investor není právně zablokovaný, ale předčasný odchod má svou cenu. Tyto dva mechanismy lze také kombinovat.
Jaká je průměrná investice do vašich fondů?
Typicky se pohybujeme kolem dvou milionů korun na investora. Často to přitom není jedna investice, ale výsledek několika dílčích investic.
Když se posuneme od kvalifikovaných investorů k širší veřejnosti, naučili už se podle vás Češi investovat?
Myslím si, že v posledních čtyřech nebo pěti letech se v tomto směru něco poměrně významného změnilo. Když sleduji čísla z oblasti retailového investování i obecnější ekonomická data, mám pocit, že k určitému posunu skutečně dochází. Možná tomu paradoxně pomohl covid a následná inflační vlna. Přesto si myslím, že v české společnosti převažuje spíše konzervativní přístup k penězům. Ale už není tak silný jako před pěti nebo sedmi lety.
A velmi dobře je to podle mě vidět na mladé generaci. Občas přednáším na univerzitách, například na Masarykově univerzitě v Brně. Mám tam už několik let jednu přednášku v rámci podzimního kurzu. Primárně se věnuji penzijnímu systému a důchodům, protože toho tématu se zřejmě nikdy úplně nezbavím (Vladimír Bezděk vedl Výkonný tým pro přípravu podkladů pro rozhodnutí o důchodové reformě, pro nějž se vžilo označení „Bezděkova komise“ – pozn. aut.). Občas se studentů ptám na jejich investiční chování a mám pocit, že dnešní mladí lidé o investování přemýšlejí úplně jinak než naše generace, když byla v jejich věku. To je podle mě velmi pozitivní změna.
Zároveň si myslím, že mezi lidmi stále přetrvává představa, že investování je záležitostí velkých peněz. Že když nemám alespoň sedmdesát nebo sto tisíc korun, nemá smysl začínat.
Tento mýtus bohužel stále převažuje, a přitom lze velmi jednoduše ukázat, že při dlouhodobém investování není rozhodující ani tak výše počáteční částky, jako především čas. Mám pro tyto diskuse jeden modelový graf, který zachycuje investiční horizont 40 let. Na začátku každého roku investujete deset tisíc korun do globálního akciového portfolia a předpokládáte průměrný roční výnos šest procent. Při pravidelném investování desetitisícové částky ročně vložíte za čtyřicet let celkem čtyři sta tisíc korun. Jenže díky složenému úročení bude konečná hodnota investice podstatně vyšší. V modelovém příkladu se dostáváme přibližně k 1,6 milionu korun.
A teď druhá varianta. Prvních dvacet let neinvestujete vůbec. Začnete až po dvaceti letech a chcete dohnat původní celkovou investovanou částku. Takže místo deseti tisíc ročně budete následujících dvacet let investovat dvacet tisíc korun. Celkově vložíte stejných čtyři sta tisíc korun. Ale konečný výsledek bude výrazně horší. V modelovém srovnání přibližně o polovinu.
Efekt složeného úročení je mimořádně silný a ztracených dvacet let nedoženete jenom tím, že následně zdvojnásobíte investovanou částku. Proto lidem říkám: Začněte klidně s pětistovkou měsíčně. Nejde jen o samotné peníze. Vybudujete si návyk pravidelného investování a zároveň dáte kapitálu čas, aby mohl pracovat.
Do takového modelu je ale potřeba promítnout také inflaci. Jedna výrazná inflační vlna může s výslednými hodnotami podstatně zahýbat.
Samozřejmě, ale nikdy nevíte, kdy další inflační vlna přijde. Nemůžete předpokládat, že v jedné části investičního horizontu inflace bude a v druhé nebude. Navíc inflační vlna se ekonomikou jen tak neprožene a nezmizí beze stopy. Má dlouhodobé důsledky. Jedním z nich může být zvýšení takzvané bezrizikové úrokové míry. A to je něco, co dnes pozorujeme nejen v České republice, ale globálně. Podívejte se na výnosy desetiletých státních dluhopisů. Dostávají se na úrovně, které jsme neviděli dvacet nebo pětadvacet let. Takzvaná bezriziková úroková míra může být dnes o sto až sto padesát bazických bodů výše než před pěti lety. A do určité míry je to právě důsledek inflační vlny, kterou jsme prošli.
Navíc si nemyslím, že inflace je definitivně za námi. Ani v české ekonomice. Například v oblasti služeb stále vidíme poměrně silné cenové tlaky. Když se k tomu přidají geopolitická rizika, například situace v Hormuzském průlivu, může to být velmi nepříjemná kombinace. Myslím si, že největším makroekonomickým problémem příštího roku bude globálně opět inflace.
Student Agency podnikatele Radima Jančury slaví 30 let od založení a výročí využívá k akční nabídce letenek do 38 destinací. Firma zároveň chystá modernizaci webu a novou pobočku v pražském Karlíně. Z jejích prodejních dat vyplývá, že Češi stále více míří do exotiky, nejrychleji roste zájem o Vietnam.
Jančurova Student Agency slaví 30 let. K výročí nabízí akční letenky do 38 destinací
Zprávy z firem
Když zmiňujete dluhopisy, zastavme se na chvíli u nich. Výnosy desetiletých státních dluhopisů jsou vysoko a například u amerických dluhopisů se hovoří o možnosti růstu až k šesti procentům. Jak se takto vysoká hladina úrokových sazeb projevuje ve vašem podnikání, tedy při správě fondů a oceňování dlouhodobých investičních aktiv?
Jedním z hlavních přenosových mechanismů bude podle mého názoru oceňování aktiv. Zejména těch, jejichž hodnota se stanovuje metodou diskontovaných peněžních toků, tedy zjednodušeně řečeno tak, že budoucí příjmy a výdaje převedete na současnou hodnotu peněz. A k tomu slouží diskontní sazba, jejíž významnou složkou je právě bezriziková úroková míra. A ta se odvozuje od výnosů pětiletých či desetiletých dluhopisů. Pokud trh ukazuje, že vyšší hladina úrokových sazeb není jen krátkodobým výkyvem, který za tři měsíce odezní, ale spíše trvalejší změnou, musíte ji do oceňování promítnout. A to má konkrétní důsledek. Při jinak nezměněných předpokladech vyšší diskontní sazba znamená nižší současnou hodnotu budoucích peněžních toků. Jinými slovy nižší ocenění aktiva.
V poslední době se objevilo několik velmi medializovaných problémů fondů kvalifikovaných investorů. Jak takové případy ovlivňují celý trh a zájem investorů?
Je jasné, že žádná medializovaná kauza trhu nepomůže. Bylo by naivní tvrdit něco jiného. Ale současně si musíme uvědomit, že v Česku máme přibližně devět set fondů kvalifikovaných investorů. A při takovém množství je už statisticky jisté, že ne všechny investiční příběhy vždycky dopadnou dobře. Myslím, že se v debatách o tomto segmentu někdy zapomíná na jednu základní skutečnost. Jsou to fondy kvalifikovaných investorů, tedy ze své podstaty jde o rizikový finanční nástroj. To je ostatně vidět také na standardizované stupnici rizikovosti, která má sedm stupňů. Mám za to, že je velmi obtížné založit nový fond kvalifikovaných investorů, který by při vzniku neměl stupeň rizikovosti minimálně šest. Samozřejmě existují mechanismy, jak toto riziko částečně zmírňovat. Mluvili jsme například o různých třídách akcií a redistribuci výnosů mezi nimi. Ale nikdy ho nelze zcela odstranit. Žádný oběd není zadarmo. A ve světě investic to platí dvojnásob.
Na závěr pojďme ke dvěma novinkám. První je Avant BESS SICAV, tedy fond orientující se na budování a provoz bateriových úložišť. Proč jste se vydali právě tímto směrem?
Souvisí to s celkovou strategií naší skupiny. Avant už není pouze investiční společností, kterou byl posledních dvacet let. Poslední dva roky máme ve skupině také obchodníka s cennými papíry, který letos před letními prázdninami získal licenci pro poskytování depozitářských služeb fondům kvalifikovaných investorů.
Máme tedy tři licencované činnosti. Ale naše dlouhodobá strategie jde ještě o něco dál. Chceme se postupně dostávat také do pozice investora nebo spoluinvestora zajímavých projektů a investičních produktů. Budujeme si pro to vlastní investiční nástroje a také odborné kapacity, které nám umožní vhodné příležitosti vyhledávat a vyhodnocovat. Tyto příležitosti mohou přicházet jak ze stávajícího ekosystému našich fondů a obchodních partnerů, tak úplně zvenčí. A bateriové úložiště je příkladem druhé varianty. Investiční příležitost jsme objevili na jaře, vyhodnotili jsme projekt jako zajímavý a rozhodli se vytvořit pro něj fond, ve kterém budeme zároveň spoluinvestorem.
Co už máte hotové?
Fond vlastní projektovou společnost, která má práva k lokalitě, pronajatý pozemek a smluvní vztah s provozovatelem přenosové soustavy ČEPS. A právě lokalita je jednou z velkých výhod celého projektu. Úložiště vznikne v bezprostřední blízkosti rozvodny ČEPS. To znamená, že se budeme moci připojit přímo do přenosové soustavy, nikoliv pouze do distribuční sítě. Hlavní příjmovou složkou má být obchodování s elektřinou během dne. Princip je jednoduchý: baterii nabíjíte v době, kdy je elektřina levná, a následně ji vybíjíte a elektřinu prodáváte v době, kdy je její cena vyšší. Výhodou je také blízkost německého trhu. Energetika se dnes stále více musí posuzovat přeshraničně, nikoli pouze na úrovni jednotlivých států.
A co je před vámi?
Dokončujeme jednání o smlouvě s EPC kontraktorem, tedy dodavatelem, který bude odpovídat za realizaci projektu včetně technologie, instalace a zajištění jeho funkčnosti. Současně vedeme finální jednání s několika bankami o financování investice. Celkové investiční náklady projektu přesahují 3,5 miliardy korun. Předpokládáme, že až přibližně sedmdesát procent této částky by mohlo být financováno bankovním úvěrem. Zbývající část by představoval vlastní kapitál investorů. Fond už je pro investory otevřený.
Kdy chcete spustit provoz?
Naší ambicí je mít zařízení postavené do konce roku 2027. Na začátku roku 2028 bychom chtěli spustit zkušební provoz a přibližně od poloviny roku 2028 přejít do plnohodnotného komerčního provozu. Úložiště bude mít výkon 400 megawattů a bude největším v zemi. Takový rozsah musí přinášet určité ekonomické výhody, což je součást investičního příběhu.
Rostoucí výnosy státních dluhopisů mohou prodražit financování vlád, firem i běžných domácností. Jak ale dluhopisy fungují a proč jejich cena klesá, když úrokové sazby rostou? Osmý díl seriálu Kovanda vysvětluje investice s ekonomem Lukášem Kovandou a moderátorkou Izabelou Kalinovou rozebírá, co ovlivňuje výnos dluhopisů, jaká rizika investorům hrozí a proč může dění na americkém dluhopisovém trhu ovlivnit i české hypotéky.
Kovanda vysvětluje investice: Kdy můžete na dluhopisech vydělat a na co si dát pozor
Newstream TV
Vydali jste se také do fintechové oblasti a investovali jste do společnosti Flowpay. O jaký projekt jde?
Společnost existuje přibližně pět let a její základní myšlenkou je zpřístupnit krátkodobé provozní financování malým a středním podnikatelům. Typicky jde o malé e-shopy, restaurace nebo další menší provozovny. Financování má podobu krátkodobých úvěrů, které se poskytují na dobu od jednoho měsíce do maximálně jednoho roku. Nejčastěji tedy na několik měsíců.
Jak to funguje prakticky?
Představte si například malého podnikatele, který se potřebuje předzásobit zbožím před sezonou. Ví, že na jaře bude mít vyšší prodeje, ale momentálně nemá dostatek volného kapitálu, aby mohl potřebné zásoby nakoupit. Flowpay mu může pomoci tento problém vyřešit.
A zajímavý je především způsob, jakým celý proces funguje. Onboarding klienta je velmi rychlý a plně digitální. Podnikatel zpřístupní potřebná data, například informace z bankovních účtů a účetnictví. Systém si tyto podklady digitálně načte a pomocí algoritmů, včetně nástrojů umělé inteligence, vyhodnotí finanční situaci a úvěruschopnost daného podnikatele. Na základě toho dokáže v řádu několika minut rozhodnout, jestli podnikatel úvěr dostane a za jakých podmínek.
Jaké máte s Flowpay plány?
Jsme stále v poměrně rané fázi investice, ale celý příběh má podle nás zajímavý potenciál. Flowpay se v září letošního roku zařadil mezi pět nejrychleji rostoucích fintechových společností v hodnocení zahrnujícím střední a východní Evropu a německy mluvící země. Teď bude důležité sledovat, jak se bude společnost dále vyvíjet a jestli si dokáže udržet dosavadní dynamiku růstu.
Vladimír Bezděk
Má více než dvacetiletou praxi ve finančních institucích, zejména v pojišťovnictví, investicích a bankovnictví. Nejdříve působil devět let na různých pozicích v ČNB. Následně přešel do soukromého finančního sektoru a v pozici CEO a předsedy představenstva vedl pojišťovnu Aegon, slovenskou pojišťovnu Generali, Penzijní společnost České pojišťovny a ČSOB Pojišťovnu. Od června 2020 působí v dozorčí radě Avantu a od července 2021 z pozice předsedy představenstva zodpovídá za řízení a rozvoj společnosti. V první dekádě 21. století vedl vládní komisi pro důchodovou reformu, která je známá pod označením Bezděkova komise.
Vlastní apartmán na tropickém Bali za cenu menšího bytu v Česku a k tomu vidina dvouciferného ročního výnosu. Český podnikatel Tomáš Vavřík rozšiřuje svůj realitní byznys v Indonésii. Jeho společnost The Personal Resorts Company chystá na vyhledávaném ostrově druhý luxusní resort za téměř 100 milionů korun.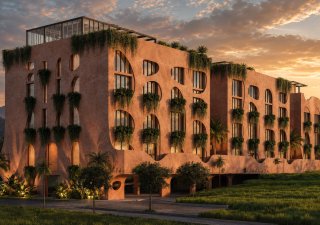
Český developer našel zlatý důl na Bali. Apartmány nabízí od 4,3 milionu
Reality
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
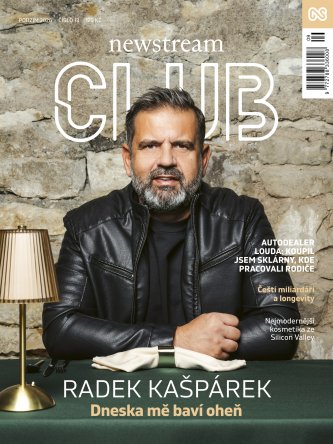
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.