

Bydlení v ateliéru nebo vlastní garáž? Jak získat hypotéku na nebytový prostor
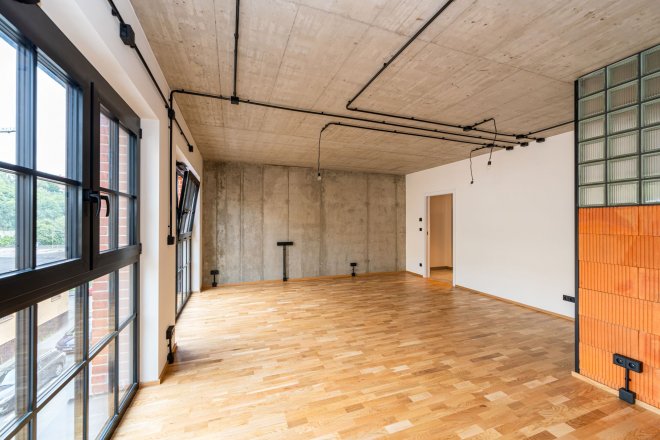

Klasická hypotéka je určená především na financování domů a bytů. Pokud ale chcete koupit kancelář, garáž, ateliér nebo třeba starou půdu a přestavět ji na moderní loft, situace je složitější. Neznamená to však, že úvěr získat nelze.
Rozhodující je hlavně to, k čemu má prostor sloužit. Jiný typ financování se hodí pro podnikání, jiný pro soukromé využití a jiný pro případ, kdy plánujete nebytový prostor rekolaudovat na byt.
„V různých situacích musí klienti sáhnout po různých typech úvěrů. Zásadní je, zda má prostor sloužit pro vlastní bydlení, podnikání nebo pouze jako zázemí například pro parkování,“ říká Jana Vaisová, hypoteční specialistka FinGO.
Prostory pro podnikání nebo investici
Pokud kupujete nebytový prostor za účelem podnikání nebo pronájmu, nejčastěji přichází v úvahu podnikatelská, případně investiční hypotéka. Tento typ úvěru umožňuje financovat prostory, které neslouží k vlastnímu bydlení.
Ve srovnání s běžnou hypotékou ale bývá dražší. Banky u něj zpravidla požadují vyšší podíl vlastních peněz, obvykle přibližně 40 procent z celkové investice.
Od 1. dubna 2026 navíc platí nové podmínky ČNB pro investiční hypotéky a hypotéky na pronájem. Maximální LTV je v těchto případech 70 procent a ukazatel DTI, tedy násobek ročního čistého příjmu, může být nejvýše 7.
Garáž nebo prostor pro soukromé využití
Jiná situace nastává, pokud nebytový prostor nechcete používat k podnikání ani k bydlení. Typickým příkladem může být garáž nebo jiné soukromé zázemí. V takovém případě může být řešením americká hypotéka.
Také u ní je ale potřeba počítat s vyšší úrokovou sazbou než u klasické hypotéky. Splatnost bývá obvykle omezena na 20 let a klient musí mít minimálně 30 procent vlastních zdrojů.
Zároveň je nutné ručit jinou nemovitostí. Ta se musí nacházet v České republice, být zapsaná v katastru nemovitostí, mít přidělené popisné nebo evidenční číslo a více než polovina její podlahové plochy musí být určena k bydlení.
Pokud klient nechce nebo nemůže ručit nemovitostí, může využít také klasický spotřebitelský úvěr. Ten ale mívá maximální splatnost 10 let a hodí se spíše pro levnější nemovitosti, zpravidla do 1,25 milionu korun, maximálně do 2,5 milionu korun.
Nájmy v Česku na začátku roku znovu zdražily. Podle Deloitte rostly téměř ve všech krajských městech, nejvíc v Liberci, zatímco Praha dál drží nejvyšší cenovou hladinu. Data Bezrealitky ale ukazují opačný trend a naznačují, že růst nájmů už začíná narážet na možnosti domácností.
Nájemné v Česku opět zdražilo. Největší skok hlásí Liberec a Ostrava
Reality
Přestavba na byt
Specifickou situací je koupě nebytového prostoru s plánem přestavět ho na bydlení. Může jít například o ateliér, dílnu nebo půdu, které chce kupující rekolaudovat na byt.
V takovém případě lze využít americkou hypotéku, u které se klient bance zaručí jinou nemovitostí. Druhou možností je spojit nákup i přestavbu do jednoho projektu a požádat o klasickou hypotéku.
Banky jsou ale v těchto případech opatrné. Mohou požadovat například minimálně 20 procent ceny z vlastních zdrojů nebo písemné potvrzení stavebního úřadu, že objekt lze rekolaudovat na stavbu určenou k bydlení. Ne každá nemovitost totiž tyto podmínky splní i po rekonstrukci.
Peníze také banka často neuvolní najednou, ale postupně. Poslední část úvěru může vyplatit až po úspěšné rekolaudaci.
„Banky jsou však v těchto případech opatrné a stanovují si některé podmínky, například minimálně 20 procent ceny pokrýt vlastními zdroji. Dále to může být písemné potvrzení stavebního úřadu, že objekt je možné rekolaudovat na stavbu pro bydlení. Některé nemovitosti totiž ani po rekonstrukci nemusí tyto podmínky splňovat. Peníze jsou také často vypláceny postupně a poslední část úvěru může banka uvolnit teprve až po úspěšné rekolaudaci nemovitosti,“ doplňuje Vaisová.
Vláda chystá opatření, které má regulovat takzvané sdílené ubytování. Typicky přes známé platformy Airbnb, Booking nebo Tripadvisor. Na ministerstvu pro místní rozvoj se líhne návrh zákona, podle kterého by se měl monitorovat tento způsob ubytování. Do koaliční rady by měl jít návrh v červnu.
Dalibor Martínek: Vláda chystá regulaci Airbnb. Bez bonzáků se neobejde
Reality
Pozor na drahé nebankovní úvěry
Odborníci z FinGO upozorňují také na rizika nebankovního financování. Takové úvěry bývají podle nich zbytečně drahé a často umožňují financovat jen omezenou část záměru, například kolem 50 procent.
Podle Jany Vaisové se proto vyplatí řešit financování hned od začátku s hypotečním specialistou. Ten může porovnat dostupné varianty, komunikovat s bankou a pomoci nastavit úvěr tak, aby klient neplatil zbytečně víc, než musí.
„Doporučujeme se hned na začátku obrátit na zkušeného hypotečního specialistu. Ten pomůže projít varianty, které se nabízejí, zajistí komunikaci s bankou a pohlídá, aby klient za úvěr neplatil zbytečně moc,“ uzavírá Vaisová.
Vychází podzimní Realitní Club
Vychází nové podzimní číslo magazínu Realitní Club. Společným jmenovatelem čísla jsou investice. Nejen ty finanční, ale také investice do kvalitního návrhu, dobré lokality a dlouhodobě fungujícího města.
Na obálce jsou architekti Jaroslav Wertig a Boris Redčenkov ze studia A69. V titulním rozhovoru upozorňují na paradox současného bydlení, kdy se z bytů stále častěji stává investiční produkt a prodejní metry mohou dostávat přednost před kvalitou každodenního života.
O byznysu kolem kulturních nemovitostí mluví Albert Čuba, zakladatel ostravského Divadla Mír. V rozhovoru popisuje, jak kolem kultury vybudoval fungující podnikatelský model a proč už jsou banky ochotné financovat i divadelní nemovitosti.
O největších developerských investicích mluví v magazínu Rudolf Vacek, šéf Penta Real Estate. Popisuje proměnu pražských brownfieldů, budoucnost Bubnů i projekty na Florenci, Budějovické nebo Vítězném náměstí.
Hlavní téma čísla se vrací také k nejtradičnější české realitní investici – bytu na pronájem. Češi totiž dál považují nemovitosti za jednu z nejjistějších cest, jak dlouhodobě uložit peníze. Jenže investiční byt už není automat na peníze. Ceny výrazně vzrostly, financování je dražší a čistý výnos z nájemného se u běžného bytu často pohybuje jen kolem tří procent. Do výsledku navíc stále více promlouvají náklady na opravy, kvalita domu, správa, nájemníci i přísnější podmínky financování.
„Doba, kdy byl investiční byt téměř automaticky dobrou investicí, končí. Dnes mnohem víc rozhoduje kvalita, lokalita a dlouhodobá udržitelnost projektu. Právě na to se nové číslo Realitního Clubu dívá z pohledu architektů, developerů i investorů,“ říká Petra Nehasilová, šéfredaktorka magazínu Realitní Club.
Magazín Realitní CLUB. Digitální verzi magazínu si můžete objednat na stránkách newstream.cz, distribuci tištěného magazínu zajišťuje Send.