Lukáš Kovanda: Líný zákazník byl zlatý důl. Nová AI Mety tenhle byznys ohrožuje

Nezruší permanentku. Nezmění banku. Neprojde pojistky ani předplatná, i když na nich prodělává. Právě takový zákazník byl pro řadu firem zlatý důl – jenže nový AI agent Muse od Mety může lidskou pohodlnost obejít a začít jednat za něj. Wall Street už začala přeceňovat fitka, finanční firmy i média. V Evropě může podobnou revoluci brzdit regulace.
Umělá inteligence začíná na burze vytvářet novou skupinu poražených. Už nejde jen o obavu, že AI nahradí některé profese. Investoři začínají přeceňovat celé obchodní modely firem, jejichž ziskovost stojí na tom, že zákazník je pohodlný, neporovnává nabídky, nezruší předplatné a zůstává u služby, i když by jinde mohl dostat lepší podmínky.
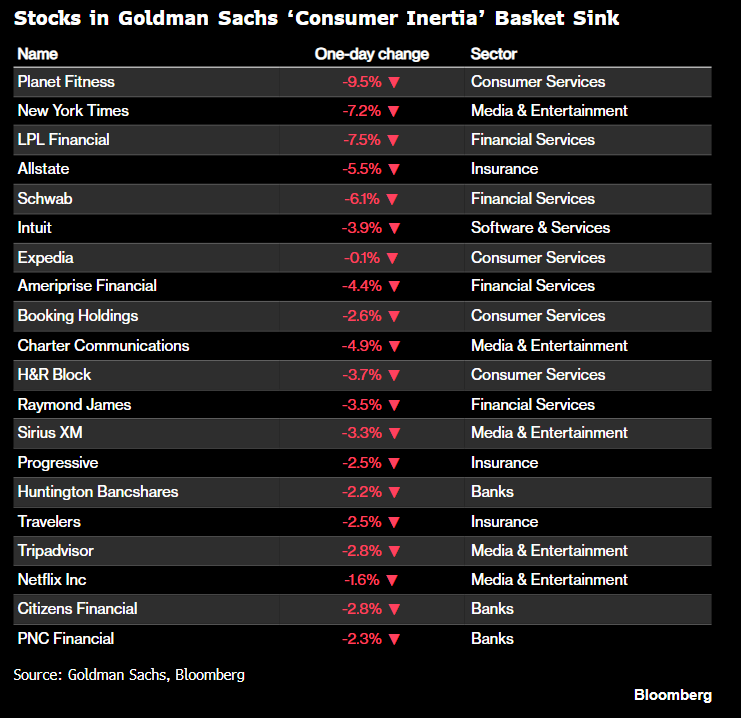
Včera to Wall Street předvedla názorně. Akcie provozovatele posiloven Planet Fitness propadly o zhruba devět procent, finanční zprostředkovatel Charles Schwab o více než šest procent a The New York Times o 7,2 procenta (viz tabulka Bloombergu). Výrazně klesaly také banky, pojišťovny, telekomunikace nebo online cestovní portály. Americký index finančních společností S&P 500 Financials odepsal dvě procenta.
AI, která už jen neradí. Začne jednat
Spouštěčem je úspěch nového osobního AI agenta Muse společnosti Meta. Během necelých dvou týdnů zaznamenal 2,8 milionu stažení a dostal se na první místo mezi bezplatnými aplikacemi pro iPhone v USA. Na rozdíl od klasického chatbotu nemá pouze odpovídat. Má za člověka jednat: posílat e-maily, rezervovat cesty či provádět transakce.
V tom je zásadní změna. Spotřebitel se totiž mění z pasivního zákazníka prakticky v permanentně optimalizujícího arbitra.
Řada mimořádně výnosných obchodních modelů moderní ekonomiky totiž částečně stojí na takzvané „consumer inertia“, spotřebitelské setrvačnosti. Člověk ví, že by mohl změnit banku, pojišťovnu, telefonního operátora nebo předplatné, ale nechce se mu hledat lepší nabídka, studovat podmínky, telefonovat na zákaznickou linku a vyplňovat formuláře. Rozdíl několika dolarů nebo stokorun měsíčně mu za námahu nestojí.
Češi se nástupu umělé inteligence v práci příliš nebojí. Více než polovina zaměstnanců a podnikatelů nevěří, že by jejich profesi mohl nahradit stroj nebo AI, na technologické změny se ale cíleně vzdělává jen malá část lidí.
Češi se AI nebojí. Více než polovina nevěří, že jim vezme práci
Zprávy z firem
Firma tak inkasuje cosi jako rentu z lidské lenosti.
AI agent tuto rentu může výrazně omezit. Nemusí být líný, unavený ani zapomnětlivý. Může permanentně procházet bankovní výpisy a smlouvy a upozornit: toto předplatné nepoužíváš, toto pojištění je příliš drahé, na tomto účtu necháváš peníze za příliš nízký úrok a stejný hotel lze koupit levněji jinde. Ještě důležitější je, že další generace agentů nemusí pouze poradit. Změnu může sama provést.
Fitka vydělávají i na těch, kteří necvičí
Planet Fitness je téměř učebnicovým příkladem tohoto rizika. Posilovny těží také z klientů, takzvaných „ghost members“, kteří si členství – třeba v rámci novoročního předsevzetí – pořídili, ale postupně do nich přestali chodit. Nízká měsíční částka je přitom natolik malá, že zrušení členství stále odkládají. Pro člověka je to typická situace: „Musím to někdy zrušit.“ AI agent může jednou za měsíc zjistit, že předplatné existuje, ale jeho majitel službu nevyužívá, a zeptat se jedinou větou: „Zrušit?“ V úterý akcie Planet Fitness ztratily přibližně 9,5 procenta.
AI může hledat vyšší výnos i levnější služby
U Charles Schwab je mechanismus jiný, ale princip stejný. Klienti nechávají část hotovosti v málo úročených produktech nebo zůstávají u investičních a finančních služeb, přestože existují výhodnější možnosti. AI může automatizovat takzvaný „cash sorting“ – hledání vyššího výnosu pro volné peníze – a obecně snižovat hodnotu finančního prostředníka. Právě obava z konkurence AI ve wealth managementu patřila mezi důvody úterního výprodeje; Schwab odepsal 6,1 procenta. Současně ale nelze celý pohyb připsat jen Muse, protože na finanční sektor působil také vývoj výnosové křivky a úrokových sazeb.
Nástup umělé inteligence začíná měnit i start kariéry mladých lidí. Nabídek pro absolventy ubývá a první pracovní zkušenost je stále těžší získat.
První oběti AI? Nabídky práce pro absolventy prudce mizí
Politika
New York Times může přijít o prostředníka mezi sebou a čtenářem
Ještě zajímavější je New York Times. Jeho akcie včera propadly o 7,2 procenta na 65,45 dolaru. Zde AI představuje dvojí riziko. Jednak může odhalovat málo využívaná předplatná a vybízet k jejich rušení. Především se ale sama může stát prostředníkem konzumace zpráv. Člověk nemusí otevírat deset médií a číst desítky článků. Agentovi jednoduše řekne: „Shrň mi za deset minut všechno důležité, co se dnes ve světě stalo.“
To je pro média potenciálně ještě větší revoluce, než byly Google nebo sociální sítě. Hodnota se může přesouvat od firmy, která obsah vytvořila, k firmě, která vlastní rozhraní mezi obsahem a spotřebitelem.
Výprodej se proto neomezil jen na pár titulů. Vždyť banky JPMorgan a Wells Fargo, jež náleží k těm vůbec největším, ztratily více než tři procenta, pojišťovna Allstate 5,5 procenta, Booking zhruba 2,5 procenta a v Evropě výrazně oslabovaly telekomunikační společnosti. Společným jmenovatelem je právě strach z narušení odvětví založených na spotřebitelské setrvačnosti.
Samozřejmě může být reakce trhu přehnaná. Muse je čerstvý produkt a zdaleka není jisté, že lidé svěří AI přístup ke svým penězům, smlouvám a nákupům v rozsahu, s jakým nyní Wall Street začíná počítat.
Nvidia dál vydělává na boomu umělé inteligence, investoři ale začínají pochybovat, jak dlouho jí mimořádný růst vydrží. Její akcie se vzhledem k očekávanému zisku obchodují poblíž nejnižšího ocenění za více než deset let, přestože firma předpovídá další prudký růst tržeb. Obavy vzbuzují zejména tlak na marže a čipy, které si začínají vyvíjet její největší zákazníci.
Nvidia vydělává jako nikdy dřív. Její akcie ale vysílají varovný signál
Trhy
První fáze AI měla vítěze. Teď se hledají poražení
Přesto se rodí velmi důležité investiční téma. První fáze AI boomu byla o vítězích: čipech, datových centrech a technologických gigantech. Teď začíná druhá fáze - hledání firem, jejichž marže AI ohrozí.
Evropa za regulační zdí
V Evropské unii se ale této druhé fáze firmy tolik bát nemusí. Nástup AI agentů typu Muse totiž brzdí regulace. Brusel tak lidi v EU „chrání“ i před tím, aby napravovali důsledky své vlastní lenosti a optimalizovali tak své rodinné rozpočty a tím pádem celý trh. Regulace Bruselu tudíž uměle vyvolávají selhání trhu, která pak jsou některým popudem k ještě dalším a tužším regulacím, jež by „selhání“ korigovaly - vzniká bludný kruh, ba spíše bludná spirála ke dnu a zaostalosti.
Bruselská pravidla typu GDPR, omezení práce s osobními daty, požadavky na souhlasy uživatelů a další regulatorní povinnosti komplikují vznik agentů, kteří by mohli bez překážek procházet e-maily, bankovní účty, smlouvy či historii plateb a následně sami rušit nebo měnit služby. Pro evropské banky, pojišťovny, operátory či předplatitelské služby tak regulace představuje jistou ochrannou bariéru před okamžitou americkou „AI arbitráží“. Zároveň ale může být tato ochrana dvojsečná: evropským firmám sice dává více času, ale současně může zpomalit vznik domácích AI agentů a dále zvětšit technologický náskok amerických platforem.
Další komentáře ekonoma Lukáše Kovandy
Delší život a méně předvídatelná kariéra mění způsob, jakým lidé vydělávají, spoří i splácejí. Banky, pojišťovny a další finanční instituce se budou muset přizpůsobit klientům, kteří střídají zaměstnání, mají více zdrojů příjmů nebo část života věnují péči o blízké. Tradiční model založený na stabilní výplatě a jasném odchodu do důchodu totiž stále méně odpovídá realitě.
Hypotéka podle jedné výplaty? Tento model může přestat stačit
Money