Hypotéka podle jedné výplaty? Tento model může přestat stačit

Delší život a méně předvídatelná kariéra mění způsob, jakým lidé vydělávají, spoří i splácejí. Banky, pojišťovny a další finanční instituce se budou muset přizpůsobit klientům, kteří střídají zaměstnání, mají více zdrojů příjmů nebo část života věnují péči o blízké. Tradiční model založený na stabilní výplatě a jasném odchodu do důchodu totiž stále méně odpovídá realitě.
Lidé se dožívají stále vyššího věku, a to mění jejich finanční situaci a potřeby v oblasti osobních financí. Banky a finanční instituce tak stojí před velkou výzvou. Musejí se tomu přizpůsobit.
Lidé žijí déle, mění častěji práci, pečují o děti i rodiče a stále častěji mají více zdrojů příjmů. Tradiční model osobních financí postavený na stabilním zaměstnání, hypotéce a jednorázovém odchodu do důchodu začíná být překonaný. Banky a další finanční instituce budou například muset umět pracovat s tím, že klient, který častěji mění zaměstnání či dokonce povolání anebo mívá dočasné pauzy, nemusí být více rizikový než ten, kdo je na stejném místě desítky let. To je velká výzva.
Ještě před několika desítkami let byla typická životní dráha relativně předvídatelná. Studium, zaměstnání, rodina, vlastní bydlení, několik desetiletí práce a nakonec důchod. Takový model ale postupně mizí. Letošní zpráva s názvem The Future of Personal Finance, kterou již po páté vypracovala finanční skupina UniCredit společně s britským National Innovation Centre for Ageing, upozorňuje, že delší život nepřináší pouze více let strávených v důchodu. Především znamená více životních změn, více finančních rozhodnutí a také více období, kdy mohou příjmy domácností kolísat. Člověk může během života několikrát změnit profesi, na čas odejít z pracovního trhu, starat se o děti či rodiče, podnikat nebo kombinovat několik zdrojů příjmů. A právě na to současný finanční systém podle autorů studie stále není dostatečně připraven. Připraveni ovšem nejsou ani lidé. V roce 2025 v zemích OECD pouze 34 procent dospělých dosáhlo aspoň minimální úrovně finanční gramotnosti.
O koupi investiční nemovitosti uvažuje každý osmý Čech, vyplývá z průzkumu společnosti STEM/MARK pro společnost Salutem. Čtvrtina z těchto investorů se poohlíží po českých regionech. Láká je nižší pořizovací hodnota realit, a také vyšší výnosnost investice, než nabízí Praha nebo Brno.
Koupit si investiční byt v Ústí? Stále víc Čechů takto přemýšlí
Reality
Kariéra už není přímka
Jednou z největších změn je postupný konec lineární kariéry. Podle studie uvádí 40 procent lidí na světě finanční nestabilitu poté, co jejich pracovní život nečekaně přerušila například nemoc, pracovní pauza nebo předčasný odchod do důchodu. Posouvají se také tradiční životní milníky. Mladí lidé déle žijí u rodičů, později zakládají domácnosti a častěji se během života vracejí ke vzdělávání. V Chorvatsku například mladí lidé opouštějí domácnost rodičů v průměru až ve věku 31,1 roku, tedy téměř o pět let později, než činí průměr Evropské unie.
Rekvalifikace, péče o člena rodiny nebo několikaměsíční přestávka mezi zaměstnáními se proto stávají běžnou součástí života. Finanční systém přitom stále často předpokládá pravidelnou výplatu každý měsíc. Pro banky to znamená zásadní změnu. Klient s nepravidelnou kariérou nemusí být automaticky rizikovější než zaměstnanec s jedním pracovním poměrem po několik desetiletí. Úvěry, spoření i pojištění se proto budou muset více přizpůsobovat měnícím se příjmům a životní situaci klientů.
Rodinné finance nejsou jen věcí jednoho účtu
Druhou změnou je rostoucí propojenost financí mezi jednotlivými členy rodiny. Podle zprávy se 45 procent obyvatel Evropské unie věnuje nějaké formě neplacené péče. Každý desátý člověk přitom zastává více než jednu pečující roli. Peníze se tak stále častěji pohybují mezi generacemi. Rodiče podporují děti déle než v minulosti, dospělé děti naopak pomáhají stárnoucím rodičům. Náklady na bydlení, péči nebo každodenní výdaje se mohou rozdělovat mezi několik členů domácnosti. Do hry vstupují také složené rodiny. Podle studie tvoří zhruba čtvrtinu sezdaných evropských párů s dětmi.
Banky proto budou podle autorů zmíněné studie stále častěji řešit například společnou správu financí, bezpečné delegování přístupu k účtům nebo produkty, na které může přispívat více členů rodiny.
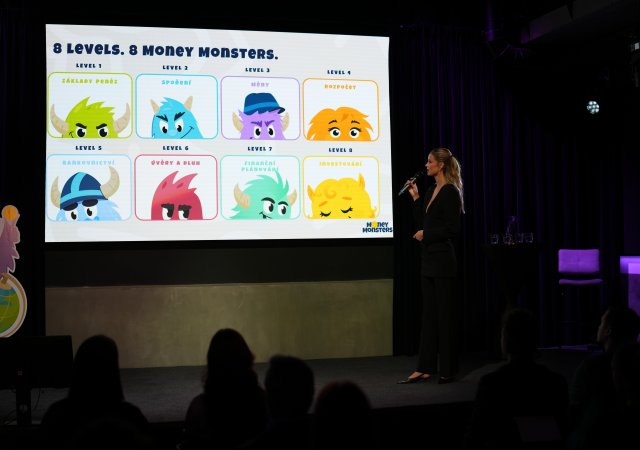
Děti platí mobilem a nakupují na internetu stále dříve, finančním důsledkům svých rozhodnutí ale nemusí rozumět. Téměř pětina žáků prvních ročníků středních škol nedosáhla v testu České školní inspekce ani minimální úrovně znalostí. S finanční gramotností má pomoci nová bezplatná aplikace Money Monsters, která děti učí prostřednictvím her a situací z běžného života.
Téměř pětina středoškoláků propadla v testu finanční gramotnosti. Pomoci mají příšerky
Money
Rezerva bude důležitější než kdy dřív
Delší život zároveň zvyšuje význam finančních rezerv. Čím delší je životní horizont, tím větší je pravděpodobnost, že člověk během něj zažije několik období s nižšími příjmy nebo mimořádnými výdaji. Technologie přitom mohou domácnostem pomoci problémy odhalit dříve. Bankovní aplikace už dnes dokážou analyzovat strukturu výdajů, upozorňovat na pokles finanční rezervy nebo odhadovat budoucí zatížení rozpočtu. Problém ovšem je, že hranice mezi užitečnou pomocí a přílišným zásahem do soukromí je tenká. Autoři studie proto upozorňují, že finanční instituce by měly klientům především poskytovat včasné informace. Rozhodnutí musí zůstat na samotném člověku.
Jeden příjem už nemusí stačit
Další zásadní změnou je rostoucí význam vedlejších příjmů. Studie uvádí, že ve Spojených státech mělo v roce 2025 alespoň jeden dodatečný zdroj příjmu 72 procent dotázaných pracovníků. Může jít o druhé zaměstnání, podnikání, práci na digitálních platformách, krátkodobé zakázky nebo příjmy z majetku. Stírá se také hranice mezi pracovním životem a důchodem. Místo jednorázového odchodu z práce může být stále běžnější postupný přechod – například snížení úvazku, kombinace zaměstnání a penze nebo pokračování v podnikání i ve vyšším věku.
Pro banky to znamená další komplikaci. Tradiční hodnocení klienta stojí z velké části na stabilním měsíčním příjmu. Pokud ale příjmy přicházejí z několika zdrojů a během roku výrazně kolísají, bude potřeba změnit i způsob posuzování úvěruschopnosti. Nepravidelný příjem podle studie nemá automaticky znamenat horší přístup k hypotéce, úvěru nebo dlouhodobému spoření.
Důchod už není jediným cílem
Mění se tak i samotná logika finančního plánování. Tradičně bylo možné život rozdělit na dvě základní fáze. Nejprve člověk pracoval, spořil a vytvářel majetek. Po odchodu do důchodu jej začal postupně spotřebovávat. Tato hranice se ale rozostřuje. Úspory mohou lidé využívat už během pracovního života – například při rekvalifikaci, pracovní přestávce nebo péči o člena rodiny – a následně je znovu doplňovat. Důchod tak nemusí být jedním bodem, ale procesem trvajícím několik let. „Zdravá dlouhověkost není pouze o délce života, ale také o jeho kvalitě a možnostech, které lidem nabízí,“ uvedl Nic Palmarini, ředitel britského National Innovation Centre for Ageing. Podle něj se osobní finance postupně stávají jakousi infrastrukturou celého života – mají člověku umožnit zvládnout období práce, vzdělávání, péče o druhé i přechod do nové životní etapy.
Finanční produkty čeká přestavba
Změny mohou výrazně zasáhnout banky, pojišťovny i penzijní společnosti. Produkty postavené na představě jednoho zaměstnání, stabilního příjmu a jasně definovaného důchodového věku budou čím dál méně odpovídat realitě. Výhodu mohou získat finanční instituce, které umožní klientům pružně měnit výši splátek, kombinovat několik zdrojů příjmů, přerušovat a znovu obnovovat spoření nebo sdílet část finanční odpovědnosti s dalšími členy rodiny. Delší život totiž neznamená pouze více let. Z pohledu osobních financí znamená především více okamžiků, kdy se dosavadní plán může změnit.
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
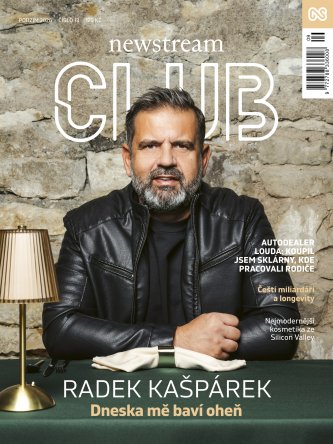
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.