Získat hypotéku má být od ledna snazší. ČNB ruší další klíčový limit
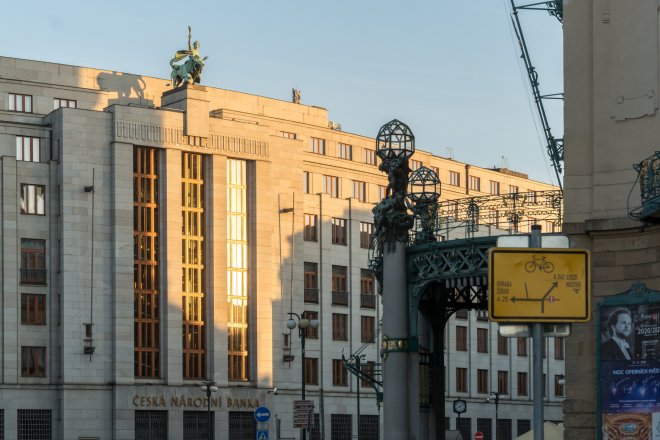

Bankovní rada České národní banky (ČNB) ve středu zmírnila pravidla pro poskytování hypoték. Od ledna už banky nebudou muset uplatňovat limit maximální výše celkového dluhu žadatele vůči jeho ročnímu příjmu, takzvaný ukazatel DTI. V platnosti nadále zůstává maximální poměr výše hypotečního úvěru vůči hodnotě zastavené nemovitosti, uvedla členka bankovní rady Karina Kubelková. Centrální bankéři také oznámili, že finanční sektor v ČR zůstává podle zátěžových testů odolný i vůči zhoršenému ekonomickému vývoji. A ponechali sazbu na ochranu úvěrového trhu na dvou procentech.
ČNB ve středu zveřejnila Zprávu o finanční stabilitě, dokument, který hodnotí zdraví domácího finančního sektoru a jeho odolnost vůči nepříznivým šokům. Zátěžové testy ukázaly, že finanční sektor v ČR je odolný i vůči zhoršenému ekonomickému vývoji, uvedli členové bankovní rady ČNB.
Bankovní sektor jako celek by podle ČNB plnil regulatorní kapitálové požadavky jak v základním scénáři vývoje ekonomiky, tak i v hypotetickém nepříznivém scénáři. „Dopad nepříznivého scénáře do kapitálového vybavení bank by však byl citelný. Značný nárůst úvěrových selhání a silné oslabení ziskovosti by vedly k rozpuštění proticyklické kapitálové rezervy,“ píše se ve zprávě, která je východiskem pro nastavení takzvané makroobezřetnostní politiky, jejímiž hlavními nástroji jsou kapitálové rezervy bank a horní hranice ukazatelů pro poskytování spotřebitelských úvěrů zajištěných obytnou nemovitostí.
A právě k těmto limitům hypoték se váže další z dnešních rozhodnutí bankovní rady. Ta se rozhodla s účinností od ledna zrušit limit celkového dluhu žadatele vyjádřený v násobcích jeho čistého ročního příjmu, který byl dosud 8,5 a pro žadatele do 36 let 9,5. ČNB o jeho zrušení rozhodla kvůli tomu, že vyšší úrokové sazby omezují rizika související s úrovní příjmů žadatelů. Řízení těchto rizik tak může centrální banka ponechat přímo na poskytovatelích hypoték.
Zbývá poslední limit u hypoték
Už od července přestala ČNB vyžadovat uplatňování limitu výše splátek dluhu k čistému měsíčnímu příjmu (DSTI). V platnosti tak zůstává pouze limit LTV, který bude i nadále 80 procent, u žadatelů do 36 let 90 procent.
„V prostředí významných makrofinančních nejistot přetrvává riziko výraznějšího poklesu cen nemovitostí, které si vyžaduje i nadále působení ukazatele LTV. Vyšší úrokové sazby a utlumená hypoteční aktivita výrazněji omezují rizika související s úrovní příjmů žadatelů a řízení těchto rizik ponecháváme plně na poskytovatelích,“ řekla členka bankovní rady Karina Kubelková.
„Obecně vítáme deaktivaci ukazatele DTI, nicméně neočekáváme, že by sama o sobě způsobila výrazný růst prodejů hypoték, neboť tento ukazatel na maximální úrovni 8,5, eventuálně 9,5 pro klienty do 36 let, plní drtivá většina klientů,“ řekl manažer hypoték v Komerční bance Ondřej Šuchman. Nejvíce klientů mělo podle něj problémy spíše se splněním limitu splátek dluhu k čistému měsíčnímu příjmu (DSTI) a zástavní hodnotou nemovitosti (LTV).
Mluvčí České spořitelny Filip Hrubý předpokládá, že dnešní deaktivace regulace DTI bude mít podobný dopad jako uvolněni regulace DSTI, takže zvýší dostupnost hypoték zejména pro mladší klienty a také zvýší průměrnou výši hypotéky.
Ředitel sekce finanční stability ČNB Libor Holub uvedl, že po zrušení limitu DSTI vzrostl podíl hypoték, které ČNB považuje za rizikové, jejich objem ale nepředstavuje riziko pro stabilitu finančního systému. Ani po konci uplatňování limitu DTI nečeká ČNB hypoteční boom. „Podmínky pro poskytování hypotečních úvěrů budou nadále limitovány vysokými sazbami, navíc je ekonomika stále utlumená,“ řekl.
Dva roky se v Česku vede debata, jestli ceny nemovitostí klesnou, nebo budou dál růst. Vše se odvíjí od úrokových sazeb České národní banky. Spousta ekonomů se domnívá, že sazby při letošním posledním měnovém zasedání České národní banky, které se koná 21. prosince, klesnou. Aspoň o čtvrt procentního bodu. To je všeobecné očekávání. Jan Sadil, dlouholetý šéf Hypoteční banky, nyní šéf developerské společnosti JRD, tyto předpoklady nesdílí. Domnívá se, že národní banka posune úrokovou sazbu níže až v příštím roce.
Vánoční dárek v podobě snížení úroků nečekejme, říká „táta hypoték“ Jan Sadil
Reality
Podle ČNB se také začalo snižovat nadhodnocení bytů, pro domácnosti s mediánovými příjmy ale stále zůstávají nadhodnocené o zhruba 60 procent. Domácnosti, které čerpají hypoteční úvěr na vlastní bydlení, tak podle centrální banky nadále mohou podstupovat zvýšené riziko nesplácení. Méně než deseti procentům domácností umožňují jejich příjmy bezpečné dluhové financování průměrného bytu při současné výši úrokových sazeb.
Sazbu proticyklické kapitálové rezervy na ochranu úvěrového trhu bankovní rada ponechala beze změny na dvou procentech. Dvouprocentní sazbu uplatňuje ČNB od října. Kubelková po jednání rady nevyloučila další snižování rezervy v budoucnu.
Rezervu mají banky i další úvěrové instituce vytvářet jako ochranu proti rizikům, která plynou z nadměrného růstu úvěrů. V době růstu úvěrů by měly rezervu vytvářet, naopak při poklesu ekonomické aktivity doprovázené rostoucími úvěrovými ztrátami by měla být využita bankami pro krytí ztrát. Cílem je zabránit přenosu případných problémů finančních institucí do ekonomiky. Vytváření rezervy se může projevit zpomalením růstu úvěrů, zejména těch rizikovějších.
Sazba platí pro všechny banky, spořitelní a úvěrní družstva i obchodníky s cennými papíry. ČNB stanovuje sazbu této rezervy čtvrtletně, o jejím zvýšení rozhoduje zpravidla s ročním předstihem.
Začátek platnosti nového stavebního zákona se blíží. Nefunguje nám dluhopisový trh. Rostou stavební náklady. Klesla poptávka a motivace stavět je omezená. Zmenšují se byty a inklinace k nájemnímu bydlení začíná být ekonomickou nutností. Nicméně stále ještě nejsme na dně trhu, od kterého bychom se mohli odrazit. Takto vnímají současnou situaci speakeři, kteří vystoupili na podzimní konferenci Real Estate Market. Newstream byl mediálním partnerem akce.
Nájemní bydlení začíná být ekonomickou nutností, shodli se realitní profesionálové
Reality
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.