Lepší spoření na důchod chystá už dvacítka firem. Jedna z velkých bank stále chybí

Letošní finanční novinka, Dlouhodobý investiční produkt, takzvaný DIP, má Čechy přimět k aktivnějšímu investování, a zvláště tomu směrovanému k tvorbě dlouhodobé rezervy na stáří. DIP ovšem mohou podle zákona poskytovat jedině v Česku regulované finanční instituce. Takových je v seznamu českých institucí osmnáct a v zahraničním seznamu jsou stále jen dvě. Zjistili jsme, které banky se kvůli DIP už zaregistrovaly a která největší stále chybí.
Řady institucí, které mají zájem o poskytování letošní novinky, Dlouhodobého investičního produktu (DIP), se v posledních rozrostly už na číslo dvacet. Do seznamu subjektů, které eviduje a zveřejňuje Česká národní banka (ČNB) se dnes jako zatím poslední poskytovatel přidal tuzemský obchodník s cennými papíry Cyrrus. Dalším přírůstkem v tomto měsíci byl první únorový den také jeden z největších světových hráčů v oboru správy aktiv společnost Amundi, respektive její tuzemské zastoupení Amundi Czech Republic Asset Management.
Koncem ledna se do skupiny bankovních domů registrovaných u ČNB kvůli poskytování DIP připojila k ČSOB také Česká spořitelna a to 26. ledna, jak předem avizovala. Z velké trojky největších bank na seznamu poskytovatelů už tedy chybí jen Komerční banka, která se podle Michala Teubnera plánuje registrovat ještě v průběhu letošního prvního čtvrtletí.
Z dalších bank jsou mezi poskytovateli registrovány zatím jen dvě, a to konkrétně Moneta Money Bank, která se připojila 18.ledna a Raiffeisenbank s registrací hned k prvnímu dni tohoto roku. Raiffeisenbank navíc sama DIP už i aktivně nabízí a klientům posílá i přehledné edukační emaily. Vedle bankovních institucí se do seznamu ČNB registruje i stále více investičních společností, v současnosti tvoří většinu.
Mezi 18 registrovanými subjekty jsou rovněž dva ze zahraničí, konkrétně ze Slovenska. Jedná se o společnosti European Investment Centre z Bratislavy a IN Equity Slovakia se sídlem v Prievidze.
Dlouhodobý investiční produkt (DIP) míří ve sněmovně do třetího čtení. Stejně jako doplňkové penzijní spoření bude součástí daňově zvýhodněného třetího důchodového pilíře. Jeho účelem bude motivovat lidi, aby si ve větší míře sami zajistili peníze na stáří a nespoléhali se jen na státní důchod. „Jedná o vcelku malou legislativní změnu, která ovšem přinese větší šanci na důstojné stáří,“ uvádí v komentáři k DIP Jana Brodani, výkonná ředitelka AKAT ČR. 
Jana Brodani: Dlouhodobý investiční produkt je šancí pro důstojnější stáří
Názory
Co ve skutečnosti znamená DIP
Experti DIP ve zkratce popisují jako příznak, který se přiřazuje k různým finančním produktům podle rámcové smlouvy a který by měl umožnit zajímavé daňové zvýhodnění, a to jak pro daňové poplatníky, tak i pro zaměstnavatele. Cenou za tuto výhodu bude ve skutečnosti ale čas. Za to, že si budete moci ze základu daně odečíst až 48 tisíc korun ročně, což představuje daňovou úsporu až 7200 korun, bude u produktů označených DIP platit časová podmínka. Podle ní si budete muset spořit minimálně deset let, respektive 120 měsíců a současně budete muset dosáhnout minimální věkové hranice 60 let, abyste na tyto své úspory v rámci DIP mohli sáhnout. Při porušení těchto podmínek vznikne dotyčnému povinnost dodanit do té doby získané daňové zvýhodnění.
DIP budou podle zákona moci poskytovat jedině v Česku regulované finanční instituce, tedy ty, které vám mohou vystavit potvrzení o zapojení do režimu DIP. Konkrétně se to týká tedy pouze bank, spořitelních a úvěrních družstev, obchodníků s cennými papíry, investičních společností a samosprávných investičních fondů.
Dlouhodobý investiční produkt, takzvaný DIP, se už pomalu začíná objevovat v nabídce tuzemských bank a investičních společností. Platí od 1. ledna 2024 a nyní se u ČNB zaregistrovalo už 15 jeho poskytovatelů. Zatím je mezi nimi ale jen jedna ze tří velkých bank, a to ČSOB. Pojďme si tedy shrnout, kde si DIP už nyní můžete pořídit a kdy s tím přijdou i další velké banky.
Kde si už sjednáte DIP a kdy ho budou mít i další velké banky
Money
Dlouhodobý investiční produkt, takzvaný DIP, zní stále trochu jako zaklínadlo. Od 1. ledna 2024 má ale v České republice začít zlepšovat podmínky a motivace lidí ke spoření a investování na penzi. Jak tato novinka v praxi bude fungovat, je však ještě v mlze. Čeká se až zákon projde kompletním legislativním procesem a teprve podle finálně schválené verze zákona jej budou banky a finanční instituce implementovat do své nabídky, uvedl pro newstream.cz hlavní ekonomický stratég Komerční banky Michal Vytiska. Jisté ale je, že se rozšíří daňové zvýhodnění a státní podpora pro vybrané bankovní a investiční produkty. Shrňme si tedy základní fakta, o co půjde, a jaké změny přinesly do novely pozměňovací návrhy. 
Dlouhodobý investiční produkt. Jak má nové důchodové spoření fungovat a co za výhody lidem přinese
Money
Dlouhodobý investiční produkt (DIP) míří ve sněmovně do třetího čtení. Stejně jako doplňkové penzijní spoření bude součástí daňově zvýhodněného třetího důchodového pilíře. Jeho účelem bude motivovat lidi, aby si ve větší míře sami zajistili peníze na stáří a nespoléhali se jen na státní důchod. „Jedná o vcelku malou legislativní změnu, která ovšem přinese větší šanci na důstojné stáří,“ uvádí v komentáři k DIP Jana Brodani, výkonná ředitelka AKAT ČR.
Jana Brodani: Dlouhodobý investiční produkt je šancí pro důstojnější stáří
Názory
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
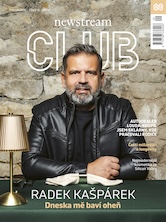
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.