Lukáš Kovanda: Hypotéky mohou mít zdražování za sebou. Trh poslal překvapivý signál

Říjnové zpomalení inflace na 2,4 procenta může být jen dočasné a začátkem příštího roku se růst cen může znovu přiblížit čtyřem procentům. Zároveň se ale otevírá prostor pro stabilizaci hypotečních sazeb, protože bankám zlevnilo úrokové zajištění a téměř šestiprocentní úroveň hypoték se může ukázat jako vrchol, píše ve svém komentáři hlavní ekonom Trinity Bank Lukáš Kovanda.
Říjnové zpomalení inflace v Česku na 2,4 procenta je patrně jen přechodné. V dalších měsících se zdražování opět rozjede, přičemž na začátku příštího roku může inflace atakovat čtyřprocentní hranici. Paradoxně se však současně otevírá prostor pro zastavení zdražování hypoték, jejichž průměrná nabídková sazba v listopadu dosáhla 5,96 procenta, nejvyšší úrovně od ledna 2024. Bankám totiž v posledních dnech výrazně zlevnilo zajištění úrokového rizika hypoték, a to navzdory listopadovému zvýšení základní sazby České národní banky.
Říjnová inflace podle dnes zveřejněných údajů Českého statistického úřadu zpomalila ze zářijových 2,5 na 2,4 procenta. Meziměsíčně však ceny vzrostly o 0,4 procenta, tedy více, než očekával trh. Zpomalení meziroční inflace tak nelze zaměňovat za plošné odeznívání cenových tlaků. Je do značné míry výsledkem příznivého vývoje cen potravin a vyšší loňské srovnávací základny.
Potraviny a nealkoholické nápoje byly meziročně levnější o čtyři procenta. Máslo zlevnilo dokonce o 32 procent, vepřové maso a vejce shodně o 19,6 procenta. Oproti září ovšem potraviny opět zdražovaly. Brambory během jediného měsíce podražily o 12,6 procenta, ovoce o 2,3 procenta a pečivo o 1,2 procenta. Současný meziroční pokles cen potravin tudíž nemusí být dlouhodobě udržitelný.
Nezaměstnanost v Česku se v říjnu udržela na pěti procentech a výsledek byl o něco horší, než čekali analytici. Počet lidí evidovaných na úřadech práce vzrostl na 370 tisíc, zároveň ale přibylo i volných míst, což ukazuje na přetrvávající nesoulad mezi nabídkou a poptávkou na trhu práce. V evropském srovnání přitom Česko dál patří k zemím s vůbec nejnižší nezaměstnaností, píše ve svém komentáři hlavní ekonom Trinity Bank Lukáš Kovanda.
Lukáš Kovanda: Nezaměstnanost v Česku roste. Přesto jsme stále nejlepší v Evropě
Názory
Ceny služeb a nájemného rostou
Znepokojivější je vývoj cen služeb, které meziročně vzrostly o 4,5 procenta, zatímco zboží pouze o 0,9 procenta. Nájemné zdražilo o 6,4 procenta a ubytovací služby o 7,2 procenta. Pohonné hmoty byly dokonce o 35,6 procenta dražší než před rokem. Elektřina naproti tomu meziročně zlevnila o 10,3 procenta a plyn o 3,6 procenta. Právě dosavadní zlevnění energií přitom v dalších měsících přestane celkovou inflaci tlumit, protože například – hned v lednu 2027 – odezní efekt meziročního zlevnění elektřiny z důvodu přesunu plateb za obnovitelné zdroje na státní rozpočet.
Lze předpokládat, že inflace v únoru 2027 vystoupá až na čtyři procenta. Hlavními důvody budou dražší potraviny, energetické dopady konfliktu na Blízkém východě a odeznívání některých protiinflačních vlivů. Jádrová inflace navíc zůstává zvýšená. V září dosahovala 3,1 procenta a v říjnu podle všeho nadále setrvávala přibližně na této úrovni. Pro rok 2027 lze předpokládat průměrnou inflaci zhruba tří procent.
Právě riziko obnovení inflace vedlo ČNB minulý týden ke zvýšení základní sazby na čtyři procenta. Přesto není správné automaticky předpokládat, že kupříkladu úrokové sazby hypoték musí po tomto rozhodnutí dále růst. Rozhodujícím vodítkem pro jejich cenu totiž není samotná aktuální repo sazba, nýbrž především tržní cena peněz a úrokového zajištění pro příslušnou dobu fixace.
Tříleté korunové swapy výrazně zlevnily
Pro hypotéky s tříletou fixací je proto zvláště důležitá sazba tříletého korunového úrokového swapu. Swap bankám umožňuje zajistit se proti změnám úrokových sazeb, například proti riziku růstu nákladů na financování hypotéky z klientských vkladů. Jeho sazba tak představuje významné měřítko ekonomických nákladů poskytování úvěrů s pevnou sazbou.
Zásadní je, že tříleté korunové swapy v uplynulém týdnu výrazně zlevnily, přestože ČNB současně základní sazbu zvýšila. Pokles podpořila jak reakce světových finančních trhů na výsledek amerických voleb, tak samotné zasedání bankovní rady ČNB. To totiž navzdory zvýšení sazeb vyznělo ve srovnání s očekáváním trhu relativně smířlivě. Investoři následně přehodnotili očekávanou trajektorii budoucích sazeb směrem dolů.
Vývoj dokládá, proč není správné zaměňovat krátkodobou sazbu centrální banky za cenu několikaletých hypoték. Stejně tak je zavádějící automaticky přičítat jejich zdražování rostoucím deficitům státního rozpočtu. Ty mohou úroky ovlivňovat prostřednictvím rizikové prémie, inflačních očekávání či nabídky státních dluhopisů, nejsou však jediným ani nutně hlavním určujícím faktorem.
Český průmysl po letech víceméně stagnujícího výkonu znovu nabírá sílu. Zářijová produkce vzrostla meziročně o 6,2 procenta a dostala se nad úrovně předchozích let, zatímco nové zakázky ze zahraničí vyskočily o 14,4 procenta. Oživení táhnou především automobilky, energetika a exportní poptávka, další růst ale může brzdit drahá energie a slabší evropská ekonomika.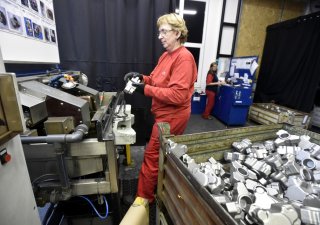
Lukáš Kovanda: Český průmysl se po letech stagnace probouzí
Názory
Dokládá to také srovnání sazeb tříletých korunových a dánských úrokových swapů. Dánsko patří k evropským zemím s mimořádně zdravými veřejnými financemi. Rozdíl mezi oběma swapovými sazbami však nelze jednoduše vydávat za cenu českého státního zadlužování. Odráží především rozdílná očekávání měnové politiky, inflace a vývoje krátkodobých úrokových sazeb v obou měnách. Samotný rozdíl swapů tudíž neprokazuje, jakou část hypotečních sazeb lze přičíst českým rozpočtovým schodkům.
Výmluvný je i souběh událostí z minulého týdne. ČNB zhoršila prognózu vývoje veřejných financí, zvýšila základní úrokovou sazbu, avšak tržní náklady několikaletého financování současně výrazně klesly. Představa, že vyšší očekávaný schodek musí automaticky znamenat dražší hypotéku, tak neobstojí.
Listopadový Swiss Life Hypoindex navíc zachycuje nabídky připravované ještě před zvýšením sazeb ČNB. Jeho nárůst o 0,17 procentního bodu proto nelze vydávat za následek tohoto rozhodnutí. Banky zároveň změny swapových sazeb promítají do svých hypotečních ceníků se zpožděním a podle své obchodní strategie.
Došly hypotéky na svůj vrchol?
Hypotéky tak mohou v nejbližších týdnech ještě mírně zdražit, avšak jejich další výrazný růst není nevyhnutelný. Pokud nedojde k obnovení růstu swapových sazeb, může se nynější téměř šestiprocentní úroveň ukázat jako jejich vrchol. Případné zlevňování bude nicméně postupné a jeho rozsah omezí přetrvávající inflační rizika.
Česká ekonomika tak vstupuje do zajímavé situace. Spotřebitelská inflace se může začít opět zvyšovat, zatímco hypotéky mohou po několika měsících zdražování konečně přestat růst. Rozpor je pouze zdánlivý. Inflace popisuje dosavadní vývoj spotřebitelských cen, zatímco několikaleté swapové sazby odrážejí především očekávání finančních trhů ohledně budoucnosti. Právě tato očekávání, nikoli jednoduchá politická rovnice mezi deficitem a cenou hypotéky, budou pro další vývoj hypotečních sazeb klíčová.