Lukáš Kovanda: Americký dluh dostal výprask. Může nyní běžný Čech vydělat na půjčce Trumpovi?

Americké vládní dluhopisy za sebou mají nejhorší dekádu z hlediska celkového zhodnocení od roku 1803. Právě vysoké výnosy přes pět procent ale dnes vytvářejí výrazně větší „úrokový polštář“ a mohou z amerického dluhu znovu udělat zajímavou investiční příležitost i pro běžné české investory, píše ve svém komentáři hlavní ekonom Trinity Bank Lukáš Kovanda.
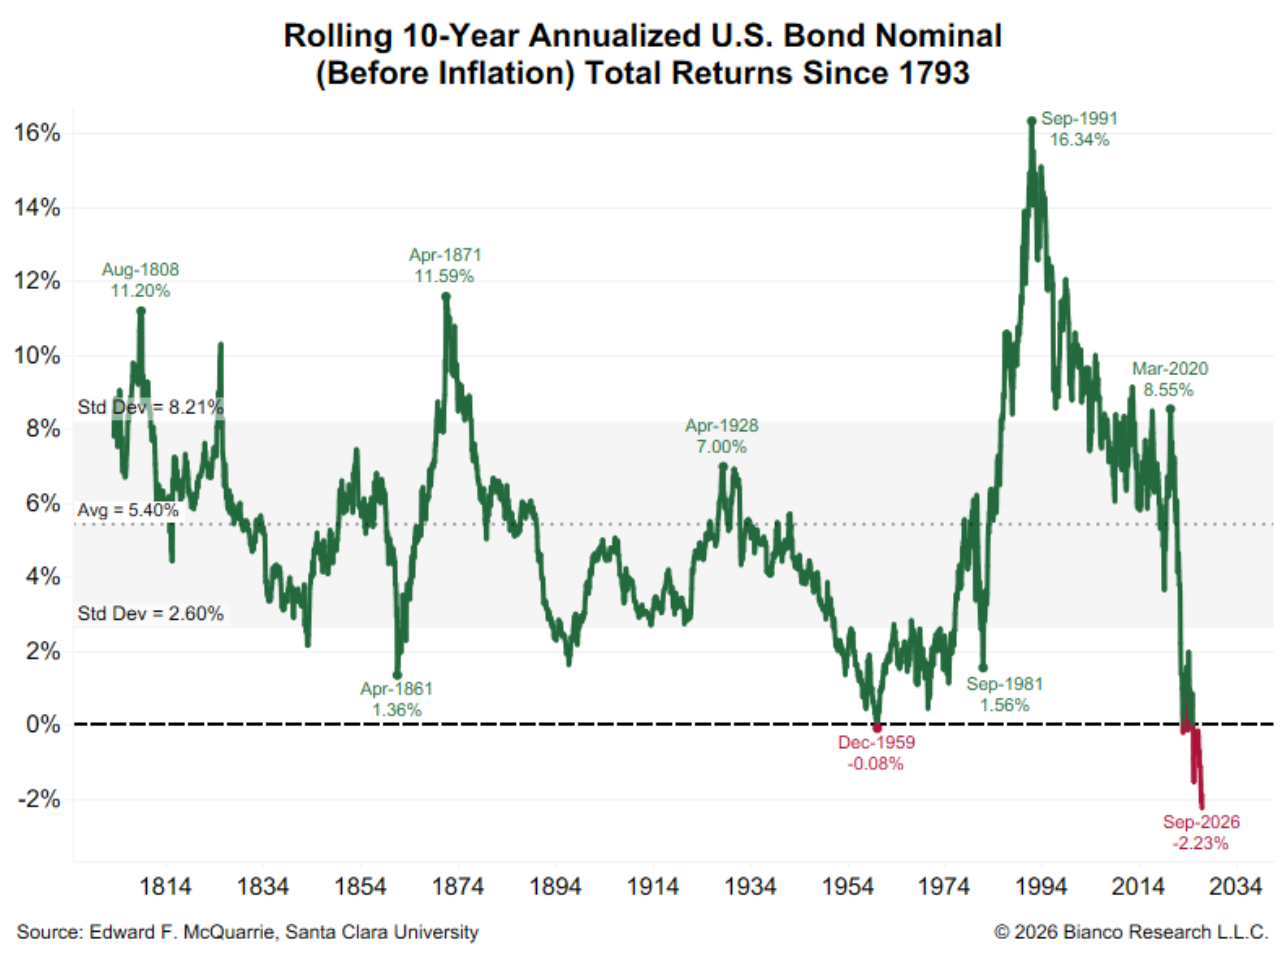
Americký dluh krvácí nejvíce za stovky let. Celkové zhodnocení amerických dluhopisů se v uplynulém desetiletí zhroutilo nejvýrazněji od roku 1803 (viz graf Bianco Research).
Nakupuji, když na ulicích teče krev, proslule děl slovutný klasik mezi investory.
Platí to samé právě nyní pro americké dluhopisy, když z nich stříká tolik krve? Může investicí do nich i řadový Čech nyní dobře vydělat? Když všude slýchá, jak americké zadlužení prudce narůstá, není taková investice holý nerozum? Neoholí jej nakonec Trump & spol. jako ovečku?
Zkusme odpovědět.
Nejprve je třeba si ujasnit, z čeho se vlastně skládá ono celkové zhodnocení dluhopisu. Tvoří jej totiž nejen přijaté úroky, ale také změna jeho ceny.
Rozeberme si to blíže.
Pro dluhopisy obecně platí, že když jejich požadovaný výnos (čili vlastně úrok) roste, jejich tržní cena klesá. Jak to?
Představme si, že jste si před několika lety koupili dluhopis, který vám každoročně vyplácí úrok dvě procenta z nominální hodnoty. Jenže dnes se prodávají srovnatelné nové dluhopisy s výnosem přes pět procent. Kdo by od vás chtěl kupovat ten starý, který nabízí tak nízký úrok? Někdo ano. Ale jedině se slevou. Cena vašeho starého dluhopisu tedy musí klesnout natolik, aby jeho celkový výnos pro nového kupujícího odpovídal aktuálním tržním podmínkám.
A platí to i obráceně. Pokud si dnes pořídíte dluhopis s relativně vysokým výnosem a za rok budou investoři ochotni půjčovat americké vládě za podstatně nižší úrok, cena vašeho dluhopisu na trhu vzroste.
Což umožňuje vydělat více než jen pravidelný úrok. Kolik?
Výprodej technologických akcií nabírá na síle. Dvacet nejhodnotnějších firem z oblasti umělé inteligence a polovodičů přišlo od začátku týdne dohromady o více než bilion dolarů tržní hodnoty. Investory znervózňují vyšší úrokové sazby, dražší financování AI infrastruktury i rostoucí konkurence v čipovém sektoru.
Investoři začínají panikařit. Z AI akcií se během týdne vypařil bilion dolarů
Trhy
Výnos přes pět procent mění pravidla hry
Řekněme, že si investor pořídí desetiletý americký vládní dluhopis s výnosem do splatnosti přibližně 5,3 procenta ročně (tento výnos zhruba odpovídá maximu za takřka čtvrtstoletí, dosaženému před několika dny, začátkem října). Pokud jej koupí za odpovídající cenu a bude držet až do splatnosti, dostane všechny slíbené platby a americká vláda své závazky splní, odpovídá tomu přibližně roční dolarové zhodnocení 5,3 procenta.
Jenže co když bude chtít dluhopis prodat už po roce?
Pak může vydělat mnohem více. Nebo méně. Nezapomeňme totiž, co už jsme si řekli: celkový výnos dluhopisu tvoří nejen přijaté úroky, ale také změna jeho tržní ceny.
Když sazby klesnou, dluhopis může vydělat dvouciferně
Jeden příklad za všechny. Představme si nyní, že tržní výnos desetiletého amerického dluhopisu během jednoho roku klesne z 5,3 na 4,3 procenta. Pokles o jediný procentní bod může v případě dluhopisu znamenat růst jeho ceny přibližně o osm procent. Lze totiž vycházet z předpokladu takzvané durace čítající osm let (nejde o žádné „naslinění prstu“, osmiletá durace je v tomto příkladu realistický předpoklad – k duraci a jejímu výpočtu ale zase někdy jindy). Pozor, durace není totéž, co splatnost. Je to ukazatel, který mimo jiné vyjadřuje, jak citlivá je cena dluhopisu na změny tržních úroků.
Při duraci osm let tedy orientačně platí, že pokles požadovaného výnosu o jeden procentní bod zvýší cenu dluhopisu zhruba o osm procent. Opačná změna výnosu jeho cenu přibližně o osm procent sníží.
K těmto osmi procentům cenového zhodnocení připočtěme ještě přibližně 5,3 procenta průběžného úrokového výnosu.
Výsledek? Celkové zhodnocení za jediný rok může činit orientačně 13,3 procenta v dolarech.
Jenže co kdyby výnosy neklesly, nýbrž naopak vzrostly z 5,3 na 6,3 procenta?
Cena dluhopisu by podle stejného orientačního pravidla klesla zhruba o osm procent. Průběžný úrokový výnos kolem 5,3 procenta by část této ztráty pokryl. Celkový výsledek by tedy vycházel přibližně na minus 2,7 procenta.
Ano, to už je ztráta. Znamenala by, že krvácení amerických dluhopisů pokračuje. Ale asymetrie je z příkladu zřejmá. Zatímco při poklesu výnosu o procentní bod činí celkové zhodnocení přes 13 procent, při růstu stejného rozsahu, o procentní bod, pak ztráta jen necelá tři procenta. Při poklesu výnosů o procentní bod má tudíž investor šanci na dvouciferné zhodnocení; při stejně velkém růstu výnosů by jeho ztráta byla podstatně (takřka pětkrát) menší.
Tato pro investora již poměrně příznivá asymetrie zrcadlí skutečnost, že se nafukuje pomyslný úrokový polštář. Výnos dluhopisů je zkrátka už nyní tak vysoký, že je schopen absorbovat i výraznější pokles jejich ceny.
Příběh spojení dvou velkých hollywoodských studií Warner Bros. a Paramount má další dějství. A tentokrát se odehrává na akciových trzích. S akciemi nové společnosti Skydance Corporation, která aktiva obou studií pohltila, se obchoduje od 6. října. A od té doby se akcie propadly o téměř třetinu. A jen ve středu odepsaly 25 procent hodnoty. Ačkoli šlo o technickou úpravu, akcionáři mají více důvodů k zamyšlení.
Volný pád akcií Skydance. Ellisonův mediální obr po fúzi odepsal třetinu hodnoty
Trhy
O kolik by musel výnos dále vzrůst, ještě tedy nad dosažené maximum za poslední takřka čtvrtstoletí, aby byl pokles ceny už tak znatelný, že jej vysoký výnos nebude s to pohltit? Při počátečním výnosu 5,3 procenta a duraci osm let vychází, že ještě při nárůstu na zhruba 6 procent by výnos (právě) absorboval veškerý související pokles ceny. Tedy teprve při nárůstu výnosu citelněji nad 6 procent už bude pokles ceny takový, že se celkové zhodnocení propadne do záporu. Neboť pokles ceny bude tak výrazný, že jej nebude moci absorbovat vysoký výnos.
Takže například ještě při nárůstu výnosu na 5,9 procenta by investor byl z hlediska celkového zhodnocení „v plusu“, neboť pokles ceny by při poměrně vysokém výnosu stále nestačil na to, aby celkové zhodnocení dluhopisu stáhnul do záporu. To je právě projev onoho již nafouknutého úrokového polštáře. Tudíž jakési ochrany přes poklesem ceny dluhopisu.
Zatímco tedy při poklesu výnosu ke čtyřem procentům si investor může brousit zuby na dvouciferné celkové zhodnocení, při jeho vzestupu jej v nemalé míře chrání úrokový polštář. Samozřejmě, je třeba se zabývat i scénářem, že výnos naroste výrazněji nad 6 procent. I tehdy bude vysoký počáteční výnos tlumit ztrátu. Ale o ztrátu celkově půjde. To je třeba jasně říci.
Jak reálné ovšem je, že se výnos na americkém desetiletém dluhopisu vydá takto vysoko? Naposledy byl výnos tak vysoko, výrazněji nad úrovní 6 procent, někdy v květnu roku 2000. Ale hlavně: růst výnosu má v sobě svým způsobem zabudován zase svůj pokles. Čím výše výnos půjde, tím obtížnější bude jeho další růst, a to i přes varovně rostoucí zadlužení USA či přes jejich válku s Íránem, obtížně průchozí Hormuz, pokračující údery Ukrajiny na ruské rafinérie, přes drahé energie a pohonné hmoty…
Vyšší úroky totiž začnou postupně dusit hospodářskou aktivitu, současnou i vyhlíženou ziskovost firem, a tedy i akciové trhy. Zhoršení ziskovosti firem bude vedle rostoucího úrokového polštáře dluhopisů dalším zásadním motivem mezinárodním investorům, aby přeskupili své portfolia ubráním na akciích a přidáním právě na dluhopisech. Domácnosti zase omezí nákupy na úvěr. Firmy budou odkládat investice. Zadlužené podniky budou muset větší část příjmů věnovat na splácení dluhů. Vlády budou nuceny šetřit, protože jim dále citelně zdraží obsluha státního dluhu.
Takže zpomalí celé ekonomiky. Což utlumí globální poptávkové inflační tlaky a vytvoří prostor pro pokles dluhopisových výnosů a tržních úroků.
Přitom investoři nemusejí čekat, až americká centrální banka nakonec pod vlivem toho všeho sníží svoji základní sazbu. Plyne to ostatně i z výzkumu letošních laureátů ekonomické Nobelovy ceny Michaela Woodforda a Roberta Halla. Výnos dlouhodobých dluhopisů, třeba právě desetiletých, totiž reaguje i jen na očekávání toho, co americká centrální banka udělá za rok, za dva nebo ještě později. Takže pokud finanční trhy začnou předpokládat, že americká ekonomika zpomalí natolik, že centrální banka USA bude muset úroky v budoucnu snižovat, mohou dluhopisové výnosy klesat už dnes.
A jejich ceny tím pádem mohou začít růst.
Popsané krvácení amerických dluhopisů by tím pádem ustalo. Zasvé by tak definitivně vzala dekáda jejich nejhorší výkonnosti od roku 1803 z hlediska celkového zhodnocení. Dekáda charakteristická nízkým počátečním výnosem (tedy notně vyfouknutým úrokovým polštářem) a ještě navíc jeho navazujícím prudkým vzestupem, jenž podobně prudce srazil cenu, a tedy celkové zhodnocení.
To je podstata možné nynější sázky na americký dluh: investovat, když krvácení vrcholí a je tak zle, že o moc hůře už být nemůže.
Dohoda mezi Vladimirem Putinem a Donaldem Trumpem o dodávkách nafty zastínila jiné zprávy, které můžou mít dalekosáhlejší a dlouhodobější dopad na geopolitiku i světovou energetiku. Trumpovi vyslanci propojili rozhovory o míru na Ukrajině s dalšími „třaskavými“ tématy. S Rusy jednají o prodeji ropných aktiv Lukoilu a restartu plynovodu Nord Stream. Rýsuje se scénář, kdy na ruské ropě a plynu vydělají podnikatelé blízcí Trumpově rodině.
Mír na Ukrajině jednou zavládne. Vydělají pak Američané na ruské ropě a plynu?
Názory
Na americký dluh dosáhne i běžný český investor
Dobře, je ale představitelné, aby na krvácejícím dluhu administrativy Trumpa & spol. vydělala i pomyslná babička z Orlických hor?
Je. Americké vládní dluhopisy nejsou určeny jen velkým bankám nebo miliardářům. Dostupné mohou být i drobným investorům, například prostřednictvím obchodníka s cennými papíry nebo banky, jež naší orlickohorské babičce vede její běžný účet a která umožňuje nákup amerických státních dluhopisů na sekundárním trhu.
Jinou možností jsou burzovně obchodované fondy, takzvaná ETF, které drží portfolio amerických vládních dluhopisů. Evropským drobným investorům jsou dostupné zejména fondy splňující příslušná evropská pravidla.
Zde ale opět pozor. Mezi oběma způsoby investování je důležitý rozdíl.
Kdo půjčí Trumpovi zakoupením konkrétního amerického vládního dluhopisu, jejž drží až do splatnosti, zná přesně slíbené dolarové platby. Tržní cena mezitím může kolísat, ale při řádném splacení mu emitent – americká vláda – vyplatí nominální hodnotu. Avšak kdo jej prodá před splatností, odvozuje zhodnocení od aktuální tržní ceny.
Dluhopisové ETF zpravidla funguje jinak. Fond totiž průběžně nakupuje a prodává dluhopisy tak, aby udržoval stanovené složení portfolia či rozsah splatností. Nemusí tedy mít žádné společné datum, kdy se všechny jeho dluhopisy splatí a investor dostane zpět konkrétní nominální částku.
Například fond zaměřený na dlouhodobé americké dluhopisy může udržovat vysokou duraci mnoho let. Jeho cena tak zůstává citlivá na změny úroků i dlouho poté, co by původně zakoupený jednotlivý dluhopis dospěl ke splatnosti (s blížícím se termínem splatnosti jednotlivého dluhopisu citlivost jeho ceny na změny úroků klesá). Vystavení se trvale vysoké duraci může být výhodné právě v té chvíli, jako je ta nynější, kdy existuje značná asymetrie stran dalšího možného vývoje a kdy už výnos vystoupal tak nahoru, že je stále pravděpodobnější jeho korekce, a tudíž vzestup ceny.
Proto není jedno, zda člověk kupuje konkrétní dluhopis, či klasické dluhopisové ETF. Pochopitelně, český investor, včetně babičky z Orlických hor, nesmí ještě zapomenout na změny kurzu koruny k dolaru, kupuje-li právě americký dluh.
Dluhopisový trh prožívá největší růst za poslední roky. A s rostoucím výnosem padají jejich ceny, což může představovat zajímavé příležitosti. Navíc růst výnosů státních dluhopisů se již pozvolna propisuje do nabídky dluhopisů podnikových. „Dnes zaseté semínko může v budoucnu přinést zajímavý výnos,“ připomíná portfolio manažer J&T Investiční společnosti Martin Kujal, který upozorňuje i na častou chybu retailových investorů. Ti často prodávají v době, kdy naopak institucionální investoři nakupují.
Martin Kujal: Investoři by neměli ztrácet hlavu. Dluhopisy se stávají atraktivnějšími
Money
To vše samozřejmě stále neznamená, že vládní dluhopisy USA jsou nyní zaručeným investičním „ternem“. Změna příběhu, jenž je obestírá, však za zvýšenou bedlivou pozornost momentálně rozhodně stojí. I proto, že s akciemi to z popsaných důvodů vypadá všelijak, takže přeskupování portfolií ve prospěch dluhopisů může být plošnějším trendem, jehož se celosvětově chytí i velcí institucionální hráči.
Leč zejména proto, že ještě před několika lety přinášely americké vládní dluhopisy tak mizerné úroky, že investor měl proti případnému poklesu jejich ceny jen velmi malou ochranu. Úrokový polštář prakticky neexistoval.
Nyní je situace jiná. Při výnosech přes pět procent už průběžný úrok představuje významnou součást očekávaného celkového zhodnocení. Investor tak nemusí nutně sázet na rychlý a prudký pokles úrokových sazeb. Může pro něj být zajímavý i scénář jejich pouhé stabilizace.
A pokud se naplní ne úplně nerealistický scénář, že vysoké úrokové sazby postupně ochladí ekonomiku, srazí akciové trhy, zvýší sháňku po bezpečných útočištích, včetně dluhu USA, takže povedou k poklesu dluhopisových výnosů, mohl by se k již nyní panujícímu vstupnímu vysokému úročení přidat ještě navíc notný cenový růst dluhopisů.
Tato kombinace činí současnou situaci z historického pohledu pozoruhodnou, svým způsobem bezprecedentní. Stále je třeba mít na paměti: u dluhopisů nelze zaměňovat uváděný výnos do splatnosti s celkovým zhodnocením za jeden rok. To může být mnohem vyšší, ale také záporné. Byť asymetrie je nyní značná: na „pólu zhodnocení“ teď realisticky láká dvouciferné celkové zhodnocení, na „pólu znehodnocení“ uklidňuje již dostatečně nafouknutý úrokový polštář. A uklidňuje na něm ještě něco: fakt, že další růst výnosu bude stále obtížnější, neboť bude vyvíjet stále dusivější tlak na celou americkou i globální ekonomiku, ale také na ziskovost firem, na akciové trhy, a nakonec i na centrální banku USA – aby obrátila svůj stávající kurs a vydala se svými úroky dolů.
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.