Lukáš Kovanda: Koruna chrání Česko před vládním rozhazováním. S eurem by schodky bolely víc

Vyšší rozpočtové schodky v Česku samy o sobě inflaci nezvyšují, protože jejich dopad tlumí Česká národní banka vyššími sazbami. V eurozóně by však tato brzda fungovala slaběji a Česko by mohlo čelit vyšší inflaci i zadlužení, píše ve svém komentáři hlavní ekonom Trinity Bank Lukáš Kovanda.
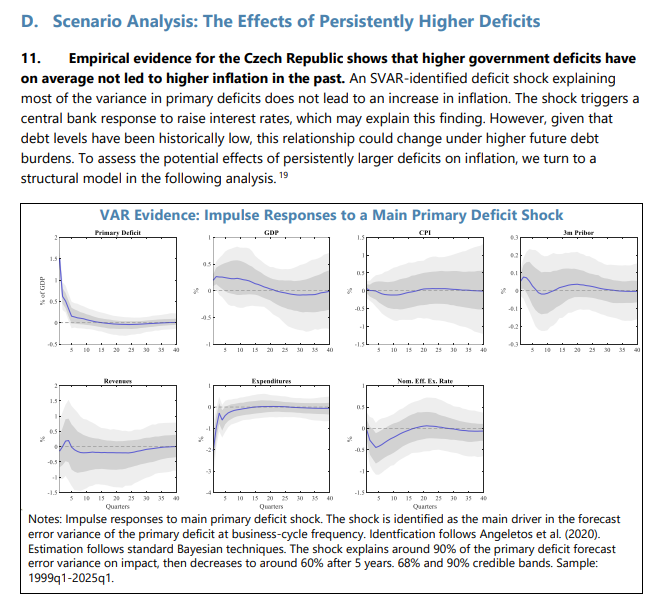
Vyšší vládní deficity v České republice nevedou k nárůstu inflace, zjistil Mezinárodní měnový fond na datech z let 1999 až 2025 (viz níže). „Empirické poznatky v případě Česka dokládají, že vyšší vládní deficity v minulosti v průměru nevedly k vyšší inflaci,“ uvádí doslova MMF ve své letošní studii na dané téma.
ČNB už přes 25 let úspěšně krotí vládní rozhazování
A předkládá nejpravděpodobnější vysvětlení: Česká národní banka na vzestup deficitů účinně reaguje navýšením svých úrokových sazeb. Toto časné utahování měnové politiky už více než čtvrtstoletí úspěšně anuluje inflační dopad prohlubujících se rozpočtových schodků. Centrální banka tedy už přes 25 let úspěšně krotí vládní rozhazování. Pokud totiž kvůli možnému inflačnímu dopadu deficitů zvedá své úroky, reagují růstem také výnosy na dluhopisech vlády ČR. Jejich růst prodražuje vládní půjčování a provoz státu, takže tak ČNB vlastně stát odrazuje od vytváření deficitů ještě hlubších. Vládní zadlužování má v Česku zkrátka svoji cenovku, jež není nízká.
Říjnové zpomalení inflace na 2,4 procenta může být jen dočasné a začátkem příštího roku se růst cen může znovu přiblížit čtyřem procentům. Zároveň se ale otevírá prostor pro stabilizaci hypotečních sazeb, protože bankám zlevnilo úrokové zajištění a téměř šestiprocentní úroveň hypoték se může ukázat jako vrchol, píše ve svém komentáři hlavní ekonom Trinity Bank Lukáš Kovanda.
Lukáš Kovanda: Hypotéky mohou mít zdražování za sebou. Trh poslal překvapivý signál
Názory
Pokud by Česko bylo součástí eurozóny, Evropská centrální banka by z povahy věci nemohla inflační dopad českých deficitů tlumit tak účinně, jako se to dlouhodobě daří České národní bance. ECB by totiž musela přihlížet k situaci v další více než dvacítce zemí, z nichž některé – jako Francie – jsou předlužené. To by její akceschopnost omezovalo a deficity českých vlád by měly zřejmě znatelný inflační dopad. Zároveň by ECB svojí nutně laxnější měnovou politikou tolik neomezovala choutky českých vlád na další ještě hlubší schodky a ještě vyšší dluh. Takže celkové zadlužení Česka by pravděpodobně bylo vyšší, než je s korunou, přičemž zároveň by jeho rating byl horší.
Není náhodou, že rating se v posledním čtvrtstoletí zhoršuje více a plošněji v zemích eurozóny než v zemích EU setrvávajících mimo eurozónu.