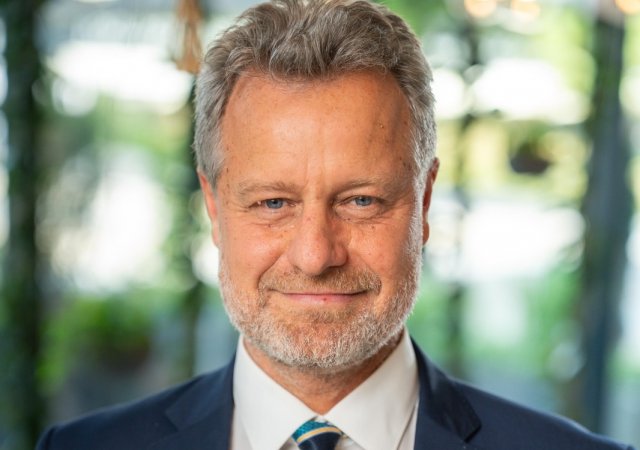
Šéf KB Penzijní společnosti Šperl: Penzijní reforma může změnit, kam tečou úspory Čechů

Reforma penzijního spoření míří v Poslanecké sněmovně do druhého čtení. Lepší penzijko má mimo jiné snížit poplatky za správu penzijních fondů, proti čemuž mají penzijní společnosti zásadní výhrady. Pokud by nová pravidla platila už letos, šest z devíti penzijních společností by podle šéfa KB Penzijní společnosti Jiřího Šperla skončilo ve ztrátě.
|
V rozhovoru se mimo jiné dozvíte:
|
K jakým bodům návrhu novely zákona o doplňkovém penzijním spoření alias připravované reformě třetího pilíře máte největší výhrady?
Jde o novelu strategického charakteru, která se týká čtyř milionů lidí a více než 700 miliard korun, přičemž do budoucna budou obě čísla růst. Ovlivní fungování třetího pilíře na několik desetiletí dopředu. Proto za největší slabinu považuji už způsob, jakým byla novela připravena a projednávána. Očekával bych, že u tak zásadního materiálu proběhne opravdu důkladná odborná debata, porovnají se různé analytické pohledy a realisticky se vyhodnotí dopady na klienty, konkurenci, distribuci, investiční správu i samotné fungování systému. Nic takového se nestalo. Návrhu nepředcházela dostatečná diskuse včetně zapojení odborné veřejnosti. Její projednávání probíhá ve zrychleném režimu. Na vypořádání připomínek v mezirezortním připomínkovém řízení, jehož jsme byli součástí, bylo 10 dní. Přitom většinu opatření, zejména tři z nich, konkrétně zavedení strategie životního cyklu, zvýšení státního příspěvku pro mladé a zrušení transformovaných fondů do roku 2036, vítáme. Dokonce z podstatné části vyšly přímo z pera APS. Zásadní problém ale vidíme v ekonomickém nastavení systému, především v navrhovaném poplatkovém stropu.
Co vám vadí na navrhovaných změnách poplatků penzijních společností?
Především snížení maximální hranice odměny za obhospodařování z jednoho procenta na 50 bazických bodů a úplné zrušení odměny za zhodnocení. Zároveň novela neodstraňuje koncept tzv. all-in-fee, tedy úhradu všech nákladů penzijní společnosti z této redukované odměny. Pokud jde o odměnu za obhospodařování, navrhovaný nový strop ani zdaleka nepokrývá nákladovost systému. Dle nezávislé analýzy E&Y je nákladovost sektoru penzijních společností na úrovni zhruba 65 bazických bodů. Tedy 0,65 procenta příjmů z poplatků od klientů, přičemž tyto poplatky jsou naším jediným příjmem. Pokud má být tento poplatek zastropován 50 body, pak to samozřejmě generuje ztrátu. Udělali jsme si v rámci Asociace penzijních společností simulaci, jak by dopadla ziskovost penzijních společností v roce 2025, pakliže by byly schváleny parametry obsažené v navrhovaných novelách. Výsledek? Šest z celkem devíti společností bylo ve ztrátě.
Vláda tvrdí, že reforma penzijního připojištění přinese střadatelům o milion víc. Bez automatického zapojení všech do spoření (opt-out) však hrozí, že spořících ubude a fondy přesunou peníze do amerických ETF. Reforma pak bude spíš marketingovým tahem vlády než skutečnou pomocí penzijnímu systému.
Ekonomický diář Pavla Párala: Schillerová slibuje milion navíc na penzi. Penzijku ale chybí klíčová věc
Názory
Předkladatel návrhu reformy, ministerstvo financí, se ale zaštiťuje doporučením nezávislé odborné studie, která své doporučení ohledně poplatků opírá o srovnání s jinými zeměmi.
A právě k metodice tohoto srovnání máme výhrady. Autoři studie, z níž ministerstvo vycházelo, vzali ze zahraničí k porovnání náklady druhého, povinného pilíře. Stranou především zcela zůstaly distribuční náklady, bez nichž nemůže dobrovolné spoření fungovat. Devět z deseti klientů penzijních společností totiž přichází zprostředkovaně z interních nebo externích distribučních sítí. Náklady na marketing a distribuci činí asi 30 bazických bodů. Náklady na distribuci tak budou muset penzijní společnosti zásadním způsobem omezit. Takže je tu riziko, že dynamika nárůstu nových klientů výrazně zpomalí, pokud se úplně nezastaví.
Zároveň ten návrh považuji za promarněnou příležitost, jak propojit reformu třetího pilíře s potřebami české ekonomiky. Penzijní úspory představují zdroj dlouhodobého kapitálu, který by mohl ve významně větší míře vést k investicím do infrastruktury, energetiky, bydlení, zdravotnictví. Pokud ale vytvoříte takto silný tlak na minimalizaci nákladů, přirozenou reakcí bude větší využívání levných pasivních investičních řešení, což jsou ETF, a to ještě pouze ta nejlevnější. Ekonomický prostor pro složitější, aktivně spravované nebo přímé investice se zmenší. Prostředky v penzijním spoření patří mezi nejdlouhodobější a nejstabilnější zdroje kapitálu v ekonomice. Toto opatření je z podstatné části vytlačí do zahraničí.
Vláda si ale posílení přílivu klientů do penzijního spoření slibuje od zdvojnásobení státního příspěvku pro mladé do 30 let.
Jakkoliv toto opatření jednoznačně podporujeme, máme pochybnosti o takto optimistických očekáváních ohledně počtu nových klientů. Vyšší státní podpora sama o sobě nestačí. Pokud současně ekonomické nastavení povede k výraznému omezení distribučních kapacit, může být skutečný přírůstek klientů podstatně nižší. Odhad ministerstva financí, že novela díky zvýšené motivaci pro mladé přivede 200 až 300 tisíc nových klientů v následujících dvou letech, považujeme spíše za fantazii.
Ukazovali jste MF zmiňovanou studii, která hovořila o tom, že management fee musí být minimálně těch 0,65 procenta?
Ukazovali a ta studie je volně dostupná, lze ji najít třeba na stránkách APS. A říká, že těch 65 bazických bodů je bez započtení jakýchkoliv přiměřených zisků. Penzijní společnosti jsou tu ale mimo jiné proto, aby generovaly zisk pro své akcionáře. Při zohlednění přiměřeného zisku se vážený průměr za sektor penzijních společností dostává na 80 bazických bodů.
Penzijní společnosti varují, že připravovaná reforma třetího pilíře může mít opačný efekt, než vláda očekává. Snížení poplatků podle nich omezí schopnost fondů získávat nové klienty i aktivně investovat a během tří let může ze systému naopak zmizet až milion lidí. Asociace penzijních společností proto představila vlastní návrh, který má podle ní zachovat motivaci fondů k vyšším výnosům.
Penzijní společnosti varují: Reforma může z penzijka vyhnat až milion lidí
Money
Co budete dělat dál?
Je pravděpodobné, že během projednávání v Poslanecké sněmovně vznikne celá řada pozměňovacích návrhů. Postoj Asociace penzijních společností je známý. Chceme, aby výsledné nastavení bylo dlouhodobě udržitelné a umožňovalo penzijním společnostem investovat ve prospěch klientů efektivně, ale zároveň dostatečně široce. Jednou z cest je úprava limitu odměny poplatkového stropu, druhou je změna konstrukce all-in fee, zejména pokud jde o náklady třetích stran spojené s investováním.
Co znamená all-in-fee koncept?
Veškeré náklady, nejen ty na nákup podkladových aktiv, tedy akcií, fondů, dluhopisů a podobně, ale i jejich správy, platby v evidenci zahraničních registrů, a dokonce dotujeme i vykazované náklady ETF anebo náklady na depozitáře, který činnost penzijních společností nezávisle kontroluje. A samozřejmě veškeré další výdaje, které nám vznikají z mezd, provozu IT systémů, zajištění bezpečnosti, distribuce atd. To vše musí penzijní společnost hradit ze svých příjmů. Přestože jde z významné části o náklady třetích stran, které jsou např. v případě podílových fondů hrazeny těmito fondy, nikoliv investičními společnostmi. Tedy musejí být zahrnuty do toho zákonem zastropovaného poplatku, který má být těch 0,5 procenta a který nepokryje naše náklady. Tento princip chceme odstranit.
Co by mělo ten koncept all-in-fee podle vašich představ nahradit?
Ze započítávání do management fee by se měly vyjmout náklady na pořízení a správu aktiv a s tím přímo související náklady. Pokud je náklad cena ETF třeba 40 bazických bodů, byla by z těch 50 bodů maximálního poplatku spotřebována většina. Četl jsem inzeráty investičních společností, které hlásají, že snižují poplatek z 50 na 30 bodů s podtónem, že budou levnější než penzijní společnosti. Tak to ale není, protože z těch jejich 30 bodů poplatku za správu aktiv se třeba náklady správce ETF neodečítají, přesněji o tyto náklady se snižují výnosy klienta. Přitom je tu úplně jednoduché řešení. Co lze a co nelze za náklad při obhospodařování majetku akceptovat, už mnoho let v EU reguluje MiFID. Proč prostě nepoužijeme úplně standardní, mnohaletou praxí prověřené řešení a musíme mít nějaká česká specifika?
Co když novela projde tak, jak ji navrhuje vláda, čili poplatek bude zastropován na 0,5 procenta a all-in-fee zůstane?
Budeme se samozřejmě snažit klientům dál přinášet maximální hodnotu. Současně ale budeme nuceni chovat se efektivně a velmi důsledně řídit náklady. Nepůjdeme tedy do sofistikovanějších řešení typu investice do české infrastruktury či startupů, protože náklady na pořízení takové investice jsou výrazně vyšší. Jsou s tím spojeny například nákladné due diligence a podobně. Nejlevnější cestou je například nákup globálních ETF.
Delší život a méně předvídatelná kariéra mění způsob, jakým lidé vydělávají, spoří i splácejí. Banky, pojišťovny a další finanční instituce se budou muset přizpůsobit klientům, kteří střídají zaměstnání, mají více zdrojů příjmů nebo část života věnují péči o blízké. Tradiční model založený na stabilní výplatě a jasném odchodu do důchodu totiž stále méně odpovídá realitě.
Hypotéka podle jedné výplaty? Tento model může přestat stačit
Money
Pokud by se all-in-fee zrušil, tedy náklady na pořízení aktiv by se nezahrnovaly do zákonem zastropovaného poplatku, jaký užitek by z toho byl pro vaše klienty?
Především širší investiční možnosti. Neříkám, že česká infrastruktura nebo jiné alternativní investice automaticky nabídnou vyšší výnos než veřejně obchodované akcie nebo ETF. Takovou věc nelze garantovat. Mohou ale představovat další zdroj diverzifikace a dlouhodobého výnosu. Pro penzijního investora s horizontem několika desetiletí mohou dávat ekonomický smysl. Jde tedy o to, aby regulace předem nevylučovala investice pouze proto, že jejich pořízení a správa jsou nákladnější.
Čím MF zaštiťuje to, že trvá na zachování toho all-in-fee přístupu?
Odůvodňují to transparentností pro klienta. To je samozřejmě legitimní cíl. Spor není o tom, zda má klient poplatkům rozumět. Spor je o tom, zda současně nastavená konstrukce nebude mít nezamýšlené důsledky pro způsob investování jeho peněz.
Nejsou tedy investiční společnosti oproti penzijním společnostem díky tomu, že mají jinou konstrukci poplatků, ve výhodě?
Do určité míry ano, minimálně při marketingovém srovnání. Klient často vidí jedno procentní číslo a podle něj produkty porovnává. Jenže dvě stejně vypadající sazby nemusí zahrnovat stejný rozsah nákladů. Proto bych byl rád, aby se produkty porovnávaly podle celkových nákladů a především podle čistého dlouhodobého výnosu pro klienta.
Jak se dotkne novela třetího pilíře penzijních společností?
Na každou z devíti penzijních společností dopadne novela jiným způsobem. Ve velké výhodě jsou společnosti, které mají vlastní distribuční sítě, jako jsou bankovní penzijní společnosti. U nás pouze dvě procenta nových klientů přicházejí díky finančním poradcům. Domníváme se, že novela povede ke konsolidaci trhu, tedy že některé společnosti zaniknou. Mimochodem – novelu bereme i jako příležitost. Dovedeme si představit, že bychom se na té konsolidaci nějakým způsobem podíleli. Společnosti bez vlastní distribuční sítě budou muset nutně snižovat provize, protože jinak by jejich produkt penzijního spoření byl automaticky ztrátový. My jako KBPS se novým podmínkám dokážeme přizpůsobit, ale s negativním vedlejším efektem, že se skutečně budeme muset zaměřit na pasivní investice, které ve finále mohou vést k tomu, že výnos pro klienta bude významně nižší a že z Česka bude odcházet kapitál.
Lze nějak porovnat rozdíl dosavadní výnosovosti pro klienta a výnosovosti po přechodu na ETF?
Tak jednoduché srovnání by bylo zavádějící. ETF není samo o sobě investiční strategie, ale investiční nástroj. Záleží na tom, jaký index nebo trh sleduje.
Levné pasivní akciové strategie zaměřené globálně nebo na USA byly v posledních letech velmi úspěšné, protože v nich významnou část výnosu generovalo sedm technologických titulů. To ale neznamená, že budou stejně úspěšné v každém budoucím období. Smyslem penzijního investování je právě dlouhodobá diverzifikace mezi různé zdroje výnosu, nikoliv sázka na jeden typ aktiva. Mimochodem index S&P 500 vypadá jako skvělá a levná diverzifikace do 500 akcií. Pokud je ale z toho sedm titulů přibližně třetina indexu, je to skutečně tak dobrá diverzifikace?
Nevyhnutelný demografický vývoj spolu s rostoucí atraktivitou a dostupností akcií zvyšují finanční gramotnost Čechů. K zájmu o investice přispívá i fakt, že mnohé indexy jsou na historických maximech. „Výsledky největších amerických firem ve druhém kvartálu letošního roku dosáhly nejlepších hodnot za posledních pět let,“ říká Pavel Peterka, hlavní ekonom investiční společnosti XTB.
Peterka z XTB: Zájem o celosvětové akciové indexy roste
Trhy
Co vlastně znamená ta novinka, kterou má zavést Lepší penzijko a kterou vy vyzdvihujete jako velmi přínosnou, tedy strategie životního cyklu? Ta už je dnes nabízená také, ne?
Penzijní společnosti tuto strategii v určité variaci nabízejí. Doteď platí, že kdo do ní chce vstoupit, musí vyplnit penzijní dotazník, což je poměrně komplikovaná a komplexní věc, nakalibrovaná tak, že to většinu klientů nakonec vedlo do konzervativních řešení. Navrhované nóvum je v tom, že se strategie životního cyklu stane defaultní, tedy automaticky nastavenou pro všechny. Takže když přijde mladý klient, automaticky dostane nabídku, že v prvních 20, 30 letech budou jeho peníze investovány výhradně do dynamických aktiv. A postupem času, až se bude blížit svému důchodovému věku, budou prostředky převáděny do konzervativnějších aktiv. Tedy bude se zvyšovat podíl dluhopisů, nástrojů peněžního trhu a podobně. Důvod je jasný – aby klient, který celý svůj život spoří, nebyl vystaven nějakým náhlým výkyvům trhu. Na druhou stranu si dovedeme představit, že někteří klienti budou požadovat konzervativní řešení, anebo naopak individuální, dynamičtější řešení. A v takovém případě pro ně zůstane v platnosti onen investiční dotazník. Naší úlohou u strategie životního cyklu a těch dynamických strategií je mu vysvětlit, že může docházet k výkyvům výkonu fondů s touto strategií. Ale že dlouhodobě, a to ukazují statistiky, akciové fondy porážejí inflaci v každém okamžiku, zatímco ty konzervativní ztrácejí.
Co v případě, že klient, který už není mladý a vyměnil transformovaný fond za ten nový, chce dynamickou strategii či strategii životního cyklu?
Záleží na tom, jak dlouhá je očekávaná doba odchodu do důchodu. Přechod z transformovaného fondu do doplňkového penzijního spoření bychom určitě doporučili. Ale určitě bychom klientovi ve věku 55 let nenabízeli jít plně do dynamických řešení. Důvodem je riziko náhlého výkyvu směrem dolů před odchodem do důchodu. My pro tento případ máme speciální fond, fond peněžního trhu, který má poměrně zajímavý výnos, do jisté míry kopírující čtrnáctidenní repo sazbu České národní banky, a přitom je téměř bezrizikový. Nesete jen riziko českých bank a českých státních dluhopisů, které je malé. Průměrný výnos dosahuje 3,34 procenta a od svého založení v roce 2020 ten fond zhodnotil prostředky svých podílníků o 24,1 procenta.
Transformované fondy, tedy fondy založené do roku 2012, mají podle zmíněných novel v roce 2036 zaniknout a jejich prostředky a klienti mají přejít do těch nových fondů. Je dobré to udělat takhle nařízeně?
Je to jeden ze tří bodů novel, který podporujeme a považujeme za dobré řešení. Tento typ fondů má prostě takové mantinely, že není schopen zhodnocovat peníze klientů reálným způsobem. V roce 2036 nebudou transformované fondy likvidovány, ale peníze z nich budou převedeny do povinně konzervativních fondů. Opět je důležitý věk klienta. Pokud jsou to klienti od 55 let věku, pak jim doporučujeme přejít do konzervativních fondů.
Jak bude přechod do jiného typu fondu probíhat? Bude to tak, že investiční tituly v portfoliu klienta se prodají a peníze se použijí na vytvoření portfolia v novém typu fondů?
Ano. A je tu ještě možnost, že ten převod bude probíhat postupně. Variant je celá řada. Postupný převod bychom doporučovali u mladých klientů.
Nevyvolá rozprodej portfolií tlak na ceny, nedojde během prodeje ke snížení hodnoty, kterou klient měl?
Ten proces převodů už běží. Klienti přecházejí ze starých do nových fondů o své vlastní vůli. Očekáváme, že ten proces zrychlí. Penzijní společnosti se na to připravují, transformovaný fond KBPS teď má například přibližně 40 procent hodnoty portfolií formou krátkodobých nástrojů peněžního trhu. Takže jsme připraveni i na stresové scénáře, pokud by klienti začali přicházet rychleji, než očekáváme.
Co pro vás znamená přechod z funkce člena představenstva a finančního ředitele Komerční banky do čela Penzijní společnosti KB?
Jsem tu krátce. Celý svůj dosavadní profesní život jsem byl ve financích či blízko financím. Je to jiné. Poprvé v životě mám přímo ruce na byznysu. V předchozích funkcích to bylo jen nepřímo. Je to do určité míry nové a hrozně mě to baví. Výhodou přechodu do oblasti penzijka je můj odstup a nadhled oproti lidem, kteří se v oboru pohybují deset či dvacet let. Mou hlavní prioritou je bezpečně provést klienty tou připravovanou obrovskou změnou a zachovat jejich důvěru v systém. Přišel jsem sem s určitou misí. Máme strategický plán, podle kterého jedeme, a ten v sobě obsahuje i návrat na bednu, jak se říká, co se velikosti naší společnosti týče. Dlouhá léta jsme byli trojka, teď jsme čtyřka, chceme být zpátky na trojce, což se týká jak objemu majetku, tak počtu klientů. Chceme z naší společnosti udělat technologickou společnost s licencí dlouhodobě investovat.
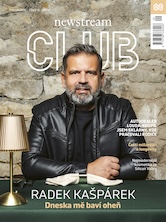
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.