Peterka z XTB: Zájem o celosvětové akciové indexy roste
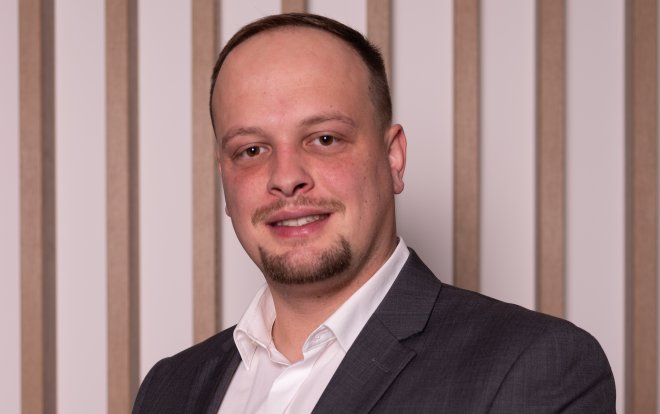

Nevyhnutelný demografický vývoj spolu s rostoucí atraktivitou a dostupností akcií zvyšují finanční gramotnost Čechů. K zájmu o investice přispívá i fakt, že mnohé indexy jsou na historických maximech. „Výsledky největších amerických firem ve druhém kvartálu letošního roku dosáhly nejlepších hodnot za posledních pět let,“ říká Pavel Peterka, hlavní ekonom investiční společnosti XTB.
Americké akciové indexy dosahují navzdory geopolitické situaci rekordních hodnot. Nebojíte se, že jde o technologickou bublinu?
Do budoucnosti nevidíme, stát se může cokoli. Osobně si ale myslím, že o bublinu nejde, byť řada argumentů by tomu samozřejmě napovídala. Do valuací technologických firem se propisují obrovské investice, které je třeba financovat, a v prostředí rostoucích úrokových sazeb to bude stále dražší. Investoři se tak logicky ptají, kdy své peníze budou mít zpátky a jak se jejich investice monetizují. Jejich obavu samozřejmě chápu, tím spíš v kontextu silných inflačních tlaků ve Spojených státech. Inflace se sice zmírňuje, ale stále je nad třemi procenty, vyšší jsou i úrokové sazby a rostou výnosy amerických státních dluhopisů, tím pádem i náklady na financování.
I tak věříte, že nejde o bublinu?
Tahouni trhu už nyní dokazují, že jsou schopni své investice velmi dobře monetizovat. Výsledky největších amerických firem ve druhém kvartálu letošního roku dosáhly nejlepších hodnot za posledních pět let. Někteří kritici dnešní AI vlnu přirovnávají k takzvané dotcom bublině z přelomu tisíciletí, která se projevila likvidačním poklesem akcií v oblasti informačních technologií. Ovšem valuace firem byly tehdy dvakrát až třikrát vyšší, navíc rostly akcie společností, které s internetem vůbec nesouvisely. Celý trh byl natolik optimistický, že se kupovalo cokoli.
Dnes je to jiné?
Dnes jsou největšími jmény v S&P 500 skutečně technologické firmy nebo jejich dodavatelé. Tvoří zhruba čtyřicet procent indexu. Navíc investoři jsou poučenější, problematikou se zabývají špičkové analytické týmy, velké fondy a miliardy investorů. Proto si myslím, že v této otázce je trh relativně zdravý a není tu bublina, která by měla za měsíc dva prasknout. Indikátorem bubliny by byly výprodeje, my naopak vidíme růst hodnoty, protože čtvrtletí co čtvrtletí se překonávají očekávané hospodářské výsledky.
Tím neříkám, že se to do budoucna nemůže stát. Situace se bude dál vyvíjet, proto je třeba zůstat nohama pevně na zemi. Záleží hlavně na investorovi, jaké riziko je ochoten akceptovat. Při pětiprocentním výnosu amerických státních dluhopisů to pro spoustu lidí může být zajímavější, téměř bezriziková varianta.
Rozhovor vyšel v magazínu Newstream CLUB
Věří čeští investoři americkému trhu, nebo vidíte snahu o větší diverzifikaci?
Je pravda, že v posledních měsících roste zájem o celosvětová akciová ETF. Může to souviset právě s tím, že americké indexy jsou poblíž maxim, takže je tam prostor pro růst, ale i výraznou korekci. Zároveň se zadařilo i japonské a korejské burze, o Indii se mluví jako o dalším tahounovi budoucích zisků. Zajímavá je i valuace některých čínských firem, samozřejmě pokud věříme čínským číslům a jsme ochotni pracovat s politickým rizikem komunistického režimu, které se od investic nedá oddělit. Právě celosvětová ETF potom umožní vstup i na relativně levné trhy, které mohou přinést zajímavé výsledky.
Máte nějaký příklad?
Třeba Španělsko. Dříve by málokoho napadlo kupovat index na tento trh, přitom ti, kteří to v posledních letech udělali, jsou nyní velmi spokojení. To není investiční doporučení, jen příklad. Záleží na správném načasování a také diverzifikaci, s čímž světová ETF pomohou. Nicméně o odklon od Spojených států se v pravém slova smyslu nejedná, celosvětové indexy mají v závislosti na jejich typu obvykle šedesát až sedmdesát procent hodnoty v amerických akciích.
Mohou být zajímavé příležitosti i doma v Česku?
Pražská burza v posledních letech dodává zajímavé výsledky, jen je otázka, jak udržitelné to bude s ohledem na změny vlastnické struktury ČEZ. Také bych v pozici českého investora zvážil, jestli vše sázet na tuzemsko. Když se podíváme na průřezová data, asi osmdesát procent majetku české střední třídy leží v primárních a sekundárních nemovitostech. Když pak řešíme, kam investovat zbylých dvacet procent, rozumnější strategií je diverzifikovat napříč regiony, typy aktiv a sektory.
Jak dnes Češi spoří a investují?
Mnohem víc si uvědomují potřebu zhodnocování přebytků a vytváření finančního polštáře. Velkou motivací je demografický vývoj, protože pokud se nic zásadně nezmění, lidé pod čtyřicet let už půjdou do penze ve velmi problematickém období. I podle indexu České bankovní asociace finanční gramotnost mírně roste. Souvisí to i s tím, že téma získává na atraktivitě, investice jsou dostupnější, lidé mají dost informací. I my vydáváme řadu informačních videí, a nejsme zdaleka sami, dělá to i řada konkurentů nebo mediálních domů. Dřív byly domy na Wall Street plné makléřů v kravatách, dnes je nahradili IT lidé, kteří připravují online aplikace dostupné pro všechny. A spoustu lidí láká i to, že si mohou koupit akcie svých oblíbených firem a značek.
Kde naopak stále vidíte mezery?
Zhruba čtyřicet procent všech finančních aktiv českých domácností leží v hotovosti, kterou každý rok ukrojí inflace. Potom stále vidíme stovky miliard ve starém penzijním připojištění, kde se reálný výnos v posledních letech pohybuje pod úrovní inflace, velká část peněz pak leží v různých podivných fondech nebo v drahých aktivně řízených fondech, kde se investiční společnosti nebojí naúčovat poplatky ve výši až tří procent ročně z celého objemu kapitálu. Přijdete tak klidně o třetinu výnosu.
Dobrou zprávou je, že věci se postupně mění k lepšímu – a i stát se snaží o větší podporu investic. Nový kabát nyní dostane také doplňkové penzijní spoření, jen záleží na tom, jak dopadne politická debata. Transformované fondy navíc mají k roku 2036 končit, což povede k dalšímu přesunu kapitálu.
Miliardář a investor Michal Zahradníček spustil v roce 2024 Life BioCEEd s jasnou vizí objevit zejména ve středoevropských výzkumných laboratořích biotechnologické inovace, kterým soukromé peníze mohou pomoci vyrůst v globálně úspěšné produkty. Po dvou letech a desítkách prozkoumaných projektů hlásí fond několik realizovaných investic a rozšíření do západní Evropy. „Z původně regionálního středoevropského fondu se z nás postupně stává evropská investiční platforma,“ říká Michal Zahradníček. 
Miliardář Zahradníček: Z regionálního fondu budujeme evropskou investiční platformu
Leaders
Které změny podle vás produktu nejvíc pomohou?
Řeší se mimo jiné zastropování poplatků na půl procenta, což by mělo pozitivní dopad na výnosy. Druhou změnou by mělo být nastavení produktu podle věku klienta, mladí investoři budou mít ve výchozím nastavení relativně dynamické portfolio naplněné ETF fondy a akciovými tituly. Na dlouhém horizontu dává vyšší riziko spojené se zajímavými výnosy smysl, dva až tři procentní body ročně mohou během patnácti let znamenat rozdíl v řádu stovek tisíc až milionů korun. Třetí návrh se týká podpory mladých, příspěvek pro lidi do třiceti let by se mohl zdvojnásobit.
Mohou tyto návrhy skutečně projít?
Věřím že ano, i když největším oříškem bude snížení poplatků, kde probíhá největší diskuze. Ohledně dynamičtějšího nastavení portfolia u mladých lidí žádný větší spor nevzniká. A umím si představit, že projde i návrh na zvýšení podpory pro mladé lidi. Rozpočet sice musí pokrýt jiné priority současné vlády, na druhou stranu dopad tohoto kroku vychází na méně než dvě miliardy korun ročně.
Je o produkty určené ke spoření na důchod zájem?
Je, na druhou stranu spousta lidí preferuje větší likviditu. Proto vidíme obrovský růst zájmu o pasivní investování do ETF. Sice tam nemáte státní příspěvek, ale poplatky se pohybují pod jedním procentem, můžete dosáhnout vyšších výnosů, a když peníze potřebujete třeba k nákupu prvního bydlení, máte je v řádu hodin až jednotek dní na účtu.
V případě dlouhodobého investičního produktu nebo doplňkového penzijního spoření je to mnohem komplikovanější a také dražší, protože při předčasném výběru vracíte příspěvek a doplácíte daně. Ale je to logické, stát je podporuje jako způsob přípravy na stáří. Kdyby z toho šlo kdykoli vyskočit, těžko by si je obhájil jako produkty hodné dotací z peněz daňových poplatníků.
Pavel Peterka
Vystudoval ekonomii a management na pražské VŠE, následně absolvoval doktorské studium na Univerzitě Jana Evangelisty Purkyně. Pracovní zkušenosti získával ve finanční skupině Roklen nebo Centru ekonomických a tržních analýz. Od roku 2024 působí jako hlavní ekonom společnosti XTB pro Českou republiku a Slovensko.
Jde o největší sázku současnosti. Přinese masivní nasazení umělé inteligence dezinflační tlaky, s nimiž se svět vrátí k nižních úrokovým sazbám? Nebo lze očekávat spíše opačný scénář, kdy se inflace kvůli vyššímu růstu a spotřebně naopak zvedne, což přinese tlak na zvyšování sazeb? Sázky jednotlivých hráčů jsou různé, americká vláda ale věří, že nastane právě první scénář a svět míří opět k nižším úrokům. A ze stejné hypotézy údajně vychází i nový šéf Fed Kevin Warsh. Vztah inovací, inflace a sazeb je ale mnohem komplexnější a také komplikovanější.
Boj o inflaci a úrokové sazby. Přinese AI pokles inflace, nebo její růst?
Money