„Nebudeme podporovat vaše zisky“. Schillerová se obula do penzijních společností
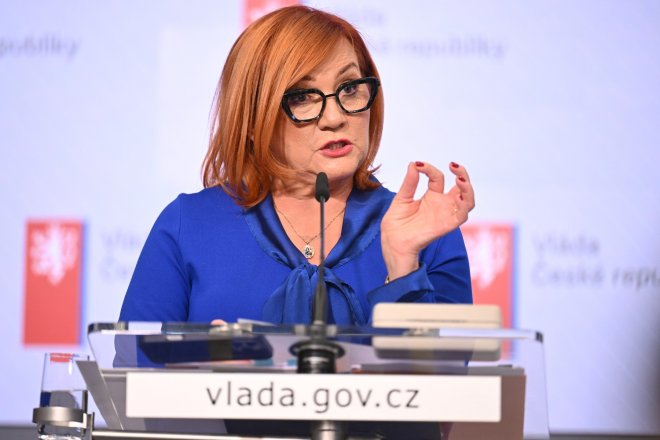

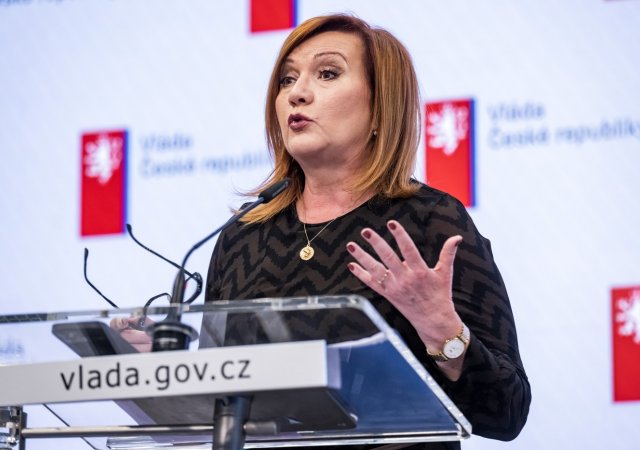
Štědrá státní podpora je určená klientům a jejich finančnímu zajištění na stáří, nikoli k podpoře rekordních zisků penzijních společností, které šplhají nad 60 procent, zatímco nominální výnos pro klienty je okolo 1,5 procenta, uvedlo ministerstvo financí v reakci na požadavky penzijních společností změnit v návrhu reformy penzijka poplatkovou politiku.
Ministerstvo financí (MF) učinilo ostrý slovní výpad proti požadavku penzijních společností, změnit v návrhu reformy penzijního spoření, respektive připojištění, poplatkovou politiku. „Štědrá státní podpora je určená klientům a jejich finančnímu zajištění na stáří, není určena k podpoře rekordních zisků penzijních společností. Jejich ziskovost dle veřejně dostupných finančních výkazů dosahuje za posledních deset let průměrné výše 52 procent před zdaněním a průběžně roste, v uplynulých třech letech se šplhá dokonce nad 60 procent,“ uvedlo MF.
„Naproti tomu podle statistik OECD a dalších studií dosáhly české penzijní fondy za posledních deset let průměrného nominálního výnosu pouze okolo 1,5 procenta ročně,“ dodalo s tím, že toto představovalo vůbec nejnižší výnos v rámci OECD. A že reálný výnos byl vlivem inflace dokonce záporný, konkrétně mínus 2,7 procenta.
Poplatky účtované klientům se přitom v průměru pohybovaly blízko zákonem povoleným maximálním poplatkovým stropům „se zcela mizivou snahou o konkurenci mezi jednotlivými společnostmi“. Státní rozpočet stojí podle ministerstva podpora penzijního spoření 18 miliard korun ročně a stát má proto plné právo požadovat jeho maximální efektivitu ve prospěch klientů.
Penzijním společnostem vadí poplatková politika
Asociace penzijních společností ČR (APS ČR) na tiskové konferenci pár hodin před vydáním prohlášení MF kritizovala plánované snížení stropu poplatku za správu penzijních fondů s tím, že nový strop 0,5 procenta z objemu majetku spravovaných fondů pokrývá skutečné náklady penzijních společností jen z menší části a že skutečná průměrná nákladovost dosahuje 0,8 procenta.
Penzijní společnosti varují, že připravovaná reforma třetího pilíře může mít opačný efekt, než vláda očekává. Snížení poplatků podle nich omezí schopnost fondů získávat nové klienty i aktivně investovat a během tří let může ze systému naopak zmizet až milion lidí. Asociace penzijních společností proto představila vlastní návrh, který má podle ní zachovat motivaci fondů k vyšším výnosům.
Penzijní společnosti varují: Reforma může z penzijka vyhnat až milion lidí
Money
APS ČR požaduje také zrušení konceptu all-in-fee, který znamená, že veškeré náklady na sestavování portfolia fondů a jeho správu jsou hrazeny pouze ze zmíněného poplatku za správu. A navrhla, aby se poplatky na pořízení podkladových aktiv účtovaly proti výnosům fondů. Tedy aby se o tyto náklady snižovalo zhodnocení fondů pro klienty tak, jak to dělají investiční společnosti.
MF argument průměrné nákladovosti 0,8 procenta, který vychází ze studie nadnárodní poradenské společnosti EY, kritizuje s tím, že není založen na výročních zprávách a datech reportovaných České národní bance, nýbrž vychází ze studie, kterou EY „založila na požadavku samotných penzijních společností na úročení vlastního kapitálu, vloženého do zastaralých transformovaných fondů sazbou 15 procent ročně, což je desetinásobek výnosu těchto fondů pro klienta“. Z výročních zpráv a dat předávaných ČNB vychází průměrná nákladovost penzijních společností okolo 0,5 procenta. „Již dnes řada penzijních společností bez problémů funguje s náklady pod poplatkovým stropem 0,5 procenta,“ uvedlo MF.
Úbytek klientů podle MF nehrozí a ETF mají dobrou výkonnost
Rezort ministryně Aleny Schillerové si vzal na paškál také varování APS ČR, že snížení poplatkového stropu bude nutné řešit zrušením distribuce, což zastaví příliv nových klientů. A výměnou výnosných, avšak co do správcovských nákladů náročných finančních aktiv v portfoliích fondů za pasivní a méně výnosné nástroje, jako jsou ETF fondy. Navíc podle APS ČR bude nutné tato aktiva nakupovat na amerických trzích, což bude znamenat odliv prostředků českých klientů za oceán místo toho, aby podporovaly domácí růst.
„Tyto scénáře se nenaplní stejně jako se kdysi nenaplnila katastrofická proroctví bank, že nemohou unést eliminaci poplatků za příchozí a odchozí platby či podobné služby, u kterých už je dnes bezplatnost naprostým standardem za stále rostoucí ziskovosti bankovního sektoru,“ podotklo ministerstvo na adresu vize o úbytku klientů.
„Argumentace „americkými ETF“ je pouze manipulací,“ uvedlo dále. Realita je podle MF taková, že i při současných vysokých poplatcích je do reálných aktiv v české ekonomice vloženo řádově jedno procento z penzijních fondů, zatímco 63 procent prostředků je už dnes investováno v zahraničí. Navíc mezi efektivnímu a nízkonákladovými ETF fondy nejsou jen ty americké. Evropský trh nabízí vyšší desítky ETF fondů, které nejsou zaměřené na americké akcie a mají nákladovost stejnou nebo dokonce nižší.
Zdvojnásobení státního příspěvku pro mladé je podle šéfa KB Penzijní společnosti Jiřího Šperla krok správným směrem, samo o sobě ale problémy třetího pilíře nevyřeší. Češi začínají spořit pozdě, odkládají málo a značná část peněz stále zůstává v příliš konzervativních fondech. V rozhovoru pro Newstream Šperl vysvětluje, proč by mladí měli do penzijka vstupovat už při nástupu do práce, proč by pomohl systém automatického zapojení s možností vystoupit a jakou roli mohou sehrát zaměstnavatelé.
Šperl: Státní příspěvek mladé nespasí. Penzijko potřebuje větší změnu
Money
MF: některé penzijní společnosti hovoří jiným tónem
Ministerstvo v závěru svého prohlášení uvádí, že některé penzijní společnosti názor APS ČR nesdílejí, a dokládá to citacemi předsedy představenstva Stavební spořitelny České spořitelny Libora Vošického a ředitele pro bankopojištění, penzijní a investiční zákazníky finanční skupiny Uniqa Pavla Součka.
Vošický uvedl, že nejde o to, „jestli bude poplatek 0,65 nebo 0,5 procenta. Myslím si ale, že bychom se k půl procentu časem dostali stejně tím, jak by rostl objem prostředků, které penzijní fondy spravují“.
Souček vyzdvihl přínos toho, že lidé ve svých 35 letech budou podle návrhu reformy moci čerpat část prostředků naspořených v penzijku a použít je například na akontaci hypotéky, což může podpořit zájem mladých. A snížení poplatků zvýší výnos pro klienty, čímž se penzijní spoření stane více konkurenceschopným.
Pokud bude někdo spoléhat jen na státní důchod, musí počítat s minimem třeba ve výši dnešních deseti tisíc korun. Ale spoření v penzijních fondech Čechům jejich budoucí důchody nezachrání. „I kdyby tam teď lidé skutečně masově šli a dávali do něj peníze ve velkém, takže by to nebyla jen optimalizace státního příspěvku a daní, kýžený efekt by to nepřineslo. Protože penzijní společnosti by se ani tak nemohly pouštět do zajímavých investic. Jsou i nadále svázány velkými a celkem pochopitelnými regulacemi,“ říká v rozhovoru pro Newstream hlavní ekonom investiční skupiny Natland Petr Bartoň. 
Ekonom Petr Bartoň: Třetí pilíř byl jen formou podojení státního rozpočtu
Money
MF také na adresu APS ČR zmínilo, že novela prošla řádným připomínkovým řízením a že připomínky asociace byly vypořádány. „Má jasně dané, kvalitní parametry vysoce hodnocené experty. Tyto parametry již lze měnit pouze pozměňovacími návrhy, které mohou navrhnout jednotliví poslanci a o kterých bude standardně ve 3. čtení hlasovat Sněmovna.
MF nemá v této fázi legislativního procesu možnost obsah návrhu jakkoliv měnit,“ uvedlo ministerstvo. Penzijní společnosti však kromě zkrácených lhůt připomínkového řízení neoficiálně kritizují to, že připomínky nevypořádávali odborníci z MF, nýbrž autoři studie z CERGE-EI, která byla zároveň podkladem pro návrh reformy. Takový postup není přípustný, podtrhují.
Přání je otcem myšlenky. Tak by se dala zhodnotit představa vicepremiérky a ministryně financí Aleny Schillerové, potažmo vlády, o tom, jak zajistit Čechům lepší penze.
Ivana Pečinková: Lepší penzijko – cesta odnikud nikam
Money
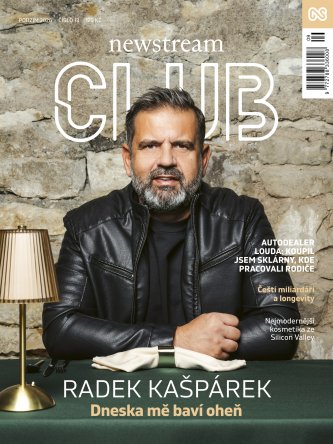
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
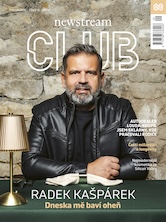
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.