Michal Ciffra: V bance téměř není proces, který by časem nezvládl agent
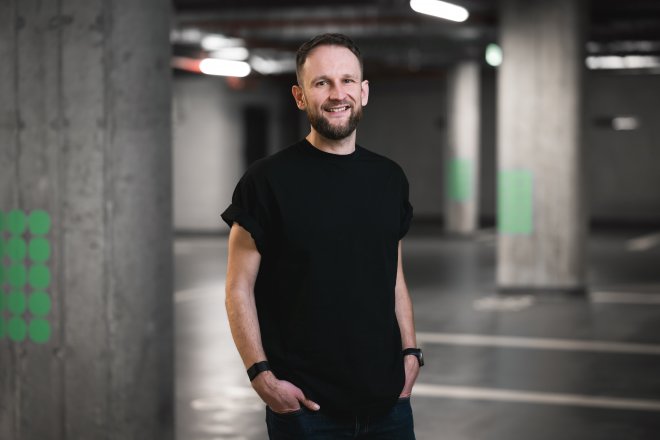

Umělá inteligence mění odvětví natolik, že v běžné bance téměř nezbývá proces, který by výhledově nemohl obsloužit autonomní agent, což samozřejmě v budoucnu bude mít dopad na zaměstnanost a střední management. Kvantové počítače zase zásadně ovlivní oblast kyberbezpečnosti bankovní infrastruktury, říká v rozhovoru pro newstream.cz Michal Ciffra, partner Depo Ventures a spoluzakladatel akcelerátoru The Fintechers. Jak vypadá česká fintechová scéna a s čím se start-upy potýkají?
|
V rozhovoru se například dozvíte, že:
|
AI a technologie nyní rychle mění většinu odvětví. Jak je to ve fintechu, kde dnes probíhají největší inovace, na globální úrovni?
Fintech se dělí do tří hlavních proudů. Prvním je tradiční fintech: platby, přeshraniční transakce, úvěrování. Druhým je nová finanční infrastruktura postavená na blockchainu. Nejvýraznější aplikací jsou stablecoiny, které dnes adoptují globální finanční instituce a tvoří základ takzvaných nových vypořádacích kolejí, new financial rails. Dochází k propojování tradičního světa a on-chain technologií v rámci on-chain finance.
Třetím směrem je technologická transformace řízená generativní AI a kvantovým počítáním. Umělá inteligence mění odvětví natolik, že v běžné bance téměř nezbývá proces, který by výhledově nemohl obsloužit autonomní agent, což samozřejmě v budoucnu bude mít dopad na zaměstnanost a střední management. Kvantové počítače zase zásadně ovlivní oblast kyberbezpečnosti bankovní infrastruktury.
Může tradiční banka tyto autonomní agenty a AI principy implementovat už dnes, nebo jí v tom brání regulace?
Brání tomu celá řada faktorů. Většina bank na našem trhu je vlastněna zahraničními matkami a má omezenou autonomii. Dále je tu regulatorní rámec jako AI Act, GDPR, PSD3 nebo MiCA. Implementace agentů musí být plně v souladu s předpisy. Jakákoliv inovace v bance je ze své podstaty pomalá, regulace to ještě násobí.
Banky neustále zdokonalují systémy své kyberbezpečnosti. Jenže útočníci mají jednu výhodu. Tou je lidský faktor a jeho ovlivnitelnost, respektive manipulovatelnost. Postačí dotknout se správné emoce ve správnou chvíli a člověk pak dělá chyby, které by normálně nedělal.
Znali moje jméno, hráli na strach. Jak mě málem dostal falešný bankéř
Názory
Je to velká brzda?
U autonomních agentů je opatrnost namístě. Stále přesně nevíme, jak zajistit stoprocentní verifikaci výstupů a bezpečnost dat. Proto banky dnes sahají nanejvýš po řešeních typu Microsoft Copilot implementovaných v uzavřeném kancelářském prostředí, kde nedochází k úniku interních bankovních dat. Do budoucna si banky pravděpodobně budou muset trénovat vlastní modely na čistých datech.
Zároveň však banky čelí tlaku dlouhodobého trendu takzvaného unbundlingu. Z banky se stane regulovaná infrastruktura a jednotlivé služby, jako jsou hypotéky, poradenství a platby, přebírají specializované startupy. V další fázi pak nevyhnutelně přijde konsolidace, kdy technologické společnosti začnou tradiční licence skupovat, podobně jako se z Revolutu stala plnohodnotná banka nebo jak americké kryptoburzy kupují evropské neobanky. Giganti jako J.P. Morgan investují do AI a kvantových technologií miliardy dolarů ročně a proměňují se v technologické firmy. Tradiční banky, které zaspí, zůstanou o deset let pozadu.
Banky startupům zavírají dveře. Ty si hledají vlastní cestu
Chápu to ale správně, že pro fintechové startupy je stále extrémně těžké získat banku jako prvního klienta?
Rozhodně. Pro startup podléhající regulaci je vybudování compliance týmu o pěti až deseti lidech na začátku nereálné, protože veškerý kapitál a energii soustředí do technologie a škálování. Průkopníci jako Revolut nebo Wise se na regulatoriku zpočátku dívali pragmaticky a raději platili pokuty, než aby obětovali růst.
Typickým příkladem je náš Flowpay. Nabízí krátkodobé provozní financování pro e-shopy na bázi embedded finance. Z transakčních a skladových dat dokáže přesně vyhodnotit bonitu obchodníka. Aby však mohl půjčovat, potřeboval úvěrový kapitál. Banky mu ho na začátku odmítly poskytnout, protože neměl ověřenou technologii v praxi. Zakladatel proto musel začít přes P2P platformy, na nichž půjčoval kapitál soukromých investorů. Teprve po získání trakce uzavřel partnerství se Shoptetem a ABN AMRO a dnes patří mezi nejrychleji rostoucí fintechy v Evropě. České fintechy si musely pomoci samy, díky čemuž jsou mimořádně odolné.
Jak se řídí mezinárodní týmy, jak zabránit vyhoření a jak motivovat vývojáře. O tom všem a o své kariérní cestě hovořila Monika Dubová, Head of IT Front-End Delivery v Allwyn Česko, v pořadu Eva Talks. 
Z CERNu do IT v Allwynu. Monika Dubová o tom, že kariéra se dá udělat i po mateřské
Newstream TV
Evropa vychovává startupy, Amerika sklízí zisky
Jak vnímáte geopolitický rozměr fintechu? Je to stejně jako u AI, kde se řeší vztah mezi Evropou a Amerikou a dalšími a otázky soběstačnosti kontinentu?
To je klíčové téma, které řešíme i v rámci evropské technologické odolnosti a suverenity.
Rozpory a protekcionismus v globální politice sice mohou působit motivačně k tomu, aby Evropa zrychlila a spojila síly, ale narážíme na fundamentální problém: objem rizikového kapitálu. V USA do venture kapitálu masivně investují penzijní fondy, tato vrstva financování v Evropě téměř chybí. Evropské startupy, které rychle vyrostou, jsou nuceny odejít pro kapitál do Spojených států a tamní ekosystém tím dále posilují.
Pokud Evropa nezabere a nevytvoří podmínky pro udržení kapitálu i infrastruktury doma, hrozí, že budeme pouze draze nakupovat cizí technologie z USA nebo Číny. A to s rizikem, že nám zahraniční vlády uvolní pouze technologicky ořezané verze, jak to dnes vidíme u dodávek pokročilých čipů. Je to otázka konkurenceschopnosti na příštích pět až deset let.
Fintechový deštník od Prahy po Istanbul
Založili jste s Depo Ventures fintechový akcelerátor The FinTechers. Co stálo za tou myšlenkou? Jaká skupina partnerů a investorů se v něm potkala?
Depo Ventures vzniklo původně jako poměrně generalistický investor. Zaměřovali jsme se primárně na fázi velmi raných technologických firem a nevybírali jsme si, zda to bude fintech, nebo deep tech - šli jsme spíše za zakladateli s cílem investovat do nejlepších týmů ve střední a východní Evropě.
Zároveň se ukázalo, že v portfoliu tvořila velká část z nich silné zastoupení právě ve fintechu. Díky tomu jsme z první ruky viděli problémy, kterým čelí: české fintechové prostředí tehdy nebylo zdaleka tak zralé jako dnes a chyběly fondy se specializací na fintech pro celý region. My jsme investovali v pre-seed fázi jako první investor, ale chyběli ti, kteří by převzali štafetu.
Trh ve střední a východní Evropě je navíc velmi heterogenní a roztříštěný - různé jazyky, odlišná regulatorika, národní banky vykládající směrnice jinak. To tvořilo obrovské bariéry vstupu. Banky se svými inovačními odděleními tehdy nebyly připravené být startupům reálným partnerem. Uvědomili jsme si, že na trhu chybí zastřešující prvek, propojující platforma pro fintechový ekosystém, která by zakladatelům umožnila efektivně vstoupit na trh, překonat regulatorní překážky a napojit se na investory zaměřené na fintech. Takový jakoby deštník.
Všichni zakladatelé, se kterými jsme mluvili – ať už lidé kolem Wise, nebo třeba Michal Šmída z Twista –, se shodovali, jak složité bylo začínat kolem let 2014 a 2015 bez jakéhokoliv zázemí. Zjistili jsme, že nejlépe dokážou novým zakladatelům pomoci ti, kteří si tím sami prošli. Vytvořili jsme proto mentorskou síť lidí z firem jako Wise, Payhawk nebo Twisto. Kolem nich jsme sdružili banky a venture kapitálové investory do uceleného balíčku.
Vy jste tedy v pozici investorů, nebo mentorů? Jak přesně to funguje?
Založili jsme akcelerátor The FinTechers jako joint venture mezi Depo Ventures a StartupYardem, což je nejdéle fungující akcelerátor v regionu. Mentoři se zapojují na dobrovolné bázi. Když vybereme firmu, získá od nás základní investici a projde tříměsíčním akceleračním programem, kde ji propojujeme s mentory podle jejích konkrétních potřeb.
Děláte mezi mentory i společný investiční pool?
Ano, to přichází v další fázi. Akcelerátor zainvestuje hned při výběru týmu. Zhruba po šesti až osmi týdnech vypisujeme pro nejlepší projekty syndikát, kde má náš pool mentorů možnost přisadit si investice, obvykle od pěti tisíc eur výše. V další fázi, kdy tým získá trakci a první klienty, nastupuje Depo Ventures i další partnerské venture kapitálové fondy, které zveme k větším kolům. Fintech tak získává kapitál ve třech fázích: od akcelerátoru, od mentorské komunity a následně od VC fondů.
Kam až tenhle váš pomyslný deštník sahá? Od pre-seed peněz do jaké investiční fáze?
Máme partnery mezi VC fondy, které investují až do Series A a Series B.
Už v roce 2019 jsme si uvědomili, že se nemůžeme omezovat jen na Česko, které je příliš malé. Se značkou The FinTechers proto působíme v prostoru od Prahy po Istanbul. Loni jsme absolvovali zhruba dvanáct roadshows v Bosně a Hercegovině, Rakousku, Estonsku, Maďarsku či Polsku, propojovali komunity a vše vyvrcholilo pražským FinTech Weekem.
Ty VC fondy, které se zapojují, jsou primárně lokální, nebo mezinárodní?
Především mezinárodní. Patří sem například MiddleGame Ventures nebo Passion Capital, z lokálních výrazně spolupracujeme s BD Partners. Dále jsou to BlackFin a fondy ze západní Evropy. Z regionálních fondů blízce spolupracujeme s Elevator Ventures, což je fond z Rakouska spadající pod Raiffeisen Bank.
Jedním z partnerů je také Mastercard. V jaké roli vystupuje? Také do firem investuje, nebo mu jde o to být blízko inovacím, které se mu potom mohou hodit do ekosystému?
Mastercard je strategický partner podílející se na financování celého programu, přímo do jednotlivých firem však neinvestuje.
Startupy v akcelerátoru propojujeme přímo s konkrétními odděleními Mastercardu. Pro mladý fintech to může znamenat získání prvního významného zákazníka nebo předjednání podmínek pro vydávání karet. V korporaci takové velikosti je zásadní mít správné kontakty, které celý proces zkrátí a zjednoduší.
České startupy se mají poprvé dočkat vlastního zákonného rámce. Připravovaný zákon zavádí definici startupu, firmám slibuje méně administrativy a jejich investorům možnost odečíst si od daňového základu až pět milionů korun. Česko se tak snaží dohnat země, které mladým technologickým firmám nabízejí příznivější podmínky už roky.
Česko konečně objevuje startupy. Investorům nabídne daňový odpočet až pět milionů
Money
Český fintech je silnější, než by se podle velikosti země zdálo
Když se podíváte na region střední a východní Evropy, kde je fintech nejdál? Jak si stojí Česko v porovnání s Polskem?
Z postkomunistických zemí jsou nejdále pobaltské státy. Estonsko, Litva a Lotyšsko mají Revolut, Wise i silné napojení na severské země. Pokud jde o úspěchy v regionu, nelze opomenout ani Payhawk z Bulharska, což je první bulharský jednorožec a zároveň fintech.
Když odmyslíme Pobaltí, Česko je na svou velikost velmi úspěšné. Polsko sice těží z obřího domácího trhu a je silné například v embedded finance, ale v přepočtu na obyvatele jsme na tom lépe. Za posledních deset let v Česku vyrostlo Twisto, Roger, který zaznamenal velký úspěch prodejem do skupiny Aareal-Factris, dále Flowpay nebo Lemonero.
K tomu je nutné připočítat oblast krypta. Trezor zasáhl globální trh a tuzemská kryptoscéna je mimořádně silná, což dokládá i RockawayX, dříve jako Rockaway Blockchain Fund, který patřil mezi první investory do Solany.
Funguje akcelerátor i tak, že vyvíjíte řešení na zakázku pro konkrétní banky?
Nejsme inkubátor a nevyvíjíme projekty na zakázku. Víme, jaká témata banky pálí, a podle toho hledáme nejlepší startupy.
Výjimkou jsou specifické akce jako hackathony. Například ve spolupráci s Komerční bankou, AWS a Deloitte pořádáme hackathon, kde se řeší konkrétní výzvy. Velmi aktivní je v tomto ohledu i Česká národní banka, která sama vypsala dvě výzvy pro řešení specifických témat - jedním z nich je například aplikace na ověřování krytí stablecoinů lokální měnou.
České startupy dobývají svět. Pomáhají jim i stablecoiny
Které projekty z The FinTechers vy sám považujete za nejúspěšnější?
V akcelerátorech je obecná úspěšnost v rané fázi statisticky nízká, nám se však hned u prvních dvou projektů podařil zásadní zásah.
Prvním je Tapaya, která vyvíjí platební infrastrukturu umožňující obchodníkům přijímat platby přes telefon bez nutnosti platebního terminálu. Získala investici od londýnských Passion Capital.
Druhým je Wonderpass, dříve Wanderwallet. Jde o česko-latinskoamerický tým řešící platby pro turisty v Latinské Americe, například v Brazílii. Tamní poplatky kartových asociací dosahují až pěti procent a běžně se platí přes lokální QR kódy. Wonderpass umožňuje nahrát do aplikace dolary, směnit je za stablecoiny a na místě platit přímo skrze QR kódy s minimálním poplatkem. Od našeho vstupu rostou meziměsíčně o třicet procent a měsíčně odbavují transakce v řádu milionů dolarů. Do projektu jsme investovali společně s BD Partners a dnes o něj mají zájem američtí investoři.
Náš model se liší od standardních akcelerátorů tím, že nenabíráme pevné kohorty deseti firem v pevně daný termín bez ohledu na kvalitu. Vybíráme projekty průběžně a velmi selektivně.
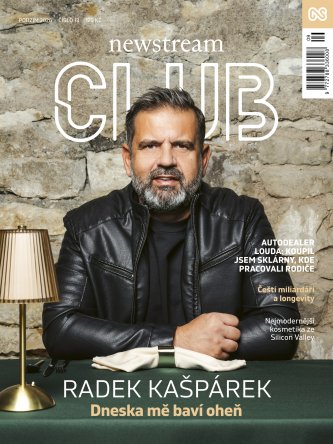
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je hvězdný šéfkuchař Radek Kašpárek. Radek Kašpárek je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.