Jiří Vančura: Investiční byty se nemusí vyplatit

Máte deset milionů korun a chcete je investovat do nemovitostí? Koupě bytu v Praze už nemusí být nejlepší volbou. Výnosy z nájmů často nepokryjí ani úroky z hypotéky a vyšší sazby komplikují život také developerům. Jiří Vančura, ředitel nemovitostního a korporátního financování Trinity Bank, v rozhovoru pro Newstream vysvětluje, kde dnes vidí investiční příležitosti, proč jsou banky opatrné u některých developerských projektů a jaká rizika číhají na drobné investory do realitních dluhopisů.
Kdybyste měl dnes deset milionů korun a chtěl je investovat do nemovitostí, co byste koupil?
Vždy záleží na tom, co těch deset milionů pro konkrétního investora znamená a jak vypadá celé jeho portfolio. Pokud bychom se bavili o běžném bonitnějším člověku, který má vedle nemovitostí také nějaké finanční investice, osobně bych stále preferoval byt v Praze nebo Brně. Výnos bude nižší, ale očekával bych větší stabilitu ceny i budoucí poptávky. Nemovitosti bych přitom viděl zhruba na 30 až 40 procent osobního investičního portfolia, pokud odhlédneme od vlastního bydlení. U člověka s větším majetkem už se samozřejmě dá s využitím úvěru přemýšlet i o menší komerční nemovitosti v regionu. Ta může nabídnout vyšší výnos, ale také větší riziko a výrazně více práce.
Takže investiční byt v Praze stále dává smysl?
Může dávat, ale už bych se na něj nedíval automaticky jako na nejlepší možnost. Pokud má člověk například vlastní bydlení financované hypotékou, podíval bych se nejdříve na to, kdy mu končí fixace a za jakou sazbu bude refinancovat. Pokud se dostáváme přes pět procent, což už považuji za poměrně významnou hranici, může být naprosto racionální část volných peněz použít na umoření vlastní hypotéky místo nákupu dalšího bytu. Samozřejmě můžete vzít deset milionů, přidat další úvěr a koupit dva nebo tři byty. Pak už ale do značné míry spekulujete na další růst jejich ceny. V lepších lokalitách totiž výnos z nájemného zpravidla pěti procent nedosahuje, takže vám nepokryje ani úrok z hypotéky.
Českým domácnostem hrozí další zdražení úvěrů na bydlení. ČNB zvažuje, že už příští týden zvýší základní sazbu ze 3,75 na čtyři procenta, zatímco průměrná nabídková sazba hypoték už v říjnu vystoupala na 5,79 procenta. Nejcitelnější dopad mohou pocítit lidé, kterým končí fixace starších levných hypoték – u běžného úvěru může jejich roční splátka vzrůst zhruba o 70 tisíc korun, píše hlavní ekonom Trinity Bank Lukáš Kovanda.
Lukáš Kovanda: ČNB zvažuje zvýšení sazeb. Některým Čechům zdraží hypotéka o 70 tisíc ročně
Názory
Jaký výnos by tedy dnes měla investiční nemovitost nabídnout?
Pokud používám finanční páku, tedy hypotéku, osobně mi dává smysl, aby procentní výnos z nájemného byl vyšší než úroková sazba úvěru. A právě to dnes u bytů přestává na mnoha místech vycházet. Investor pak musí počítat s tím, že část návratnosti přijde z růstu hodnoty nemovitosti. Já si myslím, že ceny kvalitních nemovitostí budou nominálně dál růst, minimálně dlouhodobě s inflací. To ale neznamená, že jejich hodnota musí stejně výrazně růst i reálně.
Navíc už existují alternativy, které nabízejí zajímavý výnos bez práce spojené s nemovitostí. To je opět o celkovém nastavení investičního a majetkového portfolia, současné situaci daného člověka, jeho zkušenostech a preferencích, jako je averze k riziku nebo naopak maximalizace výnosu z investovaného kapitálu.
Mohou vyšší sazby alespoň přibrzdit růst cen bytů?
Ve velkých městech bych dramatický scénář směrem dolů nečekal. Praha, Brno a další silné lokality mají stále nedostatek bytů vůči poptávce. Vyšší sazby mohou část zájemců odradit a trh mírně ochladit, ale podle mě to nebude stačit na znatelný pokles cen. Jiná situace může být v regionech, odkud mladí lidé odcházejí a poptávka dlouhodobě slábne. Tam navíc někdy vidíme velmi vysoké nabídkové ceny, které vůbec nemusejí odpovídat cenám, za které se nemovitosti skutečně prodají. Právě v takových lokalitách se mohou nůžky mezi představou prodávajícího a ochotou kupujícího platit rozevřít výrazněji.
Co znamenají vyšší úrokové sazby pro velké realitní projekty?
U výnosových nemovitostí se vyšší úrok promítne buď do ceny, nájemného, nebo do výnosu, který je investor ochoten akceptovat. Při refinancování dnes opravdu vidíme sazby třeba o procentní bod až procento a půl výše než při předchozí fixaci. Pokud cash flow nemovitosti vyšší úrok neunese, banka logicky nemůže nabídnout stejný objem financování a může být potřeba dodat vlastní kapitál. Na druhou stranu bývají refixace typicky po několika letech a mezitím vzrostlo nájemné i hodnota nemovitosti. Takže vyšší sazba automaticky neznamená, že se financování musí snížit.
Skupina kolem Trinity Bank finančníka Radomíra Lapčíka dokončila převzetí kancelářského komplexu Riverside Karlín od rakouské CA Immo. Banka to oznámila na LinkedInu a obchod označila za největší letošní realitní transakci v Česku. Podle dřívějších informací Newstreamu se jeho hodnota pohybovala kolem 300 milionů eur, tedy zhruba 7,3 miliardy korun.
Lapčík dotáhl realitní obchod roku. Trinity získala karlínský Riverside
Reality
Trinity Bank v minulosti mluvila o větším zájmu o kanceláře. Platí to stále?
Ano. Historicky jsme byli velmi silní v developmentu a významnou část portfolia tvořil rezidenční development. S tím, jak rosteme, portfolio více diverzifikujeme a přidáváme dlouhodobé úvěry na výnosové nemovitosti. Neznamená to, že chceme dělat jen kanceláře. Ale kvalitní pronajaté kancelářské budovy v dobrých lokalitách nám smysl dávají a financujeme je. Stejně tak může fungovat kvalitní logistická nemovitost či retail park.
U kterých projektů jste naopak opatrní?
Nejde ani tak o konkrétní segment jako o kombinaci projektu, klienta a lokality. U výnosové nemovitosti je zásadní nájemník, délka nájemní smlouvy, možnost nájemníka nahradit a samozřejmě diverzifikace příjmů. Dlouhodobě jsem opatrnější třeba u části skladového developmentu. Byl tu velký boom a není možné předpokládat, že bude fungovat každý sklad na každém místě. Pokud chybí kvalitní lokalita a dlouhodobá smlouva se silným nájemcem, riziko rychle roste. A podobné je to u rezidenčního developmentu. Vysoké prodejní ceny přitahují nové hráče, kteří si řeknou, že na tom také vydělají. Jenže development neumějí, nemají zkušenosti a někdy vstoupí do horší lokality nebo projekt koupí příliš draze. Pak se několik drobných problémů může velmi rychle poskládat do jednoho velkého.
Takže zkušenost developera může být pro banku stejně důležitá jako samotný projekt?
Určitě. Díváme se samozřejmě na lokalitu, předprodeje, stavební náklady, předpokládané prodejní ceny a na to, jestli celá ekonomika projektu odpovídá realitě trhu. Ale velmi důležité je i to, kdo projekt realizuje. Nezkušený developer může mít na papíře pěkný rozpočet, jenže pak nedokáže stavbu správně vysoutěžit, náklady mu narostou, prodej trvá déle a zároveň platí vyšší finanční náklady. Když se tyto věci sejdou, projekt se může velmi rychle dostat do problémů. Proto mají výhodu silnější hráči, kteří mají zkušenosti, vlastní kapitál a jsou schopni reagovat, když se něco nevyvíjí podle původního plánu.
Jak dnes vypadá vaše realitní úvěrové portfolio a kam ho chcete v dalších letech posunout?
Na jeden projekt nebo jednu skupinu dnes dokážeme sami poskytnout financování až 2,5 miliardy korun. U investičních úvěrů máme spodní hranici 100 milionů korun, u developmentu minimálně 150 až 200 milionů. Průměrná skutečně načerpaná výše úvěru je dnes přibližně 200 milionů korun. Souvisí to i s tím, že máme hodně developerských úvěrů, které se postupně čerpají a následně relativně rychle splácejí. Celé naše realitní úvěrové portfolio je dnes zhruba 38 miliard korun a chceme dál výrazně růst, až někam k 65 miliardám korun. S tím by měla růst i průměrná velikost načerpaného úvěru, a to ze současných zhruba 200 milionů na 330 milionů korun. Portfolio přitom chceme skládat jak z velkých transakcí v řádu jedné až dvou miliard, tak z menších úvěrů kolem 100 až 200 milionů korun.
Červená aréna v Jihlavě zastínila pražské i brněnské stavby. Nejvyšší ocenění Grand Prix Architektů 2026 získalo studio Chybik + Kristof. Porotu zaujaly také nové nádraží v pražských Bubnech, školka ve Vokovicích či proměna plzeňské náplavky. Česká architektura ukazuje, že velké věci vznikají i mimo metropole.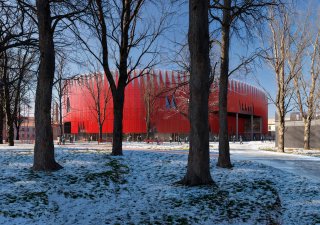
Ani Praha, ani Brno. Architektonický triumf slaví Jihlava, Horácká aréna získala prestižní cenu
Reality
Je vůbec v Česku dost kvalitních projektů, které mohou banky financovat?
Pro banky, které financují kvalitní projekty a prémiové nemovitosti, prostor stále je. To ale vůbec neznamená, že se staví dost. Především v Praze a dalších silných lokalitách by bylo potřeba stavět výrazně více, aby se nabídka alespoň přiblížila poptávce. Teprve potom by bylo možné čekat určitou stabilizaci cen. Nemyslím tím, že by ceny musely výrazně klesat, spíš by nemusely růst takovým tempem. Z pohledu bank je konkurence o opravdu kvalitní projekty značná.
Když projekt nedostane peníze od banky, často sáhne po dluhopisech nebo crowdfundingu. Je to legitimní alternativa, nebo pro vás varovný signál?
Je to legitimní součást trhu. Nebankovní financování může jít do rizika, které banka z principu podstoupit nechce. Banka se totiž velmi silně dívá na to, jaké cash flow projekt vytváří a co je schopné splácení úvěru skutečně unést. Velmi kritický jsem ale u dluhopisů nabízených retailovým investorům. Nemluvím o dluhopisech silných, bonitních skupin, které tento nástroj standardně používají. Problém vidím tam, kde peníze poskytují běžní lidé, kteří riziku projektu často nerozumějí. Pokud někdo slibuje vysoký výnos, který neodpovídá skutečné schopnosti projektu peníze vydělat, může být riziko od začátku extrémně až neúměrně vysoké. A pokud developer financuje část, kterou banka považuje za jeho vlastní kapitál, ve skutečnosti dalším drahým dluhem, je to další zdvižený prst. Při růstu sazeb nebo zpomalení trhu pak nemusí mít kde brát. Pro banku proto není dluhopisová struktura automaticky důvodem projekt odmítnout. Je to ale velmi výrazný vykřičník.
Jiří Vančura
Ředitel nemovitostního a korporátního financování Trinity Bank. V bance působí od roku 2015, od roku 2020 vede její korporátní a realitní financování. Předtím pracoval mimo jiné v ČSOB v oblasti restrukturalizací úvěrů a ve finančním řízení průmyslové společnosti. Vystudoval VŠE v Praze.
Stát se znovu pokouší prodat barokní zámek Bezdružice na Tachovsku, který připadl státu po odsouzeném podnikateli Jiřím Kubíčkovi. Rozsáhlý areál s téměř dvouhektarovým parkem, ubytovacími pokoji, restaurací a dalšími provozy nabízí tentokrát za minimálně 45 milionů korun, tedy výrazně méně než při prvních pokusech o prodej.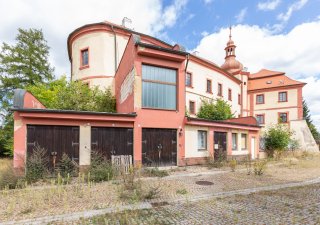
Stát zlevnil zámek po odsouzeném podnikateli. Bezdružice nabízí za 45 milionů
Reality
Vychází podzimní Realitní Club
Vychází nové podzimní číslo magazínu Realitní Club. Společným jmenovatelem čísla jsou investice. Nejen ty finanční, ale také investice do kvalitního návrhu, dobré lokality a dlouhodobě fungujícího města.
Na obálce jsou architekti Jaroslav Wertig a Boris Redčenkov ze studia A69. V titulním rozhovoru upozorňují na paradox současného bydlení, kdy se z bytů stále častěji stává investiční produkt a prodejní metry mohou dostávat přednost před kvalitou každodenního života.
O byznysu kolem kulturních nemovitostí mluví Albert Čuba, zakladatel ostravského Divadla Mír. V rozhovoru popisuje, jak kolem kultury vybudoval fungující podnikatelský model a proč už jsou banky ochotné financovat i divadelní nemovitosti.
O největších developerských investicích mluví v magazínu Rudolf Vacek, šéf Penta Real Estate. Popisuje proměnu pražských brownfieldů, budoucnost Bubnů i projekty na Florenci, Budějovické nebo Vítězném náměstí.
Hlavní téma čísla se vrací také k nejtradičnější české realitní investici – bytu na pronájem. Češi totiž dál považují nemovitosti za jednu z nejjistějších cest, jak dlouhodobě uložit peníze. Jenže investiční byt už není automat na peníze. Ceny výrazně vzrostly, financování je dražší a čistý výnos z nájemného se u běžného bytu často pohybuje jen kolem tří procent. Do výsledku navíc stále více promlouvají náklady na opravy, kvalita domu, správa, nájemníci i přísnější podmínky financování.
„Doba, kdy byl investiční byt téměř automaticky dobrou investicí, končí. Dnes mnohem víc rozhoduje kvalita, lokalita a dlouhodobá udržitelnost projektu. Právě na to se nové číslo Realitního Clubu dívá z pohledu architektů, developerů i investorů,“ říká Petra Nehasilová, šéfredaktorka magazínu Realitní Club.
Magazín Realitní CLUB. Digitální verzi magazínu si můžete objednat na stránkách newstream.cz, distribuci tištěného magazínu zajišťuje Send.