Lukáš Kovanda: Euro už Francii nechrání. Česko si půjčuje skoro stejně levně

Česko se Francii rychle přibližuje v ceně, za kterou si stát půjčuje na deset let. Rozdíl ve výnosech jejich desetiletých dluhopisů se zúžil na pouhých 0,25 procentního bodu, přestože ČNB drží výrazně vyšší základní sazbu než ECB. Zhoršující se francouzské veřejné finance tak podle hlavního ekonoma Trinity Bank Lukáše Kovandy ukazují, že členství v eurozóně samo o sobě levnější financování státu nezaručuje, píše ve svém komentáři.
Na evropském dluhopisovém trhu dochází k zásadnímu přeskupování poměrů. Francie, druhá největší ekonomika eurozóny, ztrácí někdejší výhodu levného financování, zatímco Česko, které si zachovalo vlastní měnu, se jí z hlediska úročení státního dluhu výrazně přibližuje. Rozdíl mezi výnosy desetiletých českých a francouzských vládních dluhopisů se dnes zúžil na pouhých 0,25 procentního bodu (viz graf Bloombergu níže). Ještě v roce 2022 přitom přechodně dosahoval až 3,5 procentního bodu. Během čtyř let se tak nebývale výrazně zmenšila úroková přirážka, kterou investoři požadují za držbu českého dluhu oproti francouzskému.
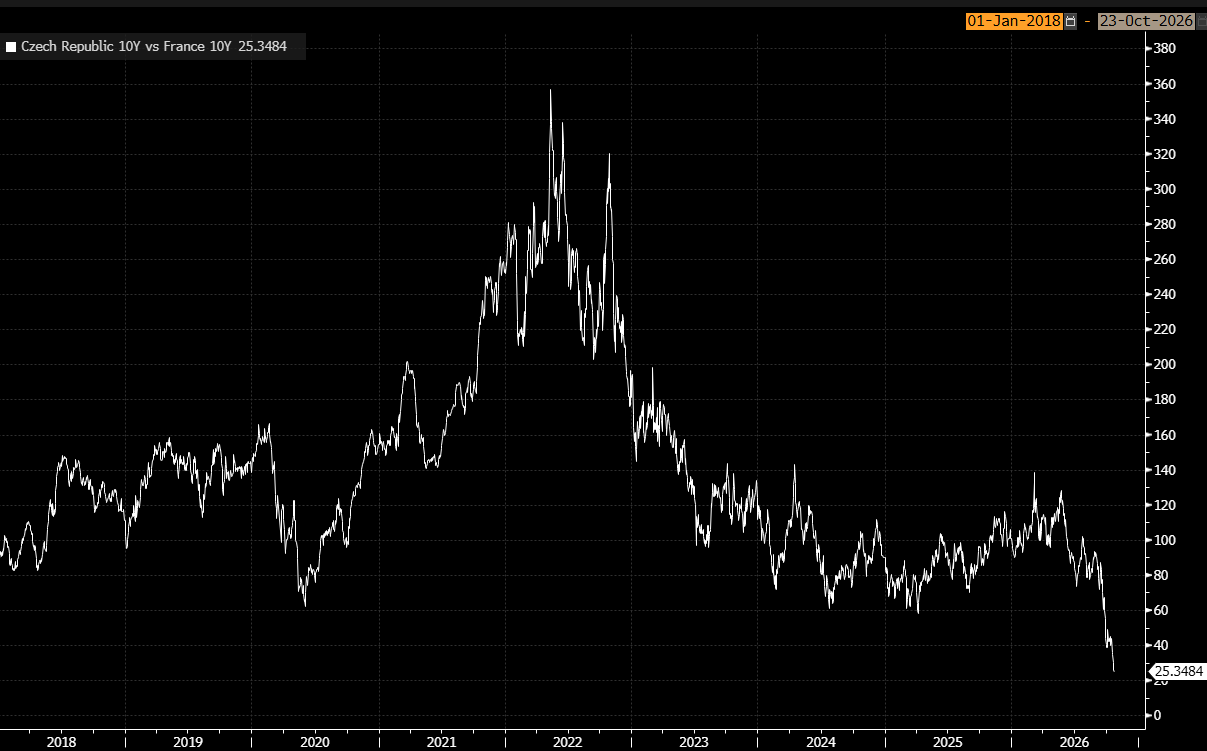
Francouzské desetileté dluhopisy včera vykázaly výnos přechodně přes 5,14 procenta, nejvyšší od roku 2002. Jejich úroková přirážka vůči německým dluhopisům současně vystoupala na úroveň nevídanou od dluhové krize eurozóny roku 2011. Finanční trhy tak stále zřetelněji dávají najevo obavy o udržitelnost francouzských veřejných financí.
Francie ztratila výhody
Zatímco před čtyřmi lety byl mimořádný rozdíl mezi českými a francouzskými výnosy především důsledkem razantního zvyšování úrokových sazeb České národní banky v reakci na inflaci, nynější sbližování odráží také zhoršování rozpočtové a politické situace Francie. Nejde tedy jen o úspěch Česka, ale především o ztrátu někdejší výhody Francie.
K razantnímu poklesu úrokové přirážky Česka v porovnání s Francií dochází i přesto, že Česká národní banka i dnes stanovuje citelně vyšší základní úrokovou sazbu – 3,75 procenta – než Evropská centrální banka. ECB svoji depozitní sazbu nyní stanovuje na úrovni 2,5 procenta. Rozdíl tedy činí 1,25 procentního bodu. Zatímco tedy je základní sazba v Česku vyšší o 1,25 procentního bodu, úrok na desetiletých dluhopisech jen o zhruba 0,25 procentního bodu – což je tedy pouhá pětina rozdílu v základních sazbách.
Česká ekonomika ztrácí svůj dosavadní náskok před Polskem a bez zásadního zvýšení produktivity může během příští dekády přijít i o část svého postavení ve střední Evropě. Dosavadní model založený na levnější práci, vysoké zaměstnanosti a dlouhé pracovní době se vyčerpává, zatímco investice do vzdělávání, výzkumu či infrastruktury zaostávají, píše ve svém komentáři hlavní ekonom Trinity Bank Lukáš Kovanda.
Lukáš Kovanda: Česko se zaseklo. Polsko může být za pár let bohatší
Názory
Podle nejnovějších údajů Eurostatu činil francouzský veřejný dluh ve druhém čtvrtletí letošního roku 119,1 procenta hrubého domácího produktu, zatímco český pouze 43,8 procenta. Francie má tedy v poměru k velikosti ekonomiky přibližně 2,7krát vyšší dluh než Česko. Navíc její zadlužení dále narůstá. Oproti stejnému období loňského roku se zvýšilo o 3,7 procentního bodu HDP (v Česku o 0,1 procentního bodu HDP).
Tudíž Česko, které nepřijalo euro, se může brzy dostat do postavení, kdy si bude na deset let půjčovat za nižší nominální úrok než Francie, jedna ze zakládajících zemí evropské měnové integrace. V takové situace se Česko ocitalo naposledy v květnu 2017, tedy před bezmála deseti lety. Jenže tehdy ještě dozníval efekt devizové intervence České národní banky, která se od listopadu 2013 do dubna 2017 snažila vyvolat silnější inflační tlaky umělým oslabením koruny. Mezinárodní spekulanti vsázeli na razantní posílení koruny po ukončení intervence právě i nákupem dluhopisů ČR, takže poptávka po nich byla intervencí přechodně mimořádně navýšena, což tlačilo výnosy dolů. Nyní však nastává situace, kdy se úroky na českém a francouzském dluhu mimořádně sbližují, aniž by přitom docházelo k intervenčnímu zásahu.
To znamená, že možné vynulování přirážky Česka by představovalo zlom. Zřetelně by signalizovalo, že společná evropská měna sama o sobě nezaručuje levnější státní financování a že výhody členství v eurozóně mohou být převáženy rostoucím zadlužením a ztrátou fiskální důvěryhodnosti.
Představte si podnik, který si pouhým ťuknutím do klávesnice vytváří to, co následně za úrok půjčuje zákazníkům. Hotový strojek na peníze. Tak může na první pohled působit fungování komerčních bank. Při poskytnutí úvěru totiž skutečně vznikají nové peníze. Nabízí se proto otázka: proč hypotéky zdražují, když vytvoření peněz pořád vyžaduje jen účetní zápis? A proč banky lákají střadatele na spořicí účty, když si peníze mohou samy „vyťukat“?
Lukáš Kovanda: Banky tvoří peníze „z ničeho“. Proč nám tedy zdražují hypotéky?
Názory
Euro neodstraňuje riziko špatného hospodaření státu
Současný vývoj proto zpochybňuje častý argument, že přijetí eura automaticky zajistí státu levnější financování. Euro odstraňuje kurzové riziko vůči ostatním členům měnové unie, avšak neodstraňuje riziko špatného hospodaření státu. Dluhy jednotlivých členů eurozóny nadále zůstávají jejich vlastní odpovědností.
Francie navíc nemůže na své specifické hospodářské problémy reagovat vlastní měnovou politikou. Česko si tuto možnost zachovává prostřednictvím ČNB a pohyblivého kurzu koruny. Vlastní měna sice přináší také kurzové riziko, současně však poskytuje ekonomice dodatečný mechanismus přizpůsobení v době hospodářských otřesů.
Navíc, Francie je natolik velkou ekonomikou, že její případná dluhová krize by mohla destabilizovat finanční systém celé eurozóny.
Pro Česko z toho plyne důležité poučení. Nízké zadlužení a důvěryhodné veřejné finance mohou být při financování státu významnější výhodou než samotné členství v měnové unii. Zároveň ovšem pochopitelně platí, že ani české veřejné finance nejsou imunní vůči dlouhodobým problémům, zejména stárnutí populace a rostoucím mandatorním výdajům.