Co nejvíce ovlivňuje cenu pojištění auta? O úspoře rozhoduje těchto 11 věcí

Platíte za pojištění auta zbytečně moc? Možná ano. U stejného auta a stejného řidiče se mohou nabídky pojišťoven lišit i o tisíce ročně. A zatímco věk nebo bydliště nezměníte, o ceně mohou rozhodnout i věci, které máte plně ve svých rukou – od výběru pojišťovny přes výši spoluúčasti až po způsob placení.
Cena povinného ručení i havarijního pojištění je vždy individuální a skládá se z mnoha faktorů, které navíc každá pojišťovna posuzuje jinak. Právě proto se u dvou řidičů se stejným autem může výsledná nabídka lišit i o tisíce korun ročně. Rozdíly v ceně jsou ale patrné i mezi nabídkami různých pojišťoven pro totožné auto i řidiče. Přinášíme přehled jedenácti věcí, které mají na výslednou cenu pojištění vozidla největší vliv.
1. Věk řidiče
Není překvapením, že nejvíc si za pojištění připlatí mladí, tedy čerství držitelé řidičáku. Roli hraje nejen menší zkušenost s odhadem rizika na silnici, ale i vyšší ochota riziko podstupovat. Rozdíly jsou citelné – základní povinné ručení pro začínajícího mladého řidiče bez bonusů v Praze může podle dat srovnávače RIXO.cz stát 7 000 až 13 000 korun ročně, zatímco zkušenější řidič nad 30 let s pěti lety jízdy beze škodních událostí zaplatí často jen 3 000 až 6 000 korun.
2. Bydliště
Lokalita, přesněji trvalé bydliště, patří mezi klíčové cenotvorné údaje. Ve velkých městech s hustším provozem a vyšší nehodovostí bývá pojistné dražší, na venkově naopak levnější – výhodou je v tomto ohledu bydliště na Vysočině a v Pardubickém nebo Olomouckém kraji. Nejvíce si naproti tomu připlatí Pražáci a řidiči z Karlovarského a Ústeckého kraje. Regionální rozdíly v průměrné roční ceně pojištění dosahují jednotek tisíc korun.
3. Historie škod
Jedním z nejvýznamnějších faktorů rozhodujících o ceně povinného ručení i havarijního pojištění je škodní průběh pojištění, tedy takzvané bonusy a případné malusy. Díky bonusu lze dosáhnout u pojišťoven cca 50% slevy ze základní ceny pojištění. Bonus roste za každý měsíc bez nahlášené škody, jenže jediná zaviněná nehoda ho dokáže srazit o 20 až 30 %. Začínající řidiči začínají s nulovým bonusem, pokud navíc bourají, místo bonusů se jim přičítá malus, tedy přirážka, která může také dosáhnout až 50 % k základní ceně pojištění.
4. Vlastnosti vozidla
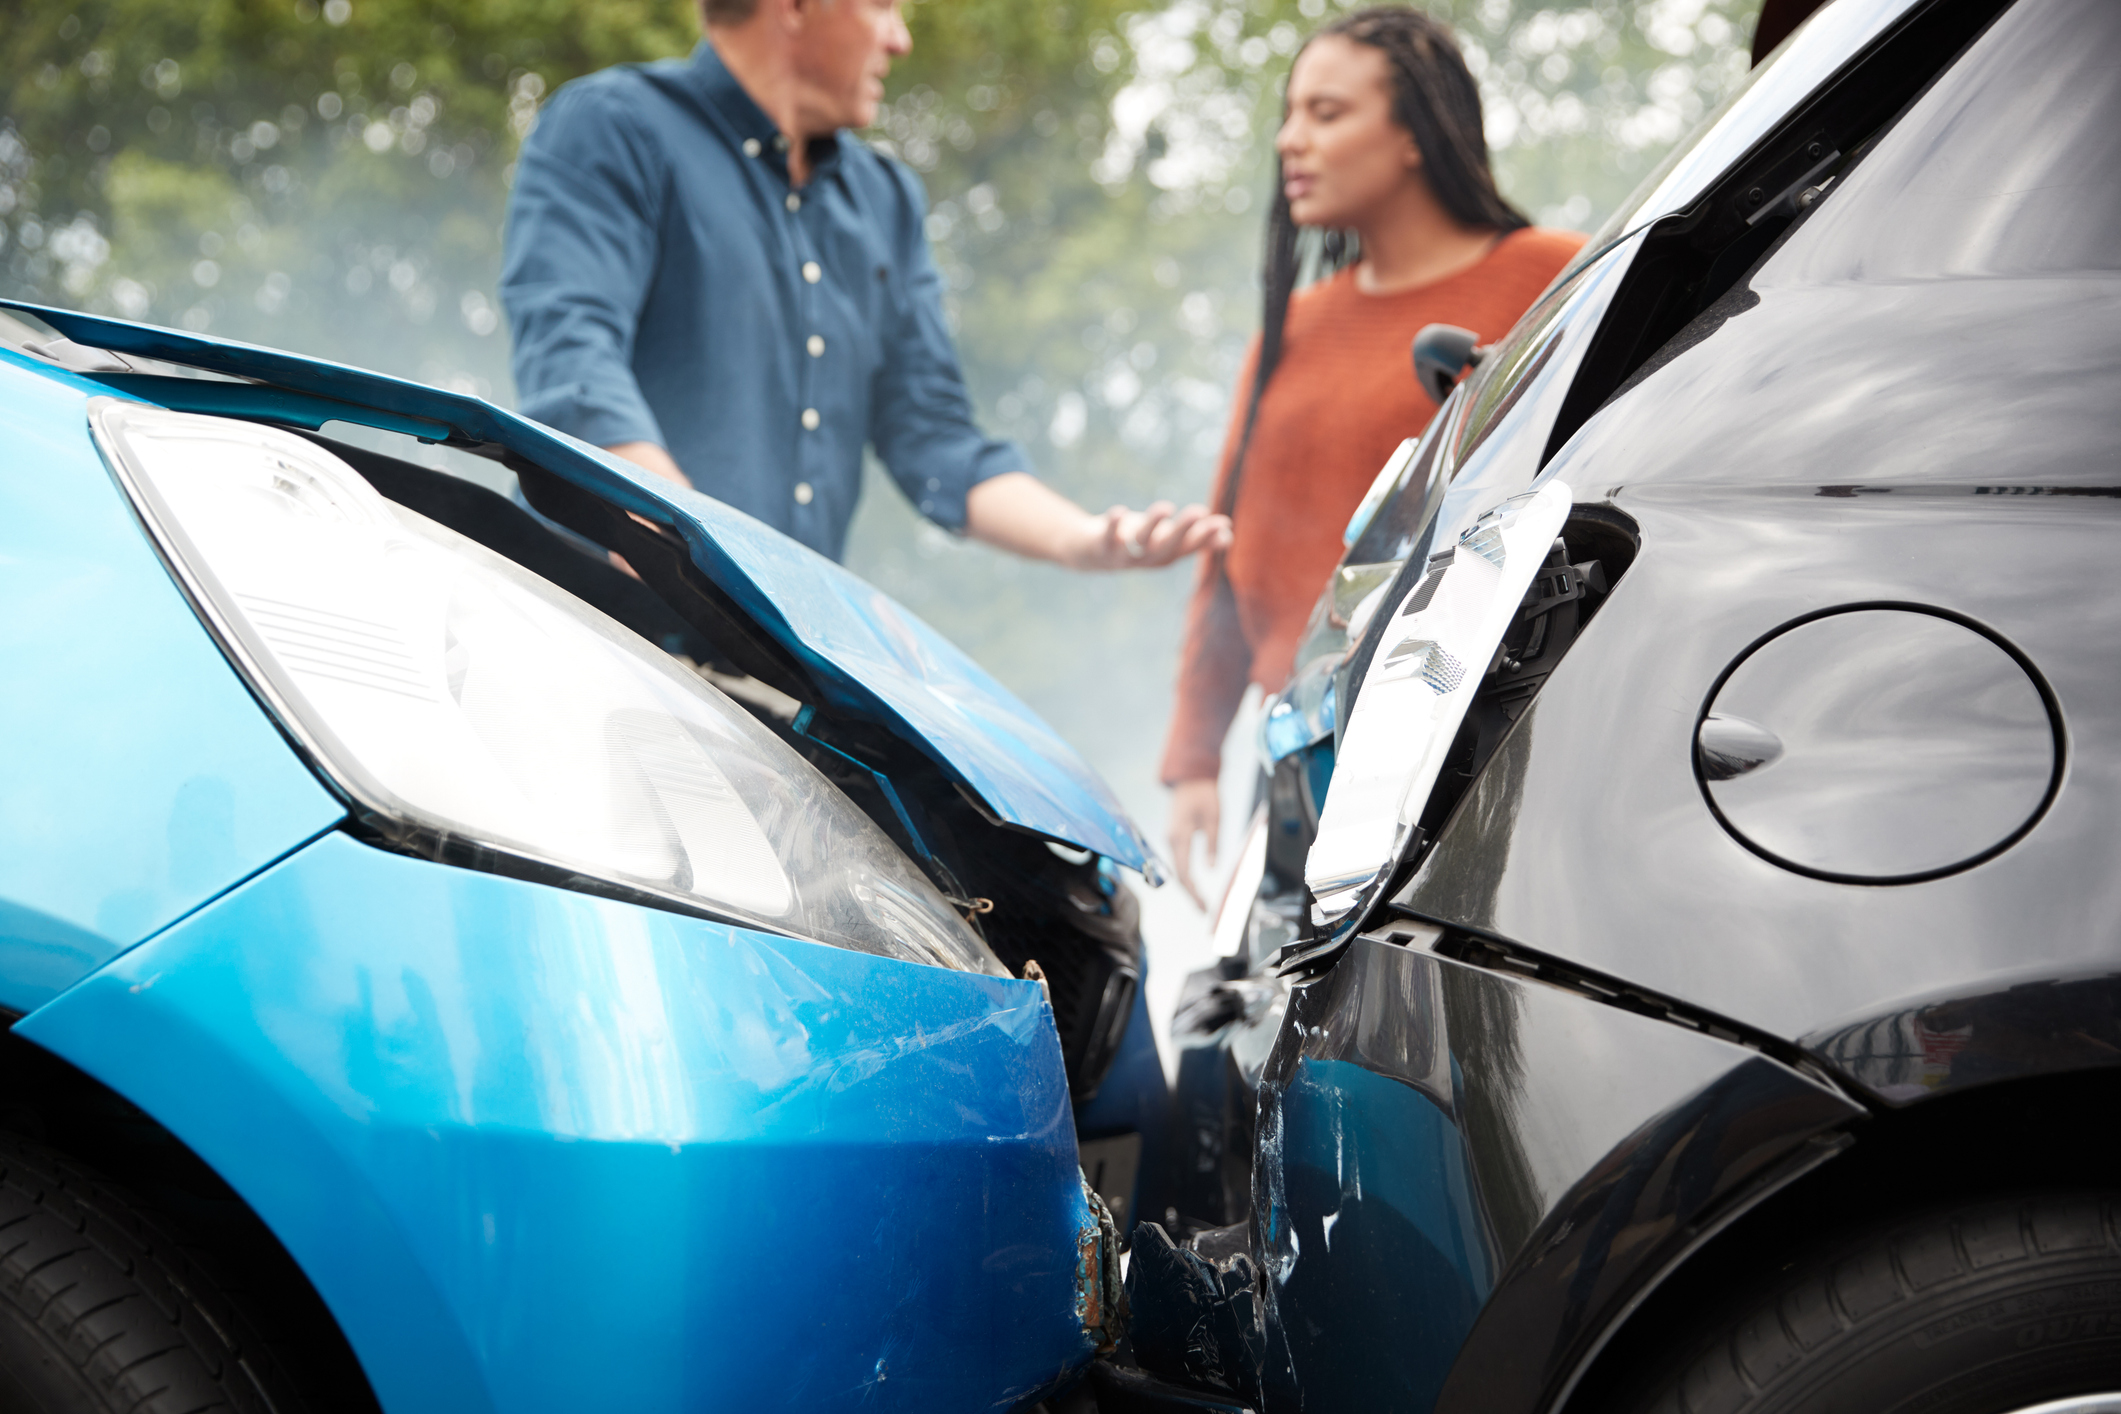
Cena pojištění se výrazně odvíjí i od samotného auta, především značky a modelu, stáří, výkonu, objemu motoru i jeho hodnoty. Do kategorie vozidel, které jsou z pohledu pojišťoven méně rizikové, a proto vychází levněji, patří malé hatchbacky a starší ojetiny, naopak dražší pojištění mohou očekávat majitelé výkonnějších vozů a SUV.
Vyšší příspěvek mladé ke spoření přivést nemusí. Ti už dnes o svých financích rozhodují jinak než dřívější generace, píše v komentáři pro Newstream Karel Šoltes ze skupiny Klik.cz.
Mladí Češi o finanční poradce nestojí, říká expert
Názory
5. Výše limitů pojistného plnění
Limit určuje maximální hranici plnění, které pojišťovna při škodě vyplatí poškozeným. Zákonné minimum povinného ručení začíná na 50 milionech korun na škody na zdraví a majetku, nabídky ale sahají až ke 300 milionům. „Pro osobní vozidla je vhodné zvolit limit alespoň 70/70 milionů korun, u řidičů, kteří pravidelně jezdí do zahraničí, se pak vyplatí zvážit limit 70 až 100 milionů korun. Nízké limity sice pojištění o pár desetikorun zlevní, ale při vážné nehodě může rozdíl doplácet sám viník ze svého.
6. Připojištění
Vedle základního povinného ručení má smysl zvážit i doplňková připojištění nebo havarijní pojištění. Například riziko střetu se zvěří, poškození skel nebo živelních událostí se vyplatí jak u nových, tak i starších aut. Každé připojištění sice znamená několik stovek korun k ceně pojištění, v případě škod ale ušetří majitelům aut starosti i peníze. U nových vozů se vyplatí nejen sjednání havarijního pojištění, ale i připojištění GAP, které dorovnává rozdíl mezi pořizovací a aktuální cenou auta při totální škodě.
7. Spoluúčast
U havarijního pojištění rozhoduje o ceně i spoluúčast, tedy částka, kterou při škodě doplácí sám majitel. Nízká spoluúčast obecně znamená vyšší pojistné, zatímco příliš vysoká spoluúčast určená procenty (např. 10% spoluúčast) pojistné zlevní, ale při vysoké škodě znamená také vysoký doplatek. Rozumným kompromisem je nastavení pevné spoluúčasti v částce například 5 000 korun.
8. Roční nájezd kilometrů
U některých pojišťoven můžete získat lepší cenu pojištění, pokud auto příliš nevyužíváte a s nájezdem se vejdete do cca 10 000 km ročně. Pojištění podle počtu kilometrů vám může snížit cenu snížit o desítky procent, počítat ale musíte s doložením fotografie tachometru na začátku a konci pojistného období. Pokud nedokážete nájezd dobře odhadnout a smluvený počet kilometrů překročíte, rozdíl na pojistném pojišťovně následně doplatíte.
Povinné ručení pro elektromobily činilo v Česku na konci září v průměru 5070 korun, což bylo o osm procent více než před rokem. U vozů se spalovacími motory dosahovala průměrná cena ve stejném období 4 692 korun. Ještě výraznější rozdíly jsou u havarijního pojištění, které vyjde pro elektromobily v průměru na 17 823 korun, zatímco u vozů se spalovacím motorem na 9 227 korun. Vyplývá to z dat skupiny Klik.cz.
Pojištění elektromobilů letí vzhůru, průměrná cena přesáhla pět tisíc
Zprávy z firem
9. Frekvence placení pojistného
Na výslednou cenu má možná překvapivě vliv i to, jakou frekvenci placení pojistného si ve smlouvě nastavíte. Za roční platbu pojištění můžete získat slevu až 5 % oproti čtvrtletní platbě. Pokud tedy máte možnost zaplatit pojistné najednou, nejenže na zaplacení povinného ručení nezapomenete, ale ještě zaplatíte méně.
10. Pravidelná kontrola smlouvy
Často přehlíženým bodem je pravidelná kontrola pojistné smlouvy k výročí pojištění. Právě v tuto chvíli pojišťovny mění klientům ceny, a to takřka výhradně směrem nahoru. Stojí za to si nechat nabídky přepočítat a porovnat nové ceny konkurenčních pojišťoven s tou vaší. Věrnost se u pojišťoven příliš nevyplácí a boj o nové klienty pojišťovny vede k tomu, že novým klientům jsou schopné nabídnout přívětivější podmínky.
11. Výběr pojišťovny
U stejného vozidla a totožných vstupních údajů se nabídky jednotlivých pojišťoven mohou lišit i o víc než 10 000 korun ročně, aniž by se lišil rozsah jejich krytí. Některé pojišťovny totiž zvýhodňují starší řidiče, menší města nebo méně výkonné vozy, jiné ale mohou preferovat odlišné segmenty klientů. „Bez srovnání nabídek je proto téměř nemožné poznat, jestli právě vaše pojišťovna nabízí konkurenceschopnou cenu, nebo jestli na pojištění přeplácíte. Právě k tomu slouží online srovnávače jako RIXO.cz, kde stačí zadat registrační značku vozidla a další cenotvorné údaje a během pár minut zjistíte, jakou cenu vám která pojišťovna nabídne,” dodává Ždímal.
Svůj věk, bydliště, bonusy nebo vlastnosti vozidla při hledání nejvýhodnějšího pojištění neovlivníte, řadu jiných faktorů ale máte ve svých rukou. K nalezení nejvýhodnější nabídky navíc nemusíte trávit hodiny na pobočce nebo na telefonu, cenu si dnes jednoduše ověříte online.
Cesta autem k moři může skončit nepříjemnou komplikací. Zatímco v zemích Evropské unie bývá řešení dopravní nehody pro české řidiče poměrně standardizované, mimo EU se může celý proces výrazně zkomplikovat. Rozhoduje správně vyplněný záznam o nehodě, včasné přivolání policie, fotodokumentace i rozsah asistenčních služeb.
Nehoda na dovolené autem? Mimo EU vás může vyjít draho. Češi často podceňují jeden zásadní rozdíl
Money
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.