Jak si vytvořit finanční rezervu: Jde to i s malými částkami

Život od výplaty k výplatě představuje s každým náhlým výdajem zbytečný stres. Rozbitá pračka nebo porouchané auto dokáže v takovém případě nepěkně zamávat s rodinným rozpočtem. Přitom i s malými částkami lze postupně vytvořit dostatečnou finanční rezervu. V případě nečekaných událostí nebo výpadku příjmu vás tenhle „finanční polštář“ podrží. Přečtěte si, jak si vytvořit finanční rezervu a jaká pravidla dodržovat.
Jednoduché tipy, jak postupně vytvořit finanční rezervu
Peníze navíc se vždycky hodí. A to hlavně v případě nečekaných výdajů nebo výpadku příjmu kvůli ztrátě zaměstnání nebo třeba dlouhodobé nemoci. Přitom jen zhruba pětina Čechů má dostatečné finanční úspory, aby zvládli vyžít tři měsíce bez výplaty.
Přitom i s malými částkami se dá během několika měsíců vytvořit slušný finanční polštář. Stačí dodržovat základní pravidla.
Začněte s malými cíli
Nečekejte, až vám v práci přidají. Pokud začínáte úplně od nuly, tak si stanovte menší cíle a postupně částku navyšujte. Začít spořit se dá i se stovkou. Důležité je se naučit z výplaty odložit aspoň část peněz „na horší časy“. Časem se můžete dopracovat k doporučení odložit si stranou 10–20 % z výplaty.
Buďte konzistentní
Ze začátku spoření není ani tak důležité, jakou částku si dáte stranou, ale že se naučíte pravidelně peníze odkládat. Konzistentnost je totiž klíč k úspěšnému budování finančního polštáře. Nečekejte, jestli vám na konci měsíce něco zbyde. Pokud máte pravidelný příjem, naučte se už v den, kdy přijde výplata, rovnou část peněz odložit.
Ušetřené peníze dejte stranou
Udělejte si pořádek ve svých výdajích. Možná zjistíte, že za něco utrácíte zbytečně. Platíte si třeba předplatné služeb, které nevyužíváte? Ušetřené peníze z takových výdajů si rovnou dejte stranou.
Využijte spořicí účet na maximum
Peníze si můžete odkládat doma do obálky nebo do kasičky, ale výhodné spoření nabízí třeba spořicí účet. Zatímco na běžném účtu se zpravidla vaše finance nijak nezhodnocují, odkládání peněz na spořicí účet vás odmění úrokem. Ten se vám každý měsíc připíše k naspořené částce, takže se vám úspory částečně zhodnocují, a to naprosto bez rizika.
Další výhodou spořicího účtu je, že si ho založíte jednoduše online a je zdarma. Můžete si nastavit pravidelný příkaz a například hned po výplatě určitou částku rovnou převést na „spořák“. Nebudete tak mít volné prostředky tolik na očích. Díky tomu vás nebude lákat je utratit.
Výhodou spořicího účtu je, že v případě nečekaných výdajů máte finance rovnou po ruce. Tím se liší například od termínovaného vkladu, kam ukládáte peníze na předem stanovenou dobu.
Kolik mít ideálně naspořeno: Záleží na mnoha faktorech
Přesná výše finanční rezervy se liší podle toho, jaké jsou vaše příjmy a výdaje, jestli máte vlastní bydlení nebo jste v nájmu, v jaké lokalitě bydlíte, jestli žijete sami, máte děti apod.
Odborníci na finanční gramotnost doporučují vytvořit si rezervu, která pokryje běžné výdaje domácnosti alespoň na 3–6 měsíců.
Za naprosto ideální finanční rezervu se pak považuje ekvivalent vašeho ročního příjmu. I když se to zdá na první pohled jako nedosažitelná meta, dlouhodobým a pravidelným spořením klidně i menších částek si takovou rezervu zvládnete vybudovat.
Kalkulačka pro spořicí účet vám pak může snadno spočítat, za jak dlouho si naspoříte požadovanou částku.
Češi v investování zatím zaostávají, částečně za to může chybějící podpora ze strany státu. „Ten může pomoci skrze daňové zvýhodnění, to je nejjednodušší způsob,“ říká Nicole Krajčovičová, generální ředitelka ČSOB Asset Management. Nadějí by mohli být mladší ročníky. „U mladých lidí vidím zájem, lákají je i investice do jednotlivých akcií. Takže si říkám, že je tu naděje, že se něco změní, že to možná chce jen čas,“ říká Krajčovičová v rozhovoru pro Newstream.
Češi se bojí investic. Ve Švédsku skrze fondy investují i děti, říká portfolio manažerka
Money
Co se stane se zdejšími spořílky, pokud se české vládě podaří protlačit snížení státní podpory stavebního spoření na pouhou tisícikorunu ročně nebo ještě méně? Na kolik se to promítne do trhu s bydlením a do finančních institucí? Někteří odborníci už hovoří o konci stavebního spoření, pokud plánovaná změna projde. Jiní vzkazují vládě, že by měla být razantnější anebo aspoň podpořit stavebko jen s podmínkou využití peněz pouze na bytové účely. Probrali jsme to s odborníky dvou největších finančně poradenských firem v Česku. 
Vládní změny stavebka pošlou spořílky jinam
Money
Pětina lidí stále plánuje si v nejbližších letech vzít hypotéku. Oproti minulosti se však lidé připravují nejen na vyšší splátky, ale i na vyšší sumu, kterou musí našetřit na dofinancování koupě nemovitosti. V rodině si ovšem může podle expertů už půjčit méně lidí než dřív. Vyplývá to z březnového reprezentativního průzkumu agentury IPSOS pro Českou bankovní asociaci (ČBA).
Půjčky v rodinách už se vyčerpaly. Češi kvůli hypotékám hledají jiné zdroje pro financování
Money
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
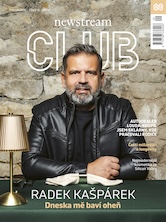
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je hvězdný šéfkuchař Radek Kašpárek. Radek Kašpárek je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.