Rusňák: Kdo čeká na hypotéku pod čtyři procenta, může se přepočítat
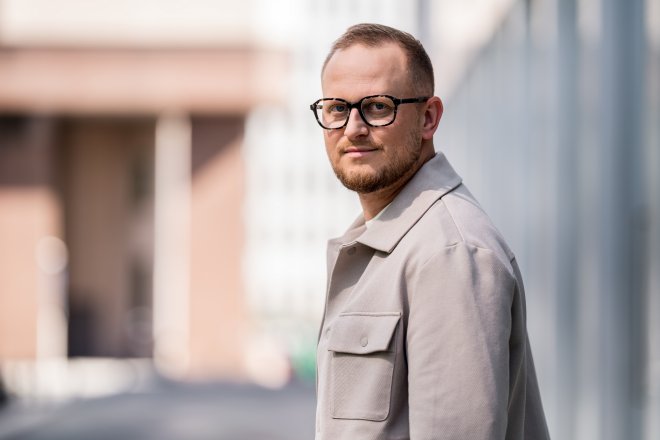

Hypotéky zdražují, ceny nemovitostí dál rostou, a přesto Češi nepřestávají nakupovat bydlení. Jenže silná čísla hypotečního trhu neznamenají, že je vlastní byt dostupnější. „Každý další milion korun úvěru znamená při pětiprocentní sazbě přibližně 5400 korun měsíčně navíc,“ upozorňuje Tomáš Rusňák z Gepard Finance. V rozhovoru pro Newstream vysvětluje, proč se nevyplatí čekat na vysněné úroky. Co očekává od roku 2027 a kdy může být lepší zůstat u stávající banky?
Hypoteční trh letos navzdory rostoucím úrokovým sazbám překonává očekávání. Co dnes žene Čechy do nových hypoték? Obava z dalšího zdražování nemovitostí, nebo se vracejí také investoři?
Je to kombinace několika faktorů, ale za hlavní považuji potřebu řešit bydlení. Lidé zakládají rodiny, potřebují větší byt nebo se stěhují za prací. Takové rozhodnutí nemůžete odkládat donekonečna jen proto, že čekáte na lepší úrok. Část lidí navíc zjistila, že během čekání na levnější hypotéku zdražila nemovitost, kterou chtěli koupit. Obava z dalšího růstu cen tak určitě hraje roli.
Investoři jsou na trhu také, ale letošní čísla ovlivnilo i to, že někteří nákup uspíšili před dubnovým zpřísněním podmínek pro investiční hypotéky. Část poptávky se tedy přesunula do začátku roku. Současně bych rozlišoval objem hypoték a jejich počet. Když si lidé kvůli dražším nemovitostem půjčují vyšší částky, roste objem trhu, aniž by stejným tempem přibývalo kupujících. Silná čísla proto automaticky neznamenají, že je vlastní bydlení dostupnější.
Česká spořitelna má za sebou mimořádně úspěšných devět měsíců. Její čistý zisk meziročně vzrostl o téměř 17 procent na 22,2 miliardy korun. Banka těží především ze silné poptávky po úvěrech, včetně hypoték, jejichž objem se zvýšil o více než desetinu. Rostou jí také příjmy z poplatků a provizí.
Češi se hrnou do hypoték. A Česká spořitelna počítá miliardové zisky
Money
Průměrná hypoteční sazba od března vzrostla ze 4,43 na 5,1 procenta. Kam se podle vás mohou úroky posunout v roce 2027? Je reálný návrat pod čtyři procenta?
Návrat pod čtyři procenta vyloučit nemůžeme, ale dnes bych na něm rozhodnutí o koupi bydlení nestavěl. Pro plánování rodinného rozpočtu bych spíš počítal se sazbou kolem pěti procent, případně i vyšší. Pokud sazby klesnou, bude to příjemné zlepšení. Nemělo by to ale být podmínkou, aby domácnost hypotéku vůbec zvládala.
Důležité je rozumět tomu, že hypoteční sazby se neřídí jen tím, co právě udělá Česká národní banka. Významná je také cena peněz na finančním trhu pro příslušnou délku fixace a očekávání dalšího vývoje. Mimochodem, uvedených 5,1 procenta je zářijový průměr skutečně sjednaných hypoték. Říjnové nabídkové sazby podle Swiss Life Hypoindexu už dosáhly v průměru 5,79 procenta. Pro výraznější zlevnění by se musely příznivě změnit náklady financování. Slibovat dnes lidem konkrétní sazbu na příští rok by podle mě nebylo poctivé.
Kde podle vás leží hranice, za kterou už si lidé vlastní bydlení nemohou dovolit? Musí dnes častěji slevovat ze svých představ o velikosti nebo lokalitě bytu?
Žádná společná hranice neexistuje. Pro jednu domácnost je hypotéka nedostupná už při čtyřech procentech, jiná ji bez problémů zvládne i při šesti. Rozhoduje kombinace příjmů, vlastních úspor, ceny nemovitosti a dalších výdajů. Problém proto vidím hlavně v souběhu vysokých cen bydlení a dražšího financování. Každý další milion korun úvěru při pětiprocentní sazbě a třicetileté splatnosti znamená přibližně 5400 korun měsíčně navíc. To už je v rodinném rozpočtu výrazná částka.
Kompromisem pak může být menší byt, jiná lokalita nebo starší nemovitost. Ani levnější byt ale nemusí být celkově levnější, pokud vyžaduje velkou rekonstrukci nebo drahé dojíždění. Průměrná nová hypotéka přitom v září dosáhla 4,67 milionu korun. Úvěry se tedy plošně nezmenšují. To ale nevypovídá o lidech, kteří už na financování nedosáhnou. Za rozumnou hranici považuji situaci, kdy domácnosti po zaplacení bydlení zbývají peníze na běžný život a vytváření rezervy.
České nemovitosti jsou drahé, hypotéky zůstávají nákladné a konkurence mezi investory roste. Přesto podle realitního investora Libora Váky dává investiční byt stále smysl. Jen už nestačí koupit téměř cokoli a čekat, že hodnota automaticky poroste. Investor musí víc přemýšlet o lokalitě, financování i dlouhodobém horizontu.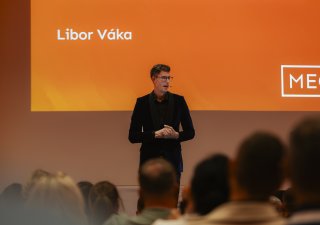
Všechny byty jsou levné. Za deset let se dnešním cenám budeme smát, říká investor Libor Váka
Reality
Banky začínají více řešit kvalitu klientského portfolia než samotný počet sjednaných hypoték. Znamená to, že budou při poskytování úvěrů vybíravější?
V tomto případě jde především o to, jak banky hodnotí spolupráci s poradci. Schopnost klienta splácet samozřejmě posuzovaly vždy. Teď ale více řeší také to, jaké obchody jim konkrétní poradce přináší, jak se jeho portfolio vyvíjí a jestli klienti u banky zůstávají. Samotný vysoký objem nových hypoték už nemusí být jediným měřítkem úspěchu. To ostatně zaznívalo i na našem Hypotečním dni. Do budoucna se to může promítat do obchodních podmínek a odměňování zprostředkovatelů. Neznamená to ale automaticky, že banky plošně zavřou dveře běžným klientům. Za mě je správné, aby poradce přemýšlel o vztahu s klientem na deset nebo dvacet let. Aby se zajímal o jeho situaci i po podpisu smlouvy a pomohl mu při další fixaci, stěhování nebo změně příjmů. Současně musí zůstat rozhodující zájem klienta. Pokud mu jiná banka nabídne prokazatelně vhodnější řešení, poradce má doporučit změnu. Udržení klienta v bance nemůže být cílem za každou cenu.
Letos se nerozjela očekávaná vlna refinancování. Proč lidé zůstávají u svých bank, i když by jinde mohli získat lepší podmínky? Změní se to příští rok?
Velké množství končících fixací automaticky neznamená stejně velké množství přechodů ke konkurenci. Klient může dostat nové podmínky a pokračovat ve své stávající bance. Banky výrazně zlepšily péči o klienty, kterým fixace končí, a snaží se je udržet. První nabídka přitom nemusí být konečná. Často má smysl začít vyjednáváním a teprve potom vyhodnotit, jestli se přechod jinam skutečně vyplatí.
Nižší úrok je důležitý, ale je potřeba započítat také případné poplatky, cenu navázaných produktů a podmínky nové hypotéky. Já jsem opakovaně doporučil klientům, aby ve své bance zůstali, pokud jim nabídla odpovídající podmínky. I když pro nás refinancování mohlo znamenat obchod. Převádět klienta jinam jen kvůli provizi považuji za špatné. V roce 2027 očekávám další intenzivní vyjednávání o sazbách. Rozsah přechodů bude záležet hlavně na rozdílech mezi nabídkami bank. Samotné končící fixace masové stěhování klientů nezaručují.
Pronájem bytu už podle Jiřího Pácala, realitního investora a šéfa společnosti Central Europe Holding, není zdaleka tak výnosný jako dřív. Vedle výnosu kolem tří procent ročně vidí riziko v neplatičích, slabé vymahatelnosti práva i špatně fungujících SVJ. Vyšší zdanění investičních bytů by podle něj navíc mohlo tlačit nájmy vzhůru.
Vyšší daně na investiční byty? Nájemníci to nakonec zaplatí, říká Pácal
Reality
Banky stále více digitalizují hypoteční proces a zavádějí umělou inteligenci. Budeme si brzy sjednávat hypotéky kompletně online, bez hypotečních poradců?
U jednoduchých případů si umím představit kompletní sjednání bez poradce. Velkou část procesu ostatně některé banky umožňují vyřídit online už dnes. Nemyslím si, že každý klient bude vždy potřebovat člověka. Poradce si musí svoje místo obhájit tím, co pro klienta skutečně udělá. Vyplnění žádosti je ale jen část práce. Předtím potřebujete rozhodnout, jak financování nastavit, kolik vlastních peněz použít, jakou si nechat rezervu nebo která banka dokáže správně posoudit vaše příjmy. Jinou situaci řeší zaměstnanec s pravidelnou mzdou a jinou podnikatel, člověk s příjmy ze zahraničí nebo rodina, která současně prodává jeden byt a kupuje druhý. Právě v pochopení souvislostí, vysvětlení rizik a řešení komplikací vidím největší hodnotu člověka.
Dobrý poradce musí umět klientovi také říct, že na danou nemovitost jeho rozpočet nestačí. Umělou inteligenci proto vnímám jako nástroj, který může zrychlit administrativu a práci s informacemi. Očekávám, že ubude prostoru pro pouhé přeposílání dokumentů. Naopak poroste význam odbornosti, specializace a průběžné péče o klienta.
Jaký rok 2027 očekáváte pro český hypoteční trh? Může současný boom pokračovat, nebo už vidíte signály ochlazení?
Očekávám stále silný trh, ale s automatickým pokračováním letošního tempa růstu bych byl opatrný. Už letošní vývoj ukázal, že mimořádně silný začátek roku nelze jednoduše přenést do dalších měsíců. Po letním oslabení přišla v září stabilizace. Potřeba bydlení zůstává, současně ale vyšší sazby a ceny nemovitostí omezují, co si domácnosti mohou dovolit. Pro rok 2027 proto považuji za reálný scénář vysoké objemy hypoték při klidnějším tempu trhu. Hodně bude záležet na ceně peněz, vývoji příjmů a ochotě lidí přijímat dlouhodobé závazky.
Developeři předpokládají další zdražování bytů, ale pomalejší. V současnosti plánuje 89 procent developerských společností navyšovat ceny, a to v průměru o 6,2 procenta. V prvním pololetí počítaly s růstem cen o 7,8 procenta, vyplývá ze studie analytické společnosti CEEC Research. Růst cen zpomaluje, ceny už jsou u svého stropu. Hlavně proto, že zdražují hypotéky a lidé na bydlení nedosáhnou.
Hypotéky budou zdražovat, říká Zetek z ČSOB. Ceny bytů proto porostou pomaleji, už jsou u stropu
Reality
A jakou jednu radu byste dal člověku, který právě teď zvažuje koupi bytu na hypotéku?
Rozhodujte se podle svého života a propočítaného rozpočtu. Pokud najdete vhodný byt za odpovídající cenu a financování zvládnete s rezervou, samotné čekání na vysněnou sazbu nemusí dávat smysl. Pokud vám naopak rozpočet vychází jen za předpokladu, že úroky brzy klesnou, je potřeba nákup přehodnotit. Hypotéku musíte zvládat i tehdy, když se trh nevyvine podle vašich představ.
Tomáš Rusňák je generálním ředitelem společnosti Gepard Finance, v jejímž čele stojí od září 2025. Ve finančním poradenství působí od roku 2011 a specializuje se především na hypoteční úvěry a financování nemovitostí. Je také spoluzakladatelem, majitelem a výkonným ředitelem společnosti TAURUM finance. V roce 2015 získal evropskou certifikaci finančního poradce EFA.
Lidé si ani po zvýšení úrokových sazeb nepřestali půjčovat na bydlení. V červnu si podle dat bankovní asociace vzali hypotéky ve vydatném objemu 48,9 miliardy korun, proti loňskému červnu je to růst o 32 procent. Investice do nemovitosti přesto nemusí být zaručené vítězství.
Dalibor Martínek: Hypoteční šílenství pokračuje, bez ohledu na rizika
Názory
Vychází podzimní Realitní Club
Vychází nové podzimní číslo magazínu Realitní Club. Společným jmenovatelem čísla jsou investice. Nejen ty finanční, ale také investice do kvalitního návrhu, dobré lokality a dlouhodobě fungujícího města.
Na obálce jsou architekti Jaroslav Wertig a Boris Redčenkov ze studia A69. V titulním rozhovoru upozorňují na paradox současného bydlení, kdy se z bytů stále častěji stává investiční produkt a prodejní metry mohou dostávat přednost před kvalitou každodenního života.
O byznysu kolem kulturních nemovitostí mluví Albert Čuba, zakladatel ostravského Divadla Mír. V rozhovoru popisuje, jak kolem kultury vybudoval fungující podnikatelský model a proč už jsou banky ochotné financovat i divadelní nemovitosti.
O největších developerských investicích mluví v magazínu Rudolf Vacek, šéf Penta Real Estate. Popisuje proměnu pražských brownfieldů, budoucnost Bubnů i projekty na Florenci, Budějovické nebo Vítězném náměstí.
Hlavní téma čísla se vrací také k nejtradičnější české realitní investici – bytu na pronájem. Češi totiž dál považují nemovitosti za jednu z nejjistějších cest, jak dlouhodobě uložit peníze. Jenže investiční byt už není automat na peníze. Ceny výrazně vzrostly, financování je dražší a čistý výnos z nájemného se u běžného bytu často pohybuje jen kolem tří procent. Do výsledku navíc stále více promlouvají náklady na opravy, kvalita domu, správa, nájemníci i přísnější podmínky financování.
„Doba, kdy byl investiční byt téměř automaticky dobrou investicí, končí. Dnes mnohem víc rozhoduje kvalita, lokalita a dlouhodobá udržitelnost projektu. Právě na to se nové číslo Realitního Clubu dívá z pohledu architektů, developerů i investorů,“ říká Petra Nehasilová, šéfredaktorka magazínu Realitní Club.
Magazín Realitní CLUB. Digitální verzi magazínu si můžete objednat na stránkách newstream.cz, distribuci tištěného magazínu zajišťuje Send.