Babiš chce sáhnout bankám na zisky. Odnesou to hypotékáři i spořílci
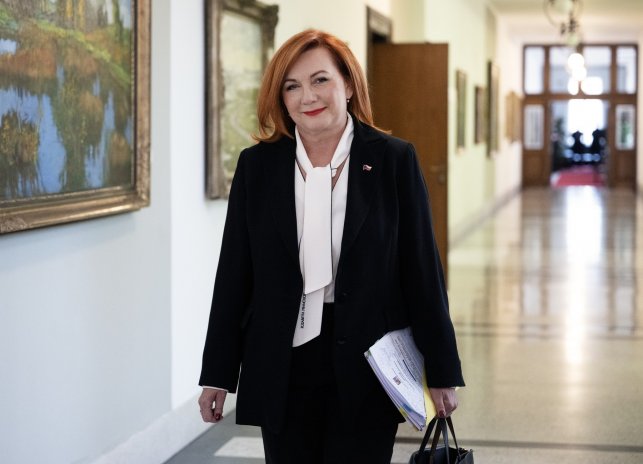

Koalice chce přílepkem zavést bankovní daň ještě na letošní zisky. Jenže evropské zkušenosti ukazují, že stát může vybrat mnohem méně, než čeká. A účet nakonec banky přehodí na své klienty. Dražší hypotéky, horší úročení vkladů a vyšší poplatky. Politické body tak může inkasovat vláda, zatímco náklady ponesou domácnosti a firmy.
O zavedení nových daní, třeba sektorových, mluvili premiér Andrej Babiš a Alena Schillerová už při projednávání rozpočtu na konci září. Ale velmi neurčitě. Do Sněmovny poslali jen rafinérskou daň, která má zdanit marže dvou rafinérií polského Orlenu. Vysloužila si kritiku nejen od Orlenu, ale i od Hospodářské komory za retroaktivitu a negativní dopad na investice firem, které Česko potřebuje rozvíjet, i když jsou v polských rukou. Pořád totiž dovážíme 40 procent pohonných hmot.
Daň na poslední chvíli. Aby banky nestihly uhnout
Nyní ale podle zákulisních zpráv záměr zavést nové daně nabral nebývalou rychlost. Má ho projednat koaliční rada a v pátek by mohlo přinejmenším zdanění bank formou přílepku přibýt k návrhu rafinérské daně, který už poslanci projednávají.
Důvodem je zřejmě zdanit bankám už letošní zisky stejně jako rafinériím a nedat jim čas na daňovou optimalizaci. Díky ní se totiž banky do značné míry vyhnuly i windfall tax zavedené Zdeňkem Stanjurou v minulém volebním období. Finanční ústavy za tři roky platnosti této daně zaplatily místo očekávaných 30 miliard korun jen zhruba 700 milionů korun. Rozpočet tak plnily především odvody ČEZ, které za tři roky dosáhly dohromady 90 miliard korun. A podle zveřejněných informací by se nové sektorové zdanění mělo týkat opět i energetických firem, ale také zbrojařů. Ve hře jsou rovněž pojišťovny, mobilní operátoři a obchodní řetězce.
Alena Schillerová při návštěvě pražské Sapy přesvědčovala obchodníky, že návrat elektronické evidence tržeb zvládnou i s chytrým telefonem. Za pozornostmi kolem „tety Aleny“ ale zůstává praktická otázka: jaké řešení si podnikatelé vyberou a kolik za něj zaplatí. Příležitost oslovit je využívá také Global Payments, partner setkání a dodavatel platebních a pokladních systémů.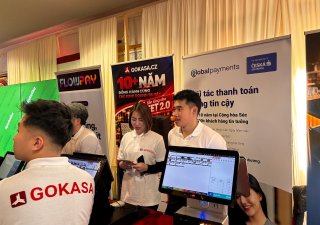
OBRAZEM: Po návštěvě „tety Aleny“ přijde účet za EET. V Sapě jsou ve hře i nové pokladny
Boost your business
Ne že by z fiskálního hlediska nebylo logické hledat další zdroje do rozpočtu. Schodek je obří a při současném předlužení velké části nejen evropských zemí a s tím souvisejících rostoucích rizicích na trzích dluhopisů není na co čekat. A daně z hříchu, jako jsou daně z tabáku, alkoholu či hazardu, vynesou prakticky jen drobné.
Stát chce miliardy. Bankovní daně ale mají háček
Na druhou stranu je výnosnost sektorových daní v delším horizontu sporná. A zvláště u bank existuje řada důvodů, proč takové zdanění nezavádět. Dokazují to zejména bankovní daně, které platí v řadě zemí Evropy. Po krizi v roce 2008 zavedly finanční stabilizační příspěvky z pasiv či aktiv bank mimo jiné Rakousko, Belgie, Francie, Maďarsko, Nizozemsko, Polsko, Portugalsko, Slovinsko, Švédsko nebo Velká Británie.
Od roku 2022 pak nové nebo zvýšené daně z mimořádných zisků zavedlo zhruba deset zemí EU (Česko, Dánsko, Estonsko, Maďarsko, Itálie, Lotyšsko, Litva, Rumunsko, Slovensko, Španělsko) a další zvýšily stávající zdanění. Mnohdy šlo původně o dočasná opatření, jejichž platnost se však opakovaně prodlužovala. Stát prostě nemá nikdy dost.
Návrh ministryně financí Aleny Schillerové (ANO) na zvýšení daňového odpočtu na hypotéky nedává smysl, řekl bývalý premiér, ministr financí a bývalý guvernér České národní banky Jiří Rusnok v diskusním pořadu Poledne s Moravcem. Daňové výjimky podle něj neplní žádný rozumný účel. Schillerová ve středu uvedla, že navrhne zvýšení daňového odpočtu na hypotéky až o 50 tisíc korun. Týkat by se to mělo lidí do 36 let, kteří už hypotéku mají nebo o ní uvažují. Schillerová chce, aby opatření platilo od příštího roku.
Žasnu, nedává to smysl, obul se bývalý guvernér ČNB do návrhu Schillerové
Money
Maďarské varování: Méně úvěrů, dražší služby a daň napořád
Maďarsko má daň z aktiv bank od roku 2010. Windfall tax přibyla od roku 2022. Je jednou z nejvyšších a nejdéle trvajících. MMF ji označil za nepřiměřeně vysokou. Jejím důsledkem podle uváděných analýz bylo, že objem úvěrů v ekonomice klesl z 60 na 30 až 35 procent HDP a dosud se nezotavil. Ziskovost bank klesla, náklady banky přenášely na klienty, některé omezily podnikání nebo opustily trh. Daň se stala permanentní.
V Polsku banky přesunuly aktiva do státních dluhopisů, které byly od daně osvobozeny. Podobný trik použily u windfall tax i české banky. V Polsku se kvůli zdanění snížilo úvěrování a zejména firemní úvěry klesly na historická minima. Ziskovost bank v Polsku rovněž klesla. Studie odhadují negativní dopad na růst HDP kumulativně až o 3,6 procentního bodu. Část nákladů se přenesla na klienty prostřednictvím vyšších úrokových sazeb hypoték a nižšího úročení vkladů.
Vláda tvrdí, že reforma penzijního připojištění přinese střadatelům o milion víc. Bez automatického zapojení všech do spoření (opt-out) však hrozí, že spořících ubude a fondy přesunou peníze do amerických ETF. Reforma pak bude spíš marketingovým tahem vlády než skutečnou pomocí penzijnímu systému.
Ekonomický diář Pavla Párala: Schillerová slibuje milion navíc na penzi. Penzijku ale chybí klíčová věc
Názory
Španělsko vybralo miliardy. Itálie téměř nic
Španělsko zavedlo od roku 2023 daň ve výši 4,8 procenta z čistých úrokových a poplatkových výnosů velkých bank. Zdanění má pokračovat až do roku 2027. Vybralo se relativně úspěšných zhruba 1,3 miliardy eur v roce 2023 a 1,7 miliardy eur v roce 2024. Tržní hodnota bank však po oznámení daně klesla o miliardy eur. ECB a MMF varovaly před dopady na kapitál bank, měnovou politiku a konkurenceschopnost. Banky také přeskupily portfolia směrem k bezpečnějším aktivům, především ke státním dluhopisům.
Itálie zavedla v roce 2023 agresivní, 40procentní daň z nadměrných úrokových výnosů. Očekávala až tři miliardy eur, nakonec ale nevybrala téměř nic. Byl z toho politický zisk, protože banky jsou všude nepopulární instituce, ale fiskální selhání. Německo mělo progresivní daň na banky v letech 2011 až 2015. Výnosy byly nižší, než se čekalo. Dotčené banky mírně snížily úvěrování i sazby na vklady.
Štědrá státní podpora je určená klientům a jejich finančnímu zajištění na stáří, nikoli k podpoře rekordních zisků penzijních společností, které šplhají nad 60 procent, zatímco nominální výnos pro klienty je okolo 1,5 procenta, uvedlo ministerstvo financí v reakci na požadavky penzijních společností změnit v návrhu reformy penzijka poplatkovou politiku. 
„Nebudeme podporovat vaše zisky“. Schillerová se obula do penzijních společností
Money
Banky daň zaplatí. A pak ji pošlou klientům
Celkově studie provedené v zemích s bankovní daní uvádějí, že více než tři čtvrtiny nákladů bankovních daní se často přenášejí na koncové uživatele. Evropské zkušenosti (Německo, Polsko, Maďarsko, Španělsko aj.) ukazují, že i když daň formálně platí banky, skutečnými plátci jsou z velké části klienti. Platí ji prostřednictvím vyšších úroků z úvěrů, nižšího úročení vkladů a dražších bankovních služeb. Krátkodobý fiskální přínos pro stát tak často znamená vyšší náklady pro domácnosti a firmy a potenciálně nižší ekonomickou aktivitu. A postupem času banky nacházejí způsoby, jak daňovou povinnost co nejvíce optimalizovat a odvádět státu co nejméně.
Čekat, že v Česku dopadneme jinak, je asi naivní. Efektivnější by bylo nepochybně zvednout DPH, třeba o jediné procento. To by vyneslo nižší desítky miliard a dopad na ceny v obchodech by byl mizivý. Ale to je nepopulární. A navíc by to dopadlo třeba na firmy Agrofertu.