Za dražší hypotéky nelze automaticky vinit státní dluh a deficity

Za letošní zdražování hypoték prý mohou rostoucí dluhy státu. Historická česká data ale ukazují, že vyšší dluh dražší úvěry na bydlení automaticky nepřináší. Po zadlužení naopak hypotéky často zlevňovaly.
Rostoucí státní dluh a rozpočtové schodky jsou často označovány za příčinu letošního zdražování hypoték. Na první pohled to dává smysl: stát si půjčuje více peněz, a tak je může zdražovat i ostatním. Historická česká data však ukazují, že takto jednoduchý závěr neobstojí.
Nejprve rozlišme dvě věci. Veřejný dluh je součet dosavadních závazků státu a dalších veřejných institucí. Deficit je naproti tomu schodek za jediný rok. Je to jako u domácnosti, která už dluží dva miliony korun a letos si půjčí dalších sto tisíc.
1. Vyšší dluh automaticky neznamená dražší hypotéky
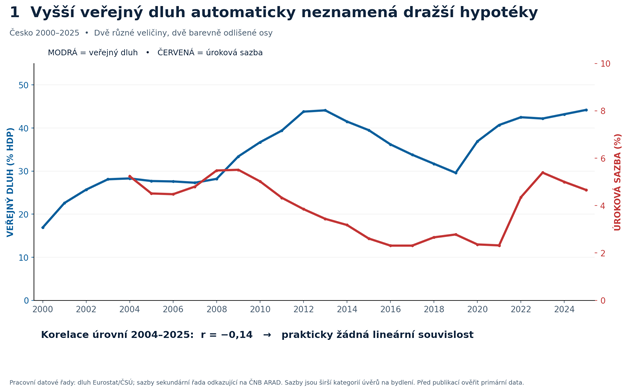
Při porovnání českého veřejného dluhu v poměru k HDP s průměrnými sazbami nových úvěrů na bydlení za roky 2004 až 2025 vychází korelace −0,14. Korelace je číslo od −1 do +1. Kladné číslo znamená, že obě veličiny mají sklon pohybovat se stejným směrem; záporné opačným. Hodnota blízká nule znamená, že žádný zřetelný lineární vztah nevidíme.
Výsledek −0,14 tedy říká, že vyšší dluh rozhodně automaticky neprovázely dražší hypotéky. Nepatrná záporná souvislost navíc není statisticky průkazná. Ani záporné korelace při několikaletém zpoždění nejsou důkazem, že zadlužování hypotéky zlevňuje.
2. U ročních schodků vychází jiný obrázek
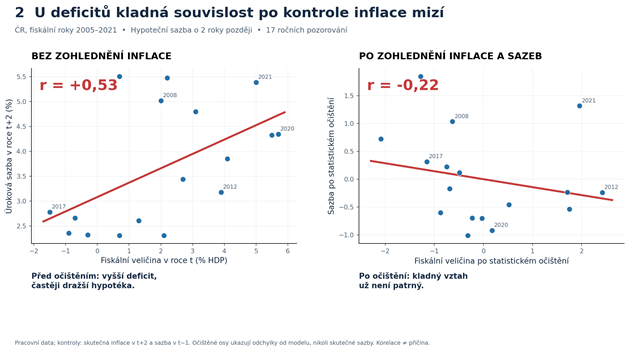
Když namísto celkového dluhu sledujeme deficit veřejných financí, dostaneme na první pohled opačný výsledek. Vyšší roční schodky v poměru k HDP byly často spojeny s vyššími hypotečními sazbami o dva roky později. V našem pracovním vzorku vychází korelace přibližně +0,53. To je již poměrně výrazná kladná souvislost. Ale stále ne důkaz příčiny.
Představme si rok, kdy současně rostou schodky, inflace a úrokové sazby. Mohlo by se zdát, že drahé hypotéky způsobil schodek. Ve skutečnosti však mohou být rozhodující inflační tlaky a reakce centrální banky.
3. Co se stane, když zohledníme inflaci a předchozí sazby?
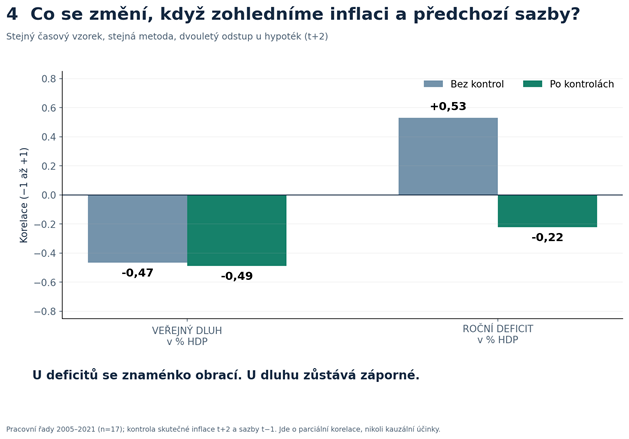
Když statisticky zohledníme skutečnou inflaci v roce, kdy měříme hypotéky, a výchozí hypoteční sazbu, kladná korelace deficitů s hypotékami při dvouletém odstupu mizí. V jednotném vzorku let 2005–2021 se mění přibližně z +0,53 na −0,22. Druhý výsledek není statisticky průkazný.
Stejný test jsme provedli i u veřejného dluhu. Jeho záporná korelace se příliš nezměnila: přibližně z −0,47 na −0,49. Jinými slovy, jednoduché očištění o inflaci a předchozí úrokové podmínky nerozptýlilo záporný statistický vztah dluhu k následným hypotečním sazbám.
Pozor ovšem na důležité omezení. Inflace může být sama částečně důsledkem deficitního hospodaření. Když ji statisticky odstraníme, můžeme tak odstranit i část skutečného nepřímého účinku deficitů na hypotéky. Očištěné korelace proto neříkají, že deficity nemají žádný vliv. A už vůbec neukazují, jak velký případný vliv je.
4. Proč může vyšší zadlužení předcházet levnějším hypotékám?
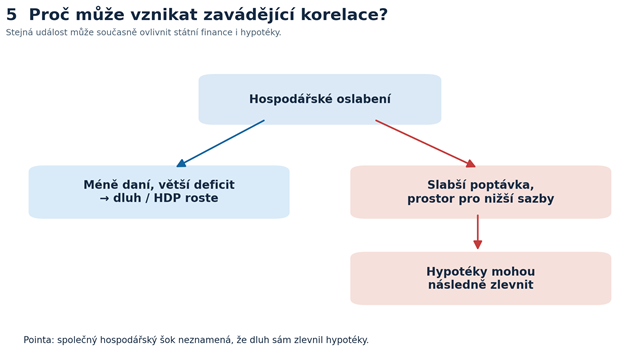
Jedním z vysvětlení je hospodářský cyklus. Když ekonomiku zasáhne recese, stát často vybírá méně daní, má větší deficit a jeho dluh vzhledem k HDP roste. Současně však centrální banka může snižovat sazby, aby ekonomiku podpořila. Po růstu zadlužení tak mohou následovat levnější hypotéky, aniž by je zadlužení samo zlevnilo.
5. Co z toho plyne pro rok 2026?
Veřejné finance podle letošních prognóz míří k vyšším schodkům a dluhu. Jenže to samo o sobě nevysvětluje zdražování hypoték. Pro banky jsou bezprostředně důležité korunové tržní sazby, zejména úrokové swapy, do nichž se promítá očekávání měnové politiky, inflace a vývoj na zahraničních trzích.
Ani výnosová přirážka pětiletých českých státních dluhopisů vůči německým neposkytuje jednoduchý důkaz, že fiskální výhled české financování soustavně zdražuje. Začátkem listopadu byla nižší než zhruba před rokem. Rozpětí ovšem nezachycuje jen fiskální riziko; ovlivňují je také rozdíly v měnové politice, inflaci a likviditě.
Závěr? Vyšší dluh a deficity mohou za určitých okolností hypotéky zdražovat, například přes inflaci, očekávání sazeb či rizikové prémie. Naše jednoduché historické korelace ale neprokazují, že právě tento mechanismus stojí za letošním zdražováním. Přičítat dražší hypotéky automaticky rozpočtovým schodkům je proto nepodložené zjednodušení. Stejně nesprávné by bylo tvrdit, že fiskální politika nemůže mít žádný vliv.