Lukáš Kovanda: Česko na cestě k dluhové katastrofě? Trhy tomuto příběhu nevěří

Dluhová katastrofa, nebo přestřelená politická rétorika? Zatímco domácí debata kolem českých veřejných financí houstne, investoři zachovávají podstatně větší klid. Česku za poslední rok zdražilo dlouhodobé financování prakticky téměř stejně jako rozpočtově vzornému Dánsku. Trhy tak scénář českého „dluhového armagedonu“ nepotvrzují. Zatím.
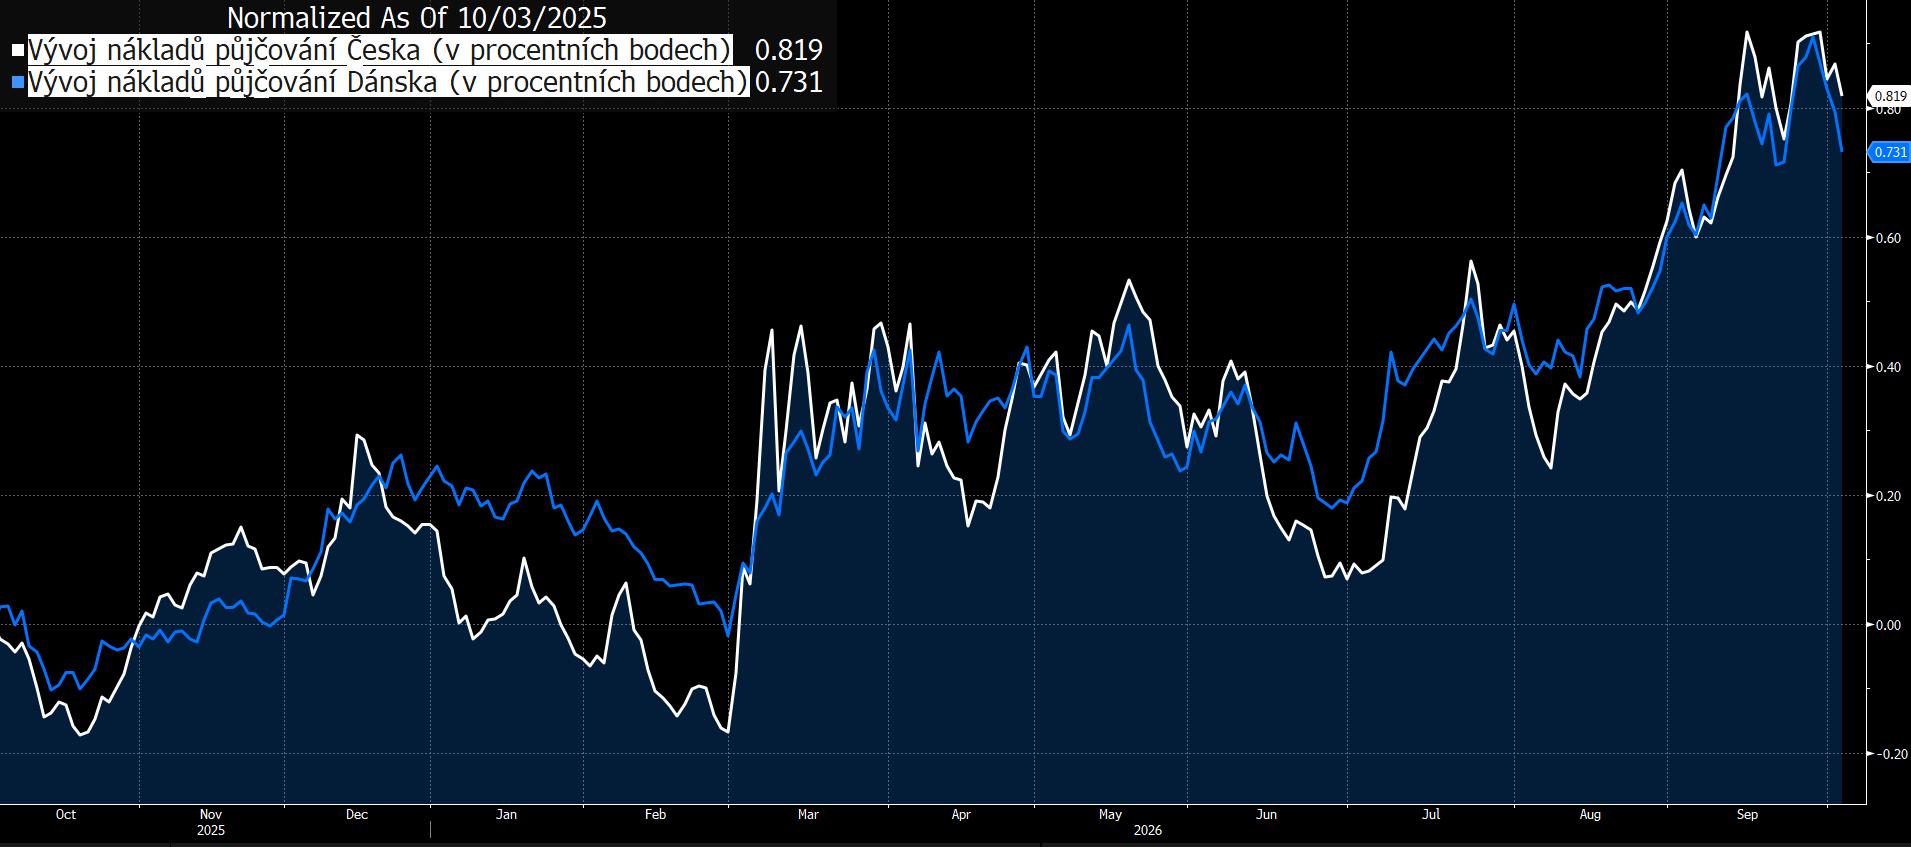
Od loňských voleb zdražilo Česku půjčování prakticky shodně jako Dánsku, zemi s nejzdravějšími veřejnými financemi v EU. Trhy tedy nepotvrzují, že by Česko mířilo k „dluhovému armagedonu“
Vývoj na evropském dluhopisovém trhu v posledních dvanácti měsících nepotvrzuje představu, že by investoři české veřejné finance vnímali jako směřující k jakémusi „dluhovému armagedonu“. Přes politicky značně vyhrocenou debatu o tuzemském zadlužování se totiž náklady dlouhodobého financování českého státu v posledních dvanácti měsících vyvíjely nápadně podobně, prakticky shodně, jako v případě Dánska, které momentálně vykazuje celkově nejzdravější veřejné finance ze zemí Evropské unie.
Dluhopisové trhy zažívají další prudký výprodej a investorům přestává stačit ani pětiprocentní výnos. Americké státní bondy se dostaly na nejvyšší úrovně za téměř dvě desetiletí, tlak se přelévá do Evropy, Japonska i Česka a trh stále více sází na další růst sazeb Fedu. Dražší ropa a rostoucí náklady na obsluhu amerického dluhu napětí ještě zvyšují.
Éra levných peněz se vzdaluje. Výnosy dluhopisů lámou dvacetiletá maxima
Money
Česko versus vzorné Dánsko. Rozdíl je překvapivě malý
Od začátku října loňského roku, tedy přibližně od parlamentních voleb v Česku, vzrostl výnos českého desetiletého státního dluhopisu zhruba o 0,82 procentního bodu. Výnos srovnatelného dánského dluhopisu přitom ve stejném období stoupl asi o 0,73 procentního bodu (viz graf Bloombergu). Rozdíl v nárůstu nákladů financování tak činí pouze přibližně 0,09 procentního bodu.
To je pozoruhodné vzhledem k dramaticky rozdílnému stavu veřejných financí obou zemí. Evropská komise letos očekává v Dánsku rozpočtový přebytek 0,9 procenta HDP a v roce 2027 přebytek dalších 0,5 procenta HDP. Dánský veřejný dluh má letos dosahovat pouze zhruba 27 procent HDP a v příštím roce má dále klesnout.
Česko je naproti tomu deficitní, lze říci i chronicky deficitní. Evropská komise pro letošek předpokládá schodek veřejných financí ve výši 2,8 procenta HDP a roku 2027 má deficit činit 2,9 procenta HDP. Veřejný dluh má letos dosahovat přibližně 45,8 procenta HDP a dále růst.
Kdyby se trhy bály českého dluhu, vypadalo by to jinak
Pokud by tedy růst českého zadlužování představoval v očích investorů zásadnější riziko, bylo by logické očekávat, že české výnosy porostou proti dánským podstatně rychleji. Za posledních dvanáct měsíců se však nic takového nestalo. Křivky obou zemí se naopak pohybují podobně a velkou část období prakticky souběžně.
Darovat krev a získat výhodnější investici. Rumunsko láká občany na státní dluhopisy s úrokem přes sedm procent, pokud doloží, že pomohli doplnit zásoby krve. Neobvyklá nabídka podle agentury Bloomberg ukazuje širší trend. Zadlužené vlády se stále častěji obracejí na drobné střadatele. A o jejich peníze soupeří vyššími úroky, daňovými výhodami i reklamními kampaněmi.
Darujte krev, dostanete vyšší úrok. Zadlužené státy hledají peníze u občanů
Money
Nelze z toho vyvozovat, že na stavu veřejných financí nezáleží. Výnos státního dluhopisu neurčuje pouze zadlužení a deficit. Promítá se do něj očekávaná inflace, vývoj měnové politiky, globální pohyb dlouhodobých úrokových sazeb, nabídka nových dluhopisů či celková averze investorů k riziku. Dánsko navíc prostřednictvím fixace své měny vůči euru funguje v odlišném měnovém prostředí než Česko.
Politická rétorika je dramatičtější než trh
Právě proto ale stojí tržní vývoj za pozornost. Ukazuje, že investoři zatím Českou republiku za její fiskální vývoj netrestají způsobem, který by odpovídal vyhroceným, politicky motivovaným charakteristikám jejího zadlužování, které zaznívají v tuzemské veřejné diskusi.
Jinými slovy, jestliže za posledních dvanáct měsíců zdražilo desetileté financování Česka o 0,82 procentního bodu a fiskálně mimořádně zdravého Dánska o 0,73 bodu, nelze drtivou většinu českého růstu výnosů jednoduše připsat zhoršování tuzemských veřejných financí. Vždyť rozdíl činí jen devět bazických bodů. Trh tak prozatím vysílá podstatně méně dramatický signál, než jaký by člověk mohl zaznamenat v rámci výhradně domácí politické debaty o českém dluhu.