Lukáš Kovanda: České hypotéky zdražují nejvíc z V4. Polsko ukazuje, že růst sazeb není nevyhnutelný

Hypotéky v Česku letos zdražily nejvýrazněji ze zemí Visegrádské čtyřky. V Polsku přitom mírně zlevnily, ačkoli i tam rostou tržní sazby, které ovlivňují cenu bankovního financování. Srovnání naznačuje, že za vývojem hypotečních sazeb nestojí pouze dražší peníze, ale také konkurence mezi bankami, jejich marže či ochota přenášet rostoucí náklady na klienty.
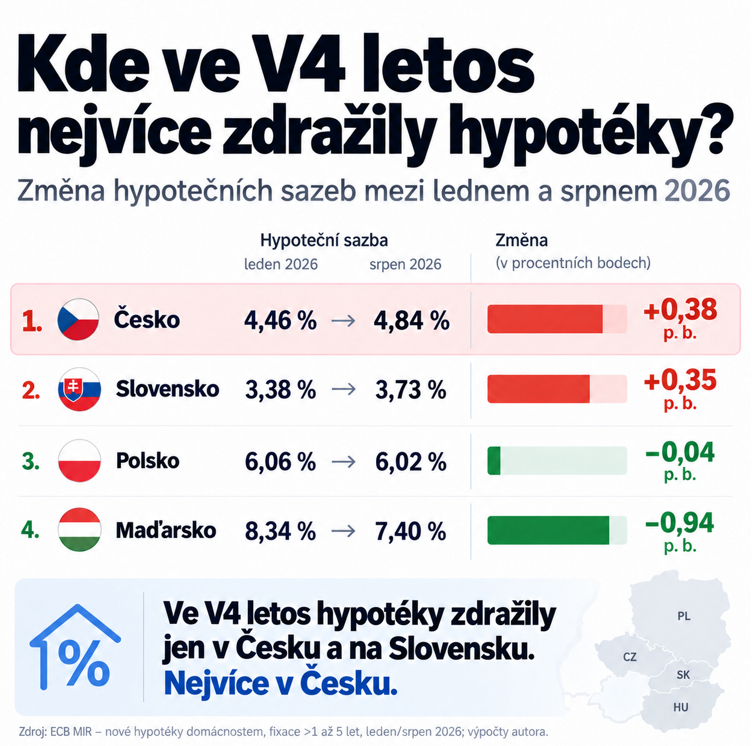
Hypotéky v Česku od začátku letošního roku zdražily nejvýrazněji ze všech zemí Visegrádské čtyřky. Podle srovnatelných dat Evropské centrální banky vzrostla průměrná sazba nových hypotečních úvěrů s počáteční fixací nad jeden rok a do pěti let z lednových 4,46 procenta na srpnových 4,84 procenta. Zvýšila se tedy o 0,38 procentního bodu. Na Slovensku za stejné období stoupla o 0,35 bodu, zatímco v Polsku mírně klesla, o 0,04 bodu. Nejvýraznější pokles zaznamenalo Maďarsko, kde se sazba snížila o 0,94 procentního bodu.
Dražší peníze nevysvětlují všechno
Pozornost si zaslouží také srovnání s vývojem na finančních trzích. Růst hypotečních sazeb bývá vysvětlován tím, že bankám zdražují dlouhodobé peníze a úrokové zajištění. Tento faktor nepochybně hraje významnou roli, sám o sobě však rozdílný vývoj v jednotlivých zemích nevysvětluje. Ukazuje to zejména porovnání Česka a Polska: v obou zemích letos rostly tříleté swapové sazby, hypotéky však zdražily pouze v Česku.
Čekání na levnější hypotéky se Čechům nepříjemně protahuje. Průměrná nabídková sazba v říjnu vyskočila na 5,79 procenta, nejvýše od ledna 2024, a roste už sedmý měsíc v řadě. U modelové hypotéky na 3,5 milionu korun to proti březnu znamená 1855 korun měsíčně navíc. A rychlá úleva nepřijde. Analytici čekají spíš další zdražování a teprve potom hledání vrcholu.
Hypotéky znovu drtí peněženky. Sazby míří k šesti procentům
Money
Tříletá korunová swapová sazba podle dat Bloombergu od začátku roku do konce srpna vzrostla přibližně o 0,99 procentního bodu. Odpovídající sazba v polském zlotém se zvýšila o 0,78 bodu. V Česku byl tedy růst výraznější, v obou zemích ale tržní vývoj vytvářel tlak na zdražování úvěrů. Přesto se průměrné sazby nových hypoték s fixací nad jeden rok a do pěti let, tedy v kategorii zahrnující i tříleté fixace, vydaly opačným směrem.
Polsko ukazuje prostor pro odlišný vývoj
Swapové sazby představují pro banky podstatnější měřítko ceny dlouhodobých peněz a úrokového zajištění než výnosy státních dluhopisů. Ani jejich vývoj však nelze do hypotečních sazeb převádět mechanicky. Polský příklad ukazuje, že růst tržních sazeb nemusí automaticky znamenat zdražení nových hypoték. Záleží také na dalších okolnostech, které ovlivňují cenovou politiku bank a jejich nabídky klientům.
Patří mezi ně intenzita konkurenčního boje, ochota bank snižovat marže, struktura jejich financování nebo cena vkladů. Roli hraje i časové zpoždění, s nímž se změny na finančních trzích promítají do hypotečních nabídek. Banky tak nemusí každé zvýšení swapových sazeb okamžitě a v plné míře přenést na zákazníky. Část růstu nákladů mohou pokrýt snížením vlastní marže.
O ceně hypoték rozhodují také banky
Česká čísla ve spojení s mezinárodním srovnáním proto naznačují, že letošní zdražování hypoték není pouze odrazem situace na finančních trzích. Rostoucí tržní sazby vytvářejí tlak na vyšší cenu úvěrů, výsledná nabídka ale závisí také na podmínkách a obchodních rozhodnutích jednotlivých bank. Samotné srovnání neukazuje, jak velkou roli každý z těchto faktorů sehrál. Zpochybňuje však zjednodušené vysvětlení, že zdražení peněz na trhu musí nutně vést k růstu hypotečních sazeb pro klienty.