Šéf Bankovní identity Růžička: Stát neumí s občany dostatečně komunikovat
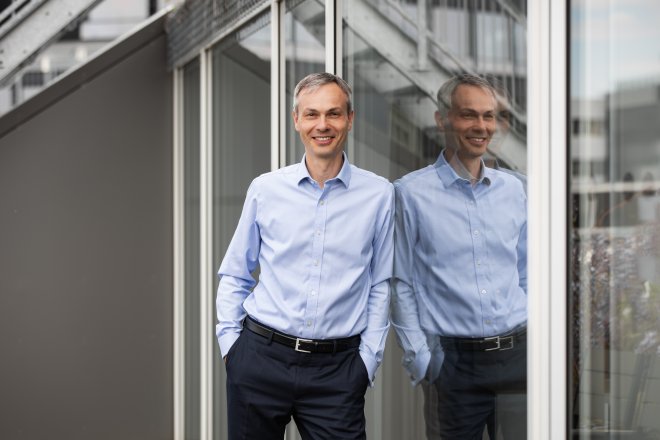

Divíte se, že na vás samoobslužná pokladna v obchodě sama zavolala prodavače? Důvod je jednoduchý: chcete si koupit láhev vína a někdo musí ověřit, že už vám bylo 18 let. Jak by to šlo udělat jinak, v rozhovoru vysvětluje Marek Růžička, výkonný ředitel společnosti Bankovní identita.
|
V rozhovoru s Markem Růžičkou se například dozvíte, že:
|
Kde se nyní nachází bankovní identita, kdybychom se na její roli podívali z pohledu celkové digitalizace Česka, tedy služeb státu i firem? Co všechno je Bank iD schopna obsloužit?
Vrátím se o pár let zpátky, kdy projekt začal a měl jasnou myšlenku a ambici. Stát se dlouhodobě potýkal s otázkou, zda má digitalizovat služby, když není dostupný prostředek elektronické identifikace pro širokou veřejnost. Stát se o tu identifikaci kdysi pokoušel s eObčankou, tedy klasickou plastovou kartou s čipem. Aktivovalo si ji ale při vyzvedávání nových občanek mizivé procento lidí. Když jsem si kvůli změně bydliště pořizoval novou občanku já, tak se mě úřednice udiveně ptala, jestli to tak opravdu chci. Budete si muset pamatovat PIN, PUK a mít navíc čtečku... Nemělo to prostě žádný smysl. Následně proběhlo ze strany státu ještě pár pokusů, ale bez většího efektu. A pak se stát domluvil s bankami. Myšlenka byla taková, že banky mají elektronickou identifikaci klientů a vzdálený prostředek komunikace s nimi, a šlo jen o to vymyslet, aby to mohl používat i stát.
Proč zkrachoval pokus o eObčanku?
On nezkrachoval, dodnes ten produkt existuje. Ale z těch plánovaných milionů vydaných plastových občanek s čipem je jich ve skutečnosti jen několik desítek tisíc. Moje vysvětlení, proč to tak dopadlo, je, že stát neumí se svými občany dostatečně a dlouhodobě komunikovat. Stát je dobrý v tom, jak udělat legislativu a uvést ji do života, ale jak daná služba funguje či nefunguje, zda jsou s tím lidé spokojení, zda je to efektivní cenově a nákladově, to už vlastně nesleduje. Nemá na to nastavený systém a motivaci.
Myslím, že problém chybějící komunikace se dá zobecnit i na další služby státu. Co s tím?
Jsou tu takzvané PPP projekty postavené na motivaci a spolupráci státního a soukromého sektoru, nikoli pouze na prosté dodávce produktu nebo služby. Třeba v našem případě si stát podal ruku s bankami a řeklo se: „Tohle je Krakonošovo a tohle Trautenberkovo“. Banky mají své klienty a umějí s nimi komunikovat na dálku i na pobočce a identitní prostředky jsou schopné rozšířit na celou populaci. V tomhle duchu se rozdělily kompetence a zvládli jsme to velmi dobře. Dnes je vydáno přes sedm milionů bankovních identit a více než 5,3 milionu lidí ji aktivně používá jak pro přístup ke státním digitálním službám, tak pro přístup k těm soukromým. Takže Česko má dnes, pět let od spuštění projektu, velmi dobrou penetraci digitálních prostředků napříč populací, vybudování i provoz systému financují zapojené banky a stát za využívání bankovní identity neplatí. Situace výhodná pro všechny zúčastněné strany.
Druhá otázka je, jak digitální služby státu fungují. Už jenom to, že se účinnost už přijatého zákona o digitálních službách o dva roky posunula, protože všechny služby státu nebyly k únoru 2025 digitalizované, evidentně svědčí o tom, že ještě nebylo uděláno sto procent domácích úkolů pro to, aby občané mohli v plné šíři čerpat služby státu v digitální podobě. Na což mají ze zákona, tzv. digitální ústavy, právní nárok.
Reforma penzijního spoření míří v Poslanecké sněmovně do druhého čtení. Lepší penzijko má mimo jiné snížit poplatky za správu penzijních fondů, proti čemuž mají penzijní společnosti zásadní výhrady. Pokud by nová pravidla platila už letos, šest z devíti penzijních společností by podle šéfa KB Penzijní společnosti Jiřího Šperla skončilo ve ztrátě.
Šéf KB Penzijní společnosti Šperl: Penzijní reforma může změnit, kam tečou úspory Čechů
Money
Kdo vlastně použití bankovní identity pro přístup ke službám státu vymyslel? Banky, anebo stát?
Vymyslely to banky. Koneckonců to bylo v době, kdy už podobné projekty existovaly v zemích severní Evropy. Švédské BankID už slaví přes dvacet let své existence. Kolegové zejména z České spořitelny a ČSOB létali po světě a hledali možnosti, jak by to u nás mohlo fungovat. Způsob fungování pro Českou republiku vycházel z toho už „vynalezeného kola“ ve Skandinávii. Ale partnerský projekt mezi státem a bankami vznikl jen shodou náhod, pragmatismu, vzájemné důvěry a dobré vůle. Byla to naprosto apolitická dohoda. Zákon o bankovní identitě se stal dokonce zákonem roku, zvedli pro něj ruku všichni poslanci napříč politickými stranami. Během posledních pěti let Bank iD postupně získávala oblibu a dnes ji používá 85 procent dospělé populace. Ještě dodám, že na Slovensku nic podobného nevzniklo, a to jsou tam zastoupeny stejné banky jako v Česku.
Máte nějaká data, kolik přístupů ke službám státu šlo přes Bank iD?
Když jako příklad vezmu přihlašování na střední školy, tak z těch zhruba 150 tisíc přihlášek, které rodiče podali digitálně, šlo asi 90 procent přes Bank iD. Takže se podle tohoto vzorku obecně bavíme o využívání Bank iD z nějakých 70 až 90 procent.
Jak Bank iD dále rozvíjíte?
Byli jsme vytvořeni pro to, abychom rozšiřovali využití bankovní identity v soukromém sektoru. Takže hledáme firmy typu telekomunikačních operátorů, energetických firem a distributorů, pojišťoven, bank či e-shopů, které mohou nabídnout své produkty a služby koncovým klientům digitální cestou a zároveň potřebují své klienty bezpečným a jednoznačným způsobem ztotožnit.
Výrobní závody Škody Auto čekají velké proměny. Někde už začaly. „V okolí Mladé Boleslavi proto nyní uvidíte rozsáhlé stavební projekty, které následně osadíme nejmodernějšími technologiemi. Jejich postupné zprovoznění plánujeme na roky 2029 a 2030,“ říká v rozhovoru pro Newstream Holger Peters, člen představenstva podniku zodpovědný za finance, IT a právní záležitosti, který momentálně dočasně zastává i post předsedy představenstva. Za modernizací je i přechod na takzvaný unboxing, který zásadním způsobem změní tradiční výrobní proces automobilů. 
Škodu čeká výrobní revoluce. Unboxing je gamechanger, říká Peters
Zprávy z firem
Když se vrátím k otázce, kde se nyní Bank iD nachází a kam ještě její rozšíření může jít?
První krok, tedy maximální rozšíření Bank iD mezi populaci, je v podstatě splněn. Samozřejmě to bude pokračovat dál, ale už ne tím tempem jako doposud, kdy jsme v každém roce počet uživatelů vynásobili dvojkou. Teď jich máme 5,3 milionu a když se podívám na celkový potenciál uživatelů digitálních služeb, což je někde kolem 6,5 až sedmi milionů dospělých, tak myslím, že se bankovní identita může dostat na šest milionů uživatelů. K posunu dál je ale vždy potřeba zprovoznit nějakou novou užitečnou službu. Když stát spouštěl portál Jenda, přes nějž je možné podávat on-line žádosti o různé dávky a příspěvky, viděli jsme rychlý nárůst. Podobně to bylo po spuštění systému DiPSy ministerstva školství nebo poté, co jsme zapojili všech sedm zdravotních pojišťoven. Lidé se mohli podívat do svého zdravotního profilu, zkontrolovat vykázanou péči, vložit scan účtu třeba za dentální hygienu a pojišťovna jim následně poslala příspěvek na jejich účet. Nejde nám jen o počet nových uživatelů, jako spíš o řešení různých životních situací. Teď se zaměřujeme na elektronické podepisování. Tedy nejenže se mohu někam přihlásit a něco si prohlédnout či objednat, ale mohu i elektronicky podepsat smlouvu s dodavatelem služeb. Dále hledáme obory, kde ještě nejsme moc přítomni. Aktuálně je to pro nás zdravotnictví a energetika, v nichž je velký digitální potenciál, který je ještě velmi nevyužitý.
Češi jsou přeborníky v nakupování přes internet. Jednotlivé e-shopy ale mají, pokud chce u nich člověk nakupovat pravidelně a využívat věrnostní programy, vlastní přihlašovací údaje. Totéž platí i třeba pro poskytovatele volnočasových služeb, kde je nutné si rezervovat kapacitu. Není přitom jednoduché si všechny ty údaje pamatovat… Je možné, že byste pokryli i tuto oblast?
Určitě můžeme. Ale vždy záleží na tom, zda prodávající chce anebo musí znát identitu nakupujícího. V převážné většině to není nutné. Koupím si mobil a k němu sluchátka, okamžitě zaplatím a nikdo nepotřebuje vědět, kdo jsem. Žádné riziko neznalosti klienta nevzniká. Ale jsou tu například nákupy zboží s omezenou dostupností, jako alkohol, tabák či pyrotechnika, kde e-shop má povinnost ověřit věk nakupujícího. Zaznamenali jsme několik případů, kdy to e-shop neudělal a dostal pokutu. To, co enormně narůstá, je kontrola věku nakupujících. My takovým obchodníkům posíláme nikoliv identitní údaje, ale údaje o tom, zda nakupující splňuje věkovou hranici osmnáct let či nikoliv. Existuje přes dvě stě webů, které prodávají tabák a vztahuje se na ně česká legislativa a nad tím ještě evropská regulace. Takže u tabáku to funguje relativně dobře.
Co znamená „u tabáku relativně dobře“?
U nákupu alkoholu stačí na mnoha webech kliknout na tlačítko je mi „18+“, což ale nenaplňuje zákonnou normu. Nicméně se to tak stále dělá. Pak tu máme celou škálu psychomodulačních látek a viděli jsme anabáze s kratomem a dalšími, kdy i stát začíná více vyžadovat kontrolu věku. Tady může být naše role pro stát, ale i pro obchodníky velmi zajímavá. Například v Dánsku je ověřování věku jednou z nejžádanějších služeb. Tamější legislativa je velmi striktní a když prodejce něco nedodrží, stát mu okamžitě odebírá licenci. U nás je to relativně striktní v případě tabáku, ale u alkoholu je třeba dost věcí dohnat.
Umělá inteligence není jen nástroj, ale stále samostatnější aktér, který může být brzy inteligentnější než člověk. Profesor Yuval Noah Harari varuje před nástupem amerického a čínského AI imperialismu i před světem, na jehož soužití s umělou inteligencí zatím nikdo nemá plán.
Profesor Harari: AI už není nástroj. Je to agent, který se rozhoduje sám
Leaders
A co velké retailové řetězce jako Kaufland, Lidl, Billa, Rossmann a mnoho dalších? Lidé mají plné peněženky věrnostních karet. To pro vás není zajímavé?
Řetězce jsme několikrát oslovovali, ale nikdy jsme se nedostali do stádia, že bychom si takzvaně plácli. Naše úvaha šla směrem k potvrzení plnoletosti. Asi to zažil každý z nás. Jdete v obchodě na samoobslužnou pokladnu s lahví vína. Ale abyste ji mohla do systému načíst, musí fyzicky přijít obsluha a zkontrolovat, zda vám je 18 plus. Může třeba chtít ukázat občanku, a to člověka zdržuje. Ale pokud bych se do věrnostní aplikace daného řetězce přihlásil přes bankovní identitu, tak by stačilo jen pípnout zákaznickou kartou a nikdo by mě kontrolovat nemusel. Takže potenciál tam je a uvidíme, jak se nám podaří jej využít. Ověření věku při nákupu alkoholu už od nás používá například Alza. Nejen při nákupu přes e-shop, ale i při splátkovém prodeji, kdy je nutné ověření identity. Dalším příkladem jsou automatizované prodejny v režimu 24/7, kterých je po celé zemi už více než 200.
Bankovní identita by logicky měla být součástí nějakého koordinovaného celostátního procesu digitalizace služeb státu. Je to tak?
Kvůli koordinaci digitalizačních projektů na úrovni státu byla zřízena Digitální informační agentura. Aby dávala procesu digitalizace priority, aby určovala technologický rámec, výběr nástrojů pro tvorbu webů a aplikací apod. Ale stav či pokročilost se neodvažuji hodnotit. My jsme jako Bank iD občas prostřednictvím České bankovní asociace přizvaní do Rady vlády pro informační společnost, kde se nějaká témata probírají a jsou tam i zástupci profesních svazů. Ale že bychom se tomu jako privátní subjekt nějak systematicky věnovali, to nám asi nepřísluší.
Zmínil jste, že důvodem malého rozšíření eObčanky byla špatná komunikace státu s občany. Zaznamenal jste nějaký posun k lepšímu?
Úplně po pravdě – nemyslím si. A já to vlastně státu ani moc nevyčítám. Možná se jen zbytečně dostává do míst, kde privátní sféra z podstaty věci je a bude vždy efektivnější. A místo toho, aby stát hledal cesty, jak ve vlastním zájmu s privátem transparentně a efektivně spolupracovat, se naopak rozkračuje dál a dál a efektivita se prostě ztrácí. Z logiky věci se musí ztrácet.
Bývalý hlavní kormidelník státního e-governmentu Roman Vrba někdy před třemi lety řekl, že stát bude muset své služby vedle digitální cesty vždy nabízet i „papírově“. Jak to vidíte vy?
Minimálně po nějakou dobu, a možná navždy, to nevím. Vždy bude existovat určitá část populace, která nebude chtít využívat digitální cestu, nebude jí důvěřovat, bude pro ni komplikované se to naučit. To je přirozené. A stát samozřejmě má povinnost obsloužit celou populaci. Patrně bude docházet k tomu, že těch digitálních služeb bude víc a více. Koneckonců, když dnes stát vytváří služby, tak to dělá naštěstí primárně digitálně a následně hledá pro zbývající část populace, jak zajistit tu nedigitální cestu. Tohle určitě zůstane. Stejně jako se u bank, pojišťoven či operátorů stále zachovává možnost řešit věci na přepážce pobočky. Nemůžeme spoléhat jen na jednu cestu. Navíc stát má v některých službách monopol, a když má někdo monopol, musí umět zabezpečit, že ty služby budou funkční kdykoliv. Proto se ostatně divím, proč stále platí, že si stát musí vybrat tu nejlevnější nabídku. Nejlevnější neznamená, že bude nejlepší nebo aspoň nejefektivnější. Měl by trvat na tom, že vybírá optimální nabídku, která zajistí, že bude služba v požadovaném rozsahu dostupná, funkční a občané ji budou používat.
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.