Sklenář z ČNB: Mzdy nabraly nebezpečné tempo. Šest procent už je moc
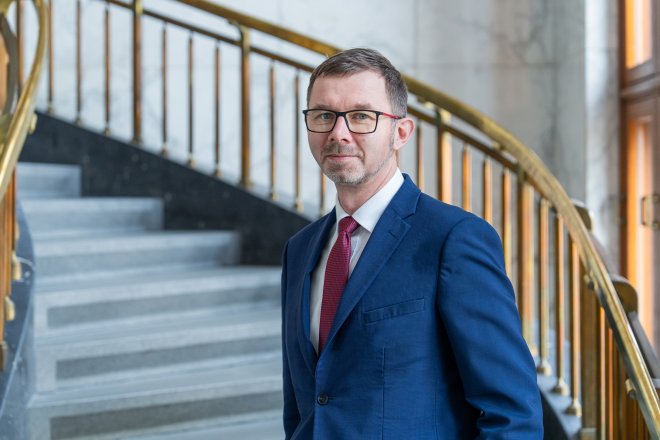

Celoroční míra inflace by se letos podle odhadů měla dostat do blízkosti dvou procent. A co příští rok? „Na začátku příštího roku se inflace přechodně zvýší nad tři procenta kvůli tomu, že vypadnou faktory, které nám nyní inflaci snižují, a současně se projeví negativní vlivy. Ale očekáváme, že se v průběhu roku bude inflace velmi pomalu a pozvolna snižovat zpátky směrem ke dvojce,“ říká v rozhovoru pro Newstream vrchní ředitel sekce měnové České národní banky Petr Sklenář.
Inflace v září dosáhla 2,5 procenta, po 1,9 procenta v srpnu. Co tomu říkáte?
Číslo bylo oproti naší prognóze jen nepatrně vyšší. Jsou za tím pohonné hmoty, jejichž ceny jsou extrémně volatilní. Vzhledem k tomu, že prognóza byla zveřejněna na začátku srpna, mi skutečnost, že nám nevyšla o pouhá 0,3 procentního bodu (ČNB očekávala zářijovou inflaci na úrovni 2,2 procenta – pozn. red.) přijde jako velmi dobrý výsledek. A pokud bychom prognózu aktualizovali na začátku září, jak to dělají analytici finančních trhů, pak bychom čekali těch 2,5 procenta.
Prostor nejistoty ale zvětšuje fakt, že se ceny pohonných hmot stále více odchylují od cen ropy v důsledku růstu rafinérských marží. Dalším faktorem, který bude onen prostor nejistoty rozšiřovat pro příští rok, jsou regulované ceny. U cen elektřiny a zemního plynu také dochází k rychlému nárůstu, ale jejich průsak do cen, tedy doba, za kterou se ceny na komoditních burzách propíší do ceníků pro domácnosti, je delš Čili na komoditních trzích vidíme letos výrazný nárůst cen plynu, ale v cenících pro konečné spotřebitele se to projeví asi až příští rok. Nyní dobíhá předchozí vliv a ceníky plynu pro domácnosti se na konci léta ještě upravovaly směrem dolů.
Nicméně zvýšení inflace z 1,9 na 2,5 procenta mezi lidmi vyvolalo obavy a vzpomínky na velmi nedávné období, kdy jsme měli dvoucifernou inflaci.
Celoroční inflace ale bude dvě procenta plus minus jedna desetina procentního bodu. Což bude nejnižší hodnota od roku 2018. Vzhledem k tomu, jak extrémně kolísají ceny pohonných hmot, je to dobrý výsledek. Zvlášť když bychom se začali bavit o tom, co se děje ve zbytku Evropy, která čelí stejným problémům. Stále máme druhou či třetí nejnižší míru inflace v EU.
Nastává podzim a všude se potkáváme s narativem, že zdražují energie, budou zdražovat potraviny a inflace půjde nahoru. Jak to vidíte vy?
Když to shrnu: letos máme na jedné straně vysoké ceny pohonných hmot, přičemž tyto ceny jsou navíc velmi volatilní, výrazně kmitají. Proti tomu jde vývoj cen potravin, který je až nečekaně utlumený. Ceny potravin nám v posledních měsících meziročně o tři až čtyři procenta klesají a tlumí nám tak inflaci. Část inflace letos ukrajuje také to, že vláda fakticky zrušila poplatek za obnovitelné zdroje energie. Tyto vlivy nám na začátku příštího roku vypadnou. U poplatků za OZE to bude mít pouze čistě statistický efekt.
Pokud jde o potraviny, tam se ale zatím ukazuje, že by ten nástup zvyšování jejich cen nemusel být tak prudký. Ceny potravin růst budou, ale spíše se budou vracet do normálu a vývoj, který je v současnosti, je mimořádný. Dále evidujeme růst cen zemního plynu na komoditních trzích, začínají nám růst ceny elektřiny, což se postupně začne propisovat do konečných cen pro domácnosti. Ale bude to probíhat pozvolna, neuvidíme žádné skokové zvyšování cen elektřiny a zemního plynu na začátku příštího roku. Žádný dramatický nárůst, který tady byl v minulosti, nám nehrozí.
Krátká česká epizoda s inflací pod dvěma procenty skončila. Spotřebitelské ceny v září meziročně vzrostly o 2,5 procenta, zatímco v srpnu inflace činila 1,9 procenta. Nahoru ji táhnou především energie a dražší pohonné hmoty, nepolevuje ale ani zdražování služeb. Analytici navíc varují, že tím růst cen nemusí skončit. Ve hře je návrat inflace nad tři procenta i zvýšení úrokových sazeb ČNB.
Dvouprocentní idylka skončila. Inflace nabírá tempo
Money
Kde vidíte inflaci na konci letošního roku a kde celoroční inflaci v příštím roce?
Pokud jde o letošní rok, velkou nejistotu do odhadu vnášejí ceny pohonných hmot. Předpokládáme ovšem, že budeme plus minus na současných úrovních, tedy kolem 2,5 procenta a celoroční míra inflace bude někde blízko dvojky. Na začátku příštího roku se inflace přechodně zvýší nad tři procenta kvůli tomu, že vypadnou faktory, které nám nyní inflaci snižují, a současně se projeví negativní vlivy. Ale očekáváme, že se v průběhu roku bude inflace velmi pomalu a pozvolna snižovat zpátky směrem ke dvojce. A to, jaká bude inflace na konci příštího roku, je předmětem naší připravované prognózy. Ale co mohu už nyní říci, je, že jsme si vědomi toho, že se inflace na začátku příštího roku přechodně zvýší nad tři procenta.
Levnější peníze? ČNB zatím nevidí dost důvodů
Co by se muselo stát, abyste bankovní radě ČNB navrhl snížení úrokových sazeb?
Jestliže bychom se bavili o nejbližším, listopadovém zasedání, tak je na to velmi jednoduchá odpověď. Pokud bychom vyhodnotili, že vzniká celá široká paleta faktorů, které povedou k výraznému utlumení inflačního vývoje na konci příštího a začátku přespříštího roku. Tedy na horizontu, na nějž se jako centrální banka díváme. Ale žádnou takovou paletu protiinflačních faktorů nevidíme. Bavíme se ale o expertním vstupu do rozhodování bankovní rady za sekci měnovou. Vyhodnocení argumentů předložených v analytických materiálech od expertů ČNB a konečné rozhodnutí o nastavení úrokových sazeb je v plné kompetenci bankovní rady.
Co by byly klíčové znaky toho, že se inflační vývoj utlumuje?
Není to o tom, že vláda sníží spotřební daň. To je přechodný a technický vliv. Centrální banku vždy zajímají dlouhodobé trendy a pak těch faktorů musí být celá řada, proto mluvím o široké paletě. Tedy nízkoinflační vývoj musí být dlouhodobě udržitelný, nikoliv jednorázový. Konkrétně v naší situaci musíme vidět třeba zpomalení růstu mezd, změnu v dynamice cen služeb a celkově zvolnění jádrové inflace.
Jaký vliv na inflaci má zavedení cenových stropů a snížení spotřební daně z nafty?
Dopad do cen je zatím velmi malý, má to spíš signalizační efekt. A platí pro celou Evropu. Když se podíváme na zkušenosti roku 2022, kdy k podpůrným krokům plošně přistoupily evropské vlády, vidíme, že jsou taková opatření extrémně drahá a velmi neúčinná. Proto jsem rád, že se v tomto ohledu česká vláda chová poučeně a rozumně. Že volí adekvátní kroky. I když by cenové stropy či snižování spotřební daně politicky možná vypadaly líbivě, situaci by nevyřešily.
Česká ekonomika letos poroste pomaleji, než se ještě na jaře čekalo. Mezinárodní měnový fond zhoršil odhad růstu HDP na 1,8 procenta a příští rok čeká jen mírné zrychlení na 1,9 procenta. Česko tak podle nové prognózy poroste pomaleji než Polsko i Maďarsko a v roce 2027 má navíc znovu zrychlit inflace.
Česká ekonomika zpomaluje. Příští rok ji navíc čeká vyšší inflace
Money
Mzdy rostou rychleji, než by si centrální banka přála
Jaký růst mezd je přijatelný, aby nepůsobil proinflačně?
Pokud vezmeme v úvahu růst produktivity práce a máme inflační cíl na dvou procentech, tak optimálně by měl být nominální růst mezd někde kolem 4,5 procenta. Růst mezd je prostě nutné posuzovat ve vztahu k produktivitě práce. Pokud v některých sektorech rostou mzdy i produktivita práce, je inflační problém z pohledu centrální banky menší. Pokud ale naopak rostou velmi rychle třeba ve veřejném sektoru, který není zdrojem růstu produktivity práce, pak je to větší inflační problém.
Teď jsme ve fázi, kdy růst produktivity práce je slabší a o to větší pozornost přitahuje ten dynamický růst mezd. Který chápu z pozice zaměstnanců jako příjemný, z pozice centrální banky a plnění inflačního cíle je úroveň nad číslem šest prostě moc. Ale vnímáme to zároveň tak, že rychlý růst mezd je následkem předchozího vývoje, projevem hlubších strukturálních změn ekonomiky. A proto se k němu snažíme přistupovat komplexně a ze strany měnové politiky reagovat adekvátně.
Jak se vlastně vyvíjejí inflační očekávání, která, pokud jsou silná, táhnout inflaci nahoru? Umíte je nějak měřit?
Tohle je trochu alchymie, ale je tu samozřejmě několik ukazatelů, které nám pomáhají ta inflační očekávání odhadovat. Na začátku letošního roku, když vypukl konflikt na Blízkém východě, byl jedním z rizik právě dopad na inflační očekávání a následné chování firem a domácností. Nyní, zhruba po půl roce, můžeme říci, že neevidujeme, že by se některé z těchto rizik naplnilo.
Jinými slovy, zpětně nám to ukazuje, že jsou inflační očekávání ukotvená, že situaci kolem Perského zálivu domácnosti ani firmy neberou jako začátek nějakého inflačního problému, ale jen jako nákladový šok, který pomine. Nejsme ve stavu jako po covidu na začátku energetického šoku, kdy inflace nejen vyskočila, ale zvedla se i inflační očekávání. V současnosti inflační očekávání trendově spíše klesají či se stabilizují.
V těch letech vysoké inflace, která vyvrcholila v roce 2022, kdy celoroční míra dosáhla 15 procent, jste poukazovali na nadměrné marže obchodníků. Jak to vypadá dnes?
Nadměrně nafouklé marže jsou dávno pryč. Firmám je vyfoukly mzdy, které poslední roky rostou velmi dynamicky. Zároveň dlouhodobě probíhá posun ekonomiky, který nás přibližuje ke stavu obvyklému v německé či rakouské ekonomice, kde je podíl vyplácených mezd na hrubém domácím produktu větší. Spolu s tím nám postupně narůstá sektor služeb.
Takže se marže obchodníků vrátily do normálu?
Nemáme žádný důkaz o tom, že by se nyní marže zvyšovaly. Tedy že by firmy uplatňovaly k přírůstku nákladů daném cenami ropy nějakou dodatečnou přirážku. Což je vlastně důkaz toho, že jejich inflační očekávání jsou stabilizovaná, že nerostou. Kdyby bylo inflační očekávání zvýšené, firmy by si řekly: „Náklady nám vzrostly o deset procent, ale konečnou cenu zvedneme o 15 procent, ať máme prostor, až zdraží ostatní.“ To se neděje.
Česká ekonomika ztrácí svůj dosavadní náskok před Polskem a bez zásadního zvýšení produktivity může během příští dekády přijít i o část svého postavení ve střední Evropě. Dosavadní model založený na levnější práci, vysoké zaměstnanosti a dlouhé pracovní době se vyčerpává, zatímco investice do vzdělávání, výzkumu či infrastruktury zaostávají, píše ve svém komentáři hlavní ekonom Trinity Bank Lukáš Kovanda.
Lukáš Kovanda: Česko se zaseklo. Polsko může být za pár let bohatší
Názory
Proč dál zdražují služby, i když inflace zpomalila
ČNB opakovaně upozorňuje na nadměrný růst cen služeb. Ty od roku 2017 meziročně rostou tempem okolo pěti procent. Jaké jsou důvody?
Opět se tu sečetlo několik vlivů. První věcí je, že ceny služeb mají větší setrvačnost než třeba ceny pohonných hmot. Které velmi rychle reagují na zdražení ropy a podobně rychle i na její opětovné zlevnění. Služby, například kadeřníci či restaurace, na nějaký cenový šok zpočátku nereagují. Pak ale v jednom okamžiku se zvyšováním začnou a pokračují v tom podstatně déle, než by to odpovídalo vývoji jejich nákladů.
Po energetické krizi a velké inflační vlně se velmi rychle uklidnily ceny zboží, protože odezněl nákladový šok. Ceny potravin či energií se stabilizovaly, ale u cen služeb ten šok teprve dobíhal. K tomu se přidal růst mezd, který je ve službách významnou nákladovou položkou. Úplně stejnou situaci vidíme kdekoliv na světě. V Evropě stejně jako ve Spojených státech.
Druhou věcí je změna spotřebitelského chování. Jako Češi stále víc a více utrácíme za služby, na což poskytovatelé služeb reagují růstem cen, protože cítí růst poptávky. Z druhé strany je opět tlačí mzdy, protože nejsou lidi. Výsledkem je pokračující růst cen služeb, který se pohybuje někde kolem 4,5 procenta. Což je více, než bychom byli rádi, a v současné době je to pro nás spojené hlavně s růstem mezd. Následně je to jeden z důvodů, proč držet sazby výš než na neutrální úrovni. Ale na druhou stranu vidíme, že se situace někde začíná postupně zlepšovat. Jinými slovy – že naše přísná měnová politika zabírá.
Tím zlepšováním myslíte situaci ve službách?
Ano. Jeden velký blok ze sektoru služeb souvisí s bydlením, od cen nemovitostí přes imputované nájemné až po nájmy. Vidíme náznaky toho, že se nám mění dynamika růstu cen u nových nemovitostí. Začíná postupně zpomalovat. Zmírňování růstu cen vidíme i v jiných oblastech služeb, jako třeba v restauracích.
Bude tedy růst cen služeb dělat centrální bance i nadále vrásky na čele?
Bude, protože ten cenový vývoj má, jak už jsem zmiňoval, velkou setrvačnost. Jak se říká v anglosaském světě, nejtěžší je v jakémkoli závodě ta poslední míle. A tady u nás k tomu někteří dodávají, že pokud jde o služby, tak ten poslední úsek není míle, ale celý maraton. Předchozí šok byl prostě velký a bude vyžadovat delší dobu, než se situace stabilizuje.
Pokud bude někdo spoléhat jen na státní důchod, musí počítat s minimem třeba ve výši dnešních deseti tisíc korun. Ale spoření v penzijních fondech Čechům jejich budoucí důchody nezachrání. „I kdyby tam teď lidé skutečně masově šli a dávali do něj peníze ve velkém, takže by to nebyla jen optimalizace státního příspěvku a daní, kýžený efekt by to nepřineslo. Protože penzijní společnosti by se ani tak nemohly pouštět do zajímavých investic. Jsou i nadále svázány velkými a celkem pochopitelnými regulacemi,“ říká v rozhovoru pro Newstream hlavní ekonom investiční skupiny Natland Petr Bartoň. 
Ekonom Petr Bartoň: Třetí pilíř byl jen formou podojení státního rozpočtu
Money
Vyšší úrokové sazby se mohou stát novým normálem
Zmínil jste, že se snížila dynamika růstu cen v oblasti bydlení. Čemu to přičítáte?
Tomu, že funguje měnová politika. Tedy že výše úrokových sazeb je restriktivní a tlumí nadbytečnou poptávku. Podobně v konečném důsledku působí nastavení našich sazeb v kombinaci s vývojem kurzu koruny obecně na celou ekonomiku. Inflace je systémový problém, nadbytek peněz v ekonomice anebo jinými slovy nadbytek poptávky vzhledem ke kapacitám ekonomiky.
Globální ekonomické prostředí se překotně vyvíjí, do hry vstupuje stále více faktorů, jejichž působení je neodhadnutelné. Jak to ovlivňuje vytváření měnové politiky a vaši prognostickou práci? Musíte hledat nové makroekonomické modely?
Neřekl bych, že dnešní doba nutně musí vést k hledání nových modelů. Spíše nás to nutí k trochu náročnější práci s modely, které máme. V některých věcech je musíme překalibrovat, více přemýšlet o alternativních scénářích, o možnostech vývoje cen ropy a jak to může zkomplikovat další věci a podobně. To do naší práce vnáší větší nejistotu. Ale ta nejistota není taková, jako když se svět na začátku roku 2020 uzavřel kvůli covidu. Nacházíme se prostě ve světě, který je volatilnější než dříve. Ale není to nic mimořádného, co by tady nikdy předtím nebylo.
Nacházíme se v období, kdy budou po delší dobu realitou sazby centrálních bank na vyšší úrovni, než jsme byli doposud zvyklí?
Vzpomínám si, že když v 90. letech americká ekonomika nominálně rostla pěti- až šestiprocentním tempem, tak Fed pod vedením Alana Greenspana držel sazby kolem čtyř, pěti procent. Výnos desetiletého amerického dluhopisu byl mezi pěti a sedmi procenty. A to vše bylo považováno za normální.
Teď, když jsme ve fázi, že ekonomika USA nominálně roste kolem šesti procent, Fed zvýšil sazby na čtyři procenta a říká, že půjde třeba ještě výš. Výnos desetiletého vládního bondu je nad pěti procenty. Tohle není neadekvátní k dnešní ekonomické situaci. Ale je pravda, že ve srovnání s dobou po velké finanční krizi, která vypukla v roce 2008, jsou sazby nyní výš. Protože tehdy byla situace úplně jiná, mimořádná. Takže ano, sazby asi budou o něco výš, než jsme zažívali předcházející jednu a půl dekády, ale můžeme se vrátit na úrovně před rokem 2008, tj. považovat současné hodnoty úrokových sazeb jako normální a nikoliv jako něco mimořádného.
Banky vydělávají příliš a hypotéky jsou drahé. Premiér Andrej Babiš (ANO) chce proto jednat s bankovními domy o úrokových sazbách. V dnešní debatě ve Sněmovně nad návrhem státního rozpočtu na příští rok to řekl premiér Andrej Babiš (ANO). Odmítl opoziční kritiku rozpočtu, opozici naopak vyčítal její hospodaření a uvedl, že vláda bude v příštích letech snižovat schodky o desítky miliard ročně. Premiér kritizoval také nastavení základních sazeb České národní banky. 
Babiš se pustil do bank. Vadí mu drahé hypotéky i miliardové zisky, slibuje zásah
Money
Kde se vlastně nachází neutrální sazba?
O tom se nyní samozřejmě vede velká debata. A je také otázka, jak definujeme neutrální sazbu. Zda v tom zidealizovaném stavu, v němž nejsme, ale který by nastal, pokud by opadly ty zmíněné cenové šoky. Anebo jaká je ta neutrální sazba právě teď, s existencí a vlivem těch šoků. Spíše se ale naše úvahy obracejí tím směrem, že sazba bude o něco výše, než kde podle našeho názoru mohla být v posledních letech. To byla možná na třech procentech, takže dnes by mohla být na 3,5 procenta. Ale je opravdu otázka, nakolik je koncept neutrální sazby vůbec silný a zda bychom se neměli spíše než o jedné konkrétní hodnotě třeba bavit o pásmu.
Česko už nekopíruje Německo. České firmy expandují do zahraničí
Co je vlastně nejobtížněji predikovatelné?
Z hlediska tvorby prognózy u nás je to vývoj v zahraničí. Domácí vývoj známe lépe, máme jej dostatečně analyticky pokrytý. Na rozdíl od vlivů, které přicházejí ze zahraničí. Nikdo z nás není expert na geopolitickou situaci v tak nestabilních regionech, jako jsou Blízký a Střední východ. V minulosti byl takovým problémem třeba dopad brexitu. Museli jsme se spokojit s expertními vstupy odjinud. Stejně jako dopad amerických cel. Ten dokážeme poměrně dobře vyčíslit přímo pro českou ekonomiku, ale odhadnout, jak to zapůsobí na evropskou či německou ekonomiku a pak nepřímo na českou ekonomiku, je velmi obtížné a složité.
Další věcí třeba je, jak úspěšná bude fiskální politika německé vlády. Přišli s velkým ambiciózním programem a dlouho se jim nedařilo nic prosadit. Teď to vypadá, že se to začíná v německé ekonomice projevovat. O těchto a podobných věcech se snažíme komunikovat s kolegy z dalších centrálních bank, kteří nám dodávají expertízy. Ale to je stále jen jedna úroveň nejistoty. My potřebujeme prostě znát ten přenos k nám, tj. dopady na českou ekonomiku. To je ten další rozměr nejistoty.
ČNB dnes nechala úroky beze změny, klid ale nemusí trvat dlouho. Guvernér Aleš Michl naznačil, že už na listopadovém jednání bude bankovní rada zvažovat jejich zvýšení. Banka sleduje hlavně domácí rizika, mezi nimi výrazný růst cen služeb a mezd. Inflace ale na přelomu roku stoupne. 
Michl má prst na spoušti. Zvýšení sazeb může přijít už v listopadu
Money
Zmínil jste Německo. Jsme s ním stále tak úzce spojeni? Kopírujeme, s jistým zpožděním, i nadále jeho hospodářský cyklus?
Obecně se dá říci, že se ve vztahu k Německu emancipujeme. Nic se nemění na tom, že je stále naším hlavním obchodním partnerem. S nadsázkou se říkalo, že jsme 17. spolkovou zemí. Ale to se bavíme o vývoji, který tady byl před dvaceti a možná více lety, kdy byli Němci největším zahraničním investorem v průmyslu, a kdy od nás k nim směřovalo skoro 40 procent našeho exportu. Dnes tam směřuje kolem 29 procent. I tak je to ale s velkým náskokem náš hlavní exportní trh.
Na druhou stranu ale mají české exporty svou vlastní dynamiku, nezávislou na té německé. Už ji prostě nekopírujeme. V posledních sedmi, osmi letech německý průmysl klesá, německá ekonomika jako taková čtyři, pět let stagnuje, ale český průmysl, export i ekonomika rostou. Když se podíváme na detaily, je vidět, že se na žebříčku důležitosti posouváme výš. Už nejsme jenom dodavateli dílů, dodáváme tam i hotové výrobky.
Škoda je dva roky třetí nejprodávanější značkou v Evropě, a přitom automobilový sektor v Německu je v krizi. Coby dovozní obchodní partneři jsme u nich top, po velkých ekonomikách. Německo má s námi v obchodě jeden z nejhlubších obchodních deficitů, aniž by od nás dováželi suroviny nebo levné výrobky jako z Číny. A současně jedním z nejúspěšnějších exportních artiklů české ekonomiky, jak rád s nadsázkou říkám, je v posledních letech kapitál. České firmy začínají expandovat, kupují své dodavatele nebo konkurenty.
Takže ten vládní balík v objemu půl bilionu eur začal zabírat? A bude z toho Česko něco mít?
Ano, protože pro nás Německo stále zůstává hlavním obchodním partnerem. Pokud se začne zvedat aktivita v německé ekonomice, bude se to přirozeně přenášet i do české. To, že probíhá naše emancipace, neznamená, že ztrácíme vazby. Pokud se začne v Německu investovat, tak tam náš strojírenský průmysl začne dodávat. Diskuse může být o tom, nakolik to pro nás může být významné, ale znaménko bude jednoznačně plusové.
A teď ještě jednu otázku. I když samozřejmě vím, že není ve vaší kompetenci na ni odpovědět, ale čtenáři se na to neustále ptají. Zvýší se do konce roku sazby centrální banky?
Na to opravdu nemohu odpovědět, rozhodování je v kompetenci bankovní rady ČNB.
Bankovní rada České národní banky snížila základní úrokovou sazbu o čtvrt procentního bodu na 3,5 procenta. Byl to čekávaný krok centrálních bankéřů? Podle analytika Michala Skořepy z České spořitelny ne tak docela. A jaké bude mít dopady? „Lehce to přispěje spíš firemnímu sektoru, kde jsou úvěry zpravidla navázány na kratší úrokové sazby.“
Ekonom Skořepa: Snížení sazeb zlevnění hypoték nepřinese
Reality
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.