

Ideální AI? Více času člověka na člověka, říká Eva Poláchová z Kooperativy
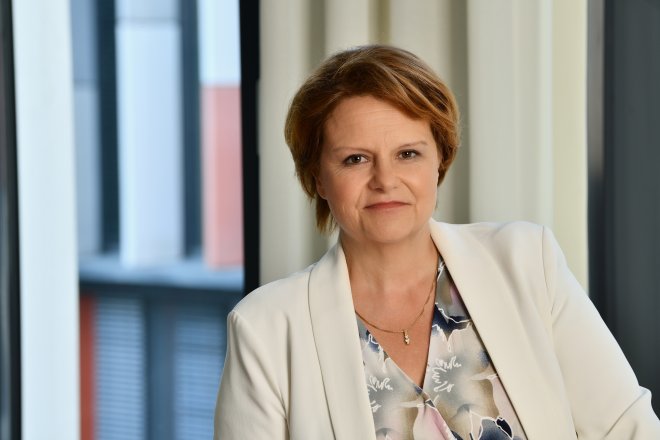

Pokud má pojišťovna informace roztříštěné v různých systémech nebo je vyhodnocuje s velkým zpožděním, reaguje na minulost, říká Eva Poláchová, členka představenstva pojišťovny Kooperativa, která mimo jiné řídila rozsáhlou transformaci CRM i implementaci evropské regulace.
V pojišťovnictví působíte dlouhá léta, vystudovala jste ekonomickou statistiku na VŠE a dnes zasedáte v představenstvech dvou velkých pojišťoven, Kooperativy a od roku 2024 také ČPP. Jak vzpomínáte na své začátky a jaké klíčové milníky formovaly váš profesní růst? Co vás na tomto oboru i po letech fascinuje a udržuje v pohybu?
Poté, co jsem vystudovala ekonomickou statistiku, rozhodně jsem si neříkala, tak teď začnu budovat svoji kariéru. Můj profesní život byl mnohem méně naplánovaný. Spíš postupně přicházely příležitosti, které byly vždycky o něco větší než ty předchozí a já jsem se rozhodla je vyzkoušet. A když se dnes ohlížím zpátky, vidím, jak obrovskou roli v tom sehráli lidé, které jsem cestou potkala. Měla jsem štěstí na kolegy a nadřízené, kteří mi dali důvěru někdy ještě dřív, než jsem si sama byla jistá, že jsem na další krok připravená. Kariéru podle mě netvoří jen to, co umíte, ale také lidé, kteří vám v pravou chvíli otevřou dveře, něco vás naučí nebo vám řeknou nepříjemnou pravdu. Statistika mi dala respekt k datům, ale praxe mě rychle naučila, že za každým číslem je nějaký člověk, jeho rozhodnutí a často i emoce. A to platí v pojišťovnictví dvojnásob. A proč mě pojišťovnictví pořád baví? Protože se neustále mění. Technologie, AI, regulace, očekávání klientů, nové způsoby práce. Člověk se v něm opravdu nemá šanci začít nudit.
Často upozorňujete na to, že digitalizace a digitální transformace jsou dvě odlišné věci. Můžete tento rozdíl přiblížit?
Digitalizace a digitální transformace se často zaměňují, ale podle mě jde o dvě odlišné úrovně změny. Digitalizace znamená, že stávající činnost provedeme pomocí technologie. Papírový formulář převedeme do elektronické podoby, dokument začneme elektronicky podepisovat nebo klientovi umožníme nahlásit škodu online. Je to užitečné, ale samotný princip fungování se ještě zásadně nemění. Digitální transformace začíná ve chvíli, kdy si položíme jinou otázku: Musíme tento formulář, proces nebo kontrolu dělat vůbec? Nelze klientovi předvyplnit údaje, které už známe? Nedokážeme podle dat rozpoznat jeho potřebu a nabídnout mu správnou službu ve správný okamžik? A může rutinní část procesu převzít technologie, aby se člověk věnoval situacím, ve kterých je potřeba zkušenost, úsudek nebo empatie? Umělá inteligence tento posun výrazně urychluje.
Jak konkrétně mění umělá inteligence a schopnost využívat data v reálném čase vnitřní fungování pojišťovny a přístup ke klientům?
Může pomáhat s orientací v dokumentech, přípravou podkladů, vyhodnocováním opakujících se činností, odhalováním neobvyklých situací i s rychlejším zpracováním klientských požadavků. A to je úkolem dneška: propojovat potřeby klientů a byznysu s efektivním, odpovědným využíváním AI a současně respektovat legislativu. Zásadní je přitom schopnost pracovat s kvalitními daty téměř v reálném čase. Pokud má pojišťovna informace roztříštěné v různých systémech nebo je vyhodnocuje s velkým zpožděním, reaguje na minulost. Pokud je dokáže bezpečně propojit a správně interpretovat, může včas rozpoznat změnu klientovy situace, rychleji vyřídit jeho požadavek nebo poradci nabídnout relevantní podnět pro rozhovor. Současně ale platí, že AI nemůže být pouze centrálním technologickým projektem. Odpovědnost za její skutečný přínos musí převzít jednotlivé byznysové útvary. To je ta transformační podmínka, která, když se nenaplní, AI se stane zajímavým a asi i drahým experimentem, ale nezmění každodenní fungování firmy.
Zavedení nového CRM systému se pod vaším vedením neslo v duchu motta Místo dalších papírů poradenství na míru. Jak náročná byla tato obrovská provozní transformace a jaké reálné dopady dnes pociťuje koncový klient i samotný pojišťovací poradce?
Trochu to působí jako pravěk. A ano, zavedení nového CRM nebylo primárně IT projektem, byla to změna způsobu práce celé obchodní služby. Samotný systém lze vyvinout a nasadit, ale skutečný přínos vznikne teprve tehdy, když jej poradci a jejich manažeři začnou používat jako každodenní pracovní nástroj. Nejnáročnější proto nebyla technologie sama, ale propojení obchodní strategie, procesů, dat, regulatorních požadavků a reálných potřeb lidí v terénu. Bylo nutné jasně určit, co má CRM dělat, jakou roli má v jednotlivých fázích práce s klientem a jak budeme měřit jeho přínos.
S AI bych to dnes ale asi posunula ještě o krok dál – „místo hledání v CRM se CRM zeptá vás, co je potřeba udělat.“ Dnešní poradce musí systému stále hodně říkat. Co s klientem řešil, co má udělat dál, co si má před další schůzkou zjistit. AI ten vztah částečně obrátí. CRM bude schopné samo poskládat informace o klientovi, připravit poradce na schůzku, upozornit na relevantní změnu a doporučit další krok. Po jednání zase připraví zápis, úkoly nebo návrh komunikace. To jsou oblasti, kde se generativní AI v pojišťovnictví už prakticky využívá. A možná se dostaneme do situace, kdy poradce nebude pracovat pro CRM, ale CRM bude pracovat pro poradce. To je pro mě skutečná hodnota AI, tedy ne další technologie na obrazovce, ale více času člověka na člověka.
Módní e-shopy chtějí znát víc než obsah vašeho košíku. Zalando učí svého AI asistenta doporučovat velikosti podle nákupů i tělesných mír a slibuje osobnější cestu od inspirace k objednávce. O zákazníka ale soupeří s dalšími značkami, které už umělou inteligenci zapojují do navrhování kolekcí, virtuálního zkoušení i reklamních kampaní.
Co si obléct? AI už rozhoduje za vás. Módní řetězce rozjíždějí nový závod
Boost your business
Řídila jste implementaci evropské směrnice IDD a otevřeně říkáte, že v pojišťovnictví je klíčové hledat rovnováhu mezi čtyřmi hlavními hráči: pojišťovnou, distribucí, klientem a dohledem. Jak složité je vést tento dialog a vyvažovat jejich práva a povinnosti tak, aby si byznys zachoval svůj smysl?
Tahle implementace mi opět ukázala jednu věc, která podle mě platí daleko za hranicemi pojišťovnictví a je velmi aktuální i dnes: když čtyři lidé přijdou ke stolu s tím, že jen jejich pohled je správný, můžete si rovnou objednat větší kávu. Budete tam dlouho. Je smutné, že právě dialog a hledání rovnováhy a dohody se vytrácí i z veřejného života. Příliš rychle rozdělujeme svět na ty, kteří mají pravdu, a ty druhé. Jenže řídit firmu, stát nebo společnost není soutěž o nejlepší argument na sociálních sítích. Nakonec potřebujete řešení, podle kterého dokážou společně fungovat i lidé, kteří spolu nesouhlasí.
Ale zpátky k pojišťovnictví. Tam máme klienta, distribuci, pojišťovnu a dohled. Každý má legitimní zájem. Dohled má chránit klienta, což je také explicitní součást jeho role na finančním trhu, distributor potřebuje mít možnost skutečně radit, pojišťovna musí vytvářet produkty, které jsou užitečné a ekonomicky udržitelné. A klient chce především rozumět tomu, co kupuje, a nebýt zatížen procesem, který je složitější než samotné pojištění. Rovnováha ale nevzniká tím, že jeden z těchto pohledů dotáhneme do absolutní dokonalosti. Vzniká tím, že každý trochu opustí pohodlí své vlastní pravdy. A musím říct, že v tomhle směru vnímám u všech hráčů mnohem větší snahu pracovat s proporcionalitou a skutečnou závažností věcí, přičemž ochrana spotřebitele samozřejmě zůstává jedním z hlavních principů. V pojišťovnictví platí jednoduchá věc: když budete hledat dostatečně dlouho a dostatečně detailně, něco najdete vždycky. Ne proto, že by někdo chtěl pravidla obcházet, ale protože regulace je nesmírně komplexní a skutečný život je ještě mnohem pestřejší. Dnes ale daleko více než v minulosti padají otázky na skutečné riziko a ohrožení klienta a toho si já nesmírně cením. A také se o zachování tohoto přístupu osobně aktivně snažím.
Jak se mění očekávání klientů s nástupem mladší generace? Vyžadují dnes jinou dynamiku služeb, podstatně rychlejší digitální interakci, nebo zůstává základní potřeba pocitu bezpečí a jistoty napříč generacemi neměnná?
Otázka je zároveň i odpovědí. Pojišťovny jsou obchodní firmy a pokud nebudou umět reagovat na měnící se potřeby klientů, prostě nebudou obchodovat. Každá doba přináší něco nového, každá generace má svoje specifické potřeby. Průzkumy a statistiky ukazují, že mladší generace dnes očekává rychlost, jednoduchost a možnost vyřídit běžné věci kdykoliv a z jakéhokoliv zařízení. Nechce studovat složité procesy pojišťovny ani opakovaně zadávat údaje, které už jednou poskytla, digitální interakce musí být intuitivní a odezva prakticky okamžitá. To, co bylo před několika lety vnímáno jako nadstandard, je dnes základním očekáváním. Když se ale zamyslím nad tím, co jsem právě řekla, asi taky budu vlastně mladší generace. Takže to není pouze generační otázka. Dobře navrženou mobilní aplikaci, přehlednou komunikaci nebo rychlé vyřízení škody ocení klient bez ohledu na věk. Rozdíl asi bude spíše v míře tolerance, kdy mladší klient je méně ochoten akceptovat složitost, čekání a přepínání mezi různými kanály a pokud má špatnou zkušenost, velmi rychle hledá jinou službu. Podle mě se tedy základní potřeba nemění, klient chce mít jistotu, že pojišťovna jeho situaci chápe, že mu doporučila odpovídající ochranu a že v okamžiku problému skutečně pomůže.
Jste jednou z nejvýše postavených žen v českém pojišťovnictví a v Kooperativě aktivně podporujete setkávání klubu manažerek. Jaké hlavní výzvy podle vás ženy v korporátním světě stále musí překonávat a jaké konkrétní aktivity tento klub v rámci podpory a rozvoje firemní diverzity naplňuje?
Moje vyjádření k tématu žen v korporátním světě, firemní diverzitě a složitých kariérních cestách žen bývají poslední dobou kontroverzní a často vidím minimálně zvednuté obočí. Což je vlastně dobře, protože právě to může otevírat debatu.
Vnímám to tak, že se jednak mění doba, ale také že rovnost není převrácení nerovnosti na druhou stranu a život není jen kariéra. Dřív jsme oprávněně řešili, nebo spíše řešily, že ženy mají některé bariéry, které muži nemají. Dnes někdy s nadsázkou říkám, abychom při cestě od patriarchátu neskončili rovnou v matriarchátu. Mladé ženy jsou dnes sebevědomé, ambiciózní a nebojí se říct, co chtějí. A já jim to přeji a aktivně je v tom podporuji. Jen si myslím, že smyslem rovnosti není vyměnit jednoho vítěze za druhého. Potřebujeme talentované ženy i talentované muže a hlavně lidi, kteří umějí spolupracovat. A současně bych - speciálně mladým ženám - chtěla říct ještě jednu věc: nenechte si namluvit, že kariéra je jediným měřítkem úspěchu. Já sama mám svoji kariéru i díky tomu, že jsem dostala dar být matkou. Mateřství mě nezpomalilo, ono mě v mnoha ohledech vytvořilo. Naučilo mě prioritám, odpovědnosti, trpělivosti a zdravému odstupu od věcí, které se v práci někdy tváří jako konec světa.
A je tu ještě jedna skupina žen, o které podle mě mluvíme málo: ženy 50+. Já v nich vidím obrovský potenciál. Mají za sebou desítky let zkušeností, něco už v pracovním i osobním životě zažily, většinou vědí, v čem jsou dobré, a často už mají za sebou také nejnáročnější období péče o malé děti. Místo abychom se na padesátku dívali jako na začátek profesního útlumu, měli bychom ji mnohem častěji vnímat jako začátek další velmi produktivní kariérní etapy. Navíc mám pocit, že právě v tomto věku mohou ženy přinášet do leadershipu něco mimořádně cenného: zkušenost spojenou s větším nadhledem. Už nemusíte každému dokazovat, že máte pravdu, ale mnohem víc vás zajímá, jestli se podaří najít dobré řešení. A to je podle mě pro management ohromná hodnota.
Proto také podporuji manažerky v Kooperativě a ČPP a angažuji se v projektu FinŽeny. Ne proto, abychom vytvořily ženský svět vedle mužského, ale aby ženy v různých životních etapách měly odvahu využít svůj talent a zároveň nemusely mít pocit, že existuje jen jediný správný model ženského úspěchu.
Zodpovídají za oblasti, kde hlavní roli hrají empatie a vlídnost. Přitom musí vždy pamatovat i na byznysové cíle skupiny Generali. Jak se jim to daří? Hosty dalšího dílu podcastu #FinŽeny byly Senior Manažerka People & Organization v Generali Česká pojišťovna Lucie Šafirová, Sustainability manager CEE v Generali CEE Holding Marika Valditara Nicajasová a Head of External Communications & CSR pro SR&ČR Monika Majerčíková.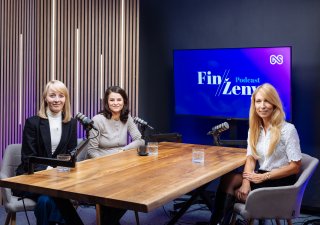
K zodpovědnosti a dobročinnosti tíhnou sami naši zaměstnanci, říkají manažerky ze skupiny Generali
Money
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.