Firmy přicházejí o daňové úspory. Často ani nevědí, že dělají vývoj, říká odborník

Nové stroje, výrobní postupy i využití umělé inteligence při kontrole kvality. To vše může za určitých podmínek spadat do výzkumu a vývoje, na který mohou firmy uplatnit daňový odpočet. Mnohé o této možnosti nevědí, jiné odrazuje administrativní náročnost uplatnění odpočtu.. „Firmy si často myslí, že výzkum a vývoj musí vypadat jako práce Akademie věd nebo vývoj kosmických technologií,“ říká odborník na daňovou podporu výzkumu a vývoje Petr Marc. Proč podniků využívajících odpočet ubývá a co může tento trend změnit?
Co rozhoduje o tom, zda firma může na svůj projekt uplatnit odpočet na výzkum a vývoj?
Především to, zda projekt skutečně splňuje znaky výzkumu a vývoje a zda to firma dokáže doložit. Při posuzování nás zajímá, v čem je projekt nový, jaké technické problémy podnik řeší a jak při jejich překonávání postupuje. Musíme proto dobře poznat firmu i samotný projekt. Na to navazují dokumentace, evidence výdajů a další povinnosti. Nestačí tedy výzkum a vývoj provádět, firma musí mít také podklady, kterými oprávněnost odpočtu obhájí při případné daňové kontrole.
Kde vede hranice mezi běžnou úpravou výrobku a vývojem? Může podmínky splnit třeba nová receptura v pekárně?
I vývoj nové receptury může připadat v úvahu. Vždy ale záleží na konkrétním projektu. Sledujeme zejména prvek novosti, technickou nejistotu a systematický přístup. Firma musí řešit něco, u čeho není technický postup nebo výsledek předem jasný, a svou práci průběžně vyhodnocovat. Samotné označení „nový výrobek“ nestačí. Podstatné také je, že se odpočet vztahuje k výdajům vznikajícím při výzkumu a vývoji. Není to odměna za hotový produkt, který firma začala vyrábět. Posuzujeme cestu k výsledku a problémy, které při ní překonává.
Zbrojařská a strojírenská skupina CSG si zajistila nový úvěrový rámec až 3,062 miliardy eur, tedy zhruba 74 miliard korun. Celou částku ale čerpat neplánuje. Financování využije hlavně k nahrazení současných úvěrů a snížení úrokových nákladů.
Strnadova CSG přeskupuje dluh za desítky miliard. Chce ušetřit na úrocích
Zprávy z firem
Jak se posuzuje novost projektu, pokud už podobné řešení existuje na trhu?
Nemusí to být světový unikát. Posuzujeme situaci konkrétního podniku včetně toho, jaké znalosti a řešení má k dispozici. Jiná firma může podobné řešení mít, ale pro daný podnik nemusí být dostupné například kvůli licenčním nebo jiným překážkám. Samotná existence obdobného řešení na trhu proto ještě nemusí vlastní vývoj vylučovat. Vždy je však potřeba doložit, jakou technickou nejistotu firma překonává. Nemělo by jít o něco, co lze jednoduše převzít nebo snadno odvodit.
Podle ČSÚ využilo odpočet za rok 2024 jen 721 podniků, jejich daňová úspora ale dosáhla rekordních 3,7 miliardy korun. Proč počet firem klesá?
Za hlavní důvody považuji neznalost a obavy. Část firem vůbec netuší, že takový nástroj existuje. Jiné o něm slyšely, ale spojují si ho především s administrativou a rizikem doměření daně. Podle mé zkušenosti k tomu přispěl i přísný přístup finanční správy v minulosti. Když podniky viděly, jak náročné mohou kontroly být, některé si řekly, že jim případná úspora za komplikace nestojí. Nemáme vlastní průzkum, který by přesně doložil váhu jednotlivých důvodů. Vycházím z praxe a rozhovorů s firmami. Opakovaně ale zjišťujeme, že odpočet neznají ani podniky, které vyvíjejí zajímavé technologie a nové produkty.
Český stát má k prostituci pozoruhodný vztah. Jako povolání ji neumí pořádně uchopit, jako zdroj příjmů už ano. Sexuálním pracovnicím nevystaví živnostenské oprávnění, zato jim dokáže vystavit daňový účet. Morální rozpaky končí tam, kde začíná příjem státního rozpočtu.
Michal Nosek: Stát se nad erotickými službami pohoršuje. Pak si řekne o podíl
Názory
Mají menší firmy při uplatňování odpočtu obtížnější pozici?
Velké společnosti mají především jiné zázemí. Některé si odpočet zpracovávají samy a mají na to vlastní tým. Menší firmy takové kapacity obvykle nemají, takže využívají externí služby a přirozeně zvažují jejich cenu i očekávanou úsporu. To však neznamená, že odpočet dává smysl pouze velkým společnostem. Zajímavý může být i pro podnik s výdaji na vývoj kolem milionu korun ročně, případně nižšími. Záleží na konkrétní situaci.
Kolik českých podniků by podle vašeho odhadu mohlo odpočet využívat?
Odhaduji, že tisíce, tedy násobky současného počtu. Ne všechny samozřejmě splní podmínky, ale potenciál je výrazně větší. V minulosti už odpočet využívalo přes 1300 firem a byly mezi nimi i menší podniky. Nemusíte mít rozsáhlé vývojové centrum. Může jít například o společnost s obratem kolem 60 milionů korun, která do vývoje investuje dva miliony ročně.
Proč firmy vlastní vývoj často považují jen za běžnou součást podnikání?
Pod výzkumem a vývojem si představují něco mimořádného, co se odehrává ve výzkumném ústavu, v Akademii věd nebo v kosmickém průmyslu. Samy přitom vyvíjejí nové zařízení či produkt, jen tuto práci nevnímají jako činnost, na kterou by mohly odpočet uplatnit. O nástroji třeba vědí, ale nenapadne je vztáhnout ho na vlastní projekty.
Brusel hledá nové peníze a sahá po tabáku, emisních povolenkách i uhlíkovém clu. Premiér Andrej Babiš se proti tomu ostře vymezil. Tvrdí, že Česko se blíží pozici čistého plátce a nechce si nechat vnucovat další podmínky. 
Babiš odmítá posílat do rozpočtu EU víc peněz
Politika
Typickým příkladem je zakázkový vývoj. Zákazník požaduje zařízení s vyšším výkonem nebo jinými parametry, než jaké firma dosud dodávala. Podnik už něco podobného vyráběl, nové požadavky však přinášejí technické problémy, které musí vyřešit. Právě tam se mohou objevit prvek novosti i technická nejistota. Každou zakázku samozřejmě nelze automaticky označit za výzkum a vývoj. Byla by ale škoda takové projekty předem vyloučit bez podrobnějšího posouzení.
Jak se zvýšení odpočtu od roku 2026 promítá do daňové úspory firem?
Ukažme si to na jednoduchém modelovém příkladu. Pokud firma vynaloží milion korun na způsobilé výdaje na výzkum a vývoj, při stoprocentním odpočtu a sazbě daně z příjmů právnických osob 21 procent představovala dodatečná daňová úspora 210 tisíc korun. Při odpočtu ve výši 150 procent vychází na 315 tisíc korun, tedy o 105 tisíc více. Jde o úsporu nad rámec běžného daňového uplatnění příslušných nákladů. Firma ovšem musí splnit podmínky odpočtu a mít dostatečný základ daně, od kterého jej může odečíst.
Mohou podporu využít i podniky, které jsou ve ztrátě?
Pro takové firmy je důležité prodloužení možnosti přenášet nevyužitý odpočet do dalších období. Dříve šlo o tři následující období, nově o pět. Pomoci to může podnikům, které nyní nemají dostatečný základ daně, ale očekávají ho v dalších letech. Vyšší podpora má ovšem své limity a u propojených společností je potřeba zohlednit také pravidla takzvaného odpočtového celku. Podniky ve skupině tedy nelze vždy posuzovat izolovaně.
Asociace ABSL předala deset diamantových ocenění firmám, které v uplynulém roce nejvíce posunuly hranice českého sektoru IT a podnikových služeb. Oceněné projekty vynikají svým přínosem v oblasti technologických inovací, zákaznické zkušenosti, rozvoje talentů i pracovního prostředí. Vítěze letošního ročníku vybírala třináctičlenná nezávislá porota ze 40 nominací v sedmi kategoriích. Prestižní ocenění ABSL Diamonds byla předána během gala večera pořádaného u příležitosti výroční konference asociace.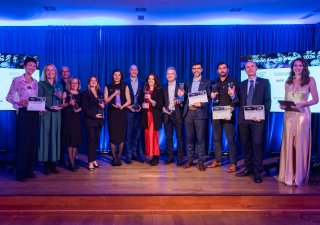
ABSL rozdala diamantová ocenění za nejvýznamnější inovace v oboru IT a podnikových služeb roku 2026
Zprávy z firem
Na jaké obory a typy projektů se odpočet vztahuje?
Setkáváme se s ním napříč obory: ve strojírenství, elektrotechnice, automobilovém a obranném průmyslu, IT, chemii i potravinářství. Může jít o vývoj jednoúčelového stroje, softwarového řešení nebo nové receptury. Projekty, které mohou podmínky splňovat, vznikají také ve službách, často právě prostřednictvím vývoje informačních technologií. Rozhodující je obsah projektu, nikoli oborové zařazení firmy.
Jaké chyby mohou při kontrole vést ke zpochybnění odpočtu?
Problémy bývají v projektové dokumentaci, evidenci nebo průběžném hodnocení projektu. Nestačí být přesvědčený, že dělám vývoj. Musím doložit, co jsem řešil, jak jsem postupoval a jaké výdaje s tím souvisely. Důkazní břemeno nese poplatník. Výkladová praxe se navíc vyvíjí, a když kontrola přijde s odstupem několika let, firma musí být schopna svou tehdejší činnost prokázat. Proto je důležité sledovat nejen zákon, ale také judikaturu a zkušenosti z kontrol.
Nakolik je posuzování odpočtů napříč finančními úřady jednotné?
Podle našich zkušeností se přístup liší. Přestože mají úřady společné metodické vedení, jednotliví pracovníci mají různé zkušenosti i různý počet podobných kontrol za sebou. Kontrolu navíc nemusí provádět pouze místně příslušný úřad. I proto je důležité připravit podklady tak, aby obstály bez ohledu na to, kdo je bude posuzovat.
Jak se odpočet liší od dotací z hlediska jistoty získání podpory?
U dotačních programů záleží na podmínkách výzvy, hodnocení žádosti a dostupných prostředcích. Firma podá žádost, ale nemusí předem vědět, zda podporu získá. Odpočet je při splnění zákonných podmínek nárokový. Podnik jej uplatňuje v daňovém přiznání a musí být připraven doložit jeho oprávněnost. Právě tuto předvídatelnost považuji za jednu z hlavních výhod.
Podporuje odpočet nové investice, nebo hlavně zlevňuje projekty, které by firmy uskutečnily i bez něj?
Nemyslím si, že firmy běžně uvažují tak, že si kvůli odpočtu vymyslí projekt. Spíš už mají určitý záměr a řeší jeho ekonomiku. Finanční ředitel se ptá, kolik bude stát, jaká jsou rizika a za jak dlouho se investice vrátí. Pokud odpočet sníží očekávané náklady, může projekt získat zelenou. Podpora tak může ovlivnit rozhodování právě tím, že zlepší návratnost investice.
Jaké otázky přináší využívání umělé inteligence při vývoji?
Přináší nové příležitosti i otázky spojené s náklady a povahou samotné práce. Představte si vývoj softwaru, na kterém dříve pracovalo dvacet programátorů a významnou část výdajů tvořila jejich práce. Pokud některé činnosti převezme AI a tým se výrazně zmenší, mění se struktura nákladů i způsob vývoje. Musíme se zabývat tím, které výdaje lze zahrnout do odpočtu a v čem spočívá vlastní vývojová činnost lidí. Je to téma, nad kterým sami přemýšlíme.
Za jakých okolností může být výzkumem a vývojem zavádění již existujícího modelu AI?
Pokud projekt naplňuje příslušné znaky. V praxi se často setkáváme právě s hledáním způsobu, jak existující model využít v konkrétním prostředí, například při kontrole kvality a rozpoznávání vadných výrobků. Nestačí jen pořídit hotový nástroj. Firma může potřebovat navrhnout kamerový systém, získat a zpracovat data, přizpůsobit model a opakovaně testovat, zda dosahuje požadované spolehlivosti.
I při propojování známých technologií mohou vzniknout nové technické problémy, které vyžadují experimentování. Takový projekt může mít charakter výzkumu a vývoje. Rozhodně tím ale nemyslím běžné používání AI v kanceláři, kdy se zaměstnanec na něco zeptá a převezme odpověď.
Podle čeho může firma předběžně poznat, že její projekt splňuje znaky výzkumu a vývoje?
Měla by si projít své projekty a zaměřit se na to, kde vytváří něco nového, jaké technické překážky řeší a u kterých projektů není výsledek předem jistý. Důležité je nepředpokládat automaticky, že se jí výzkum a vývoj netýká. Potom dává smysl nechat konkrétní projekty posoudit někým, kdo má s odpočty zkušenosti. Podstatná je přitom i znalost oboru, protože jinak se posuzuje chemická receptura a jinak stroj nebo software.
Stačí vyšší daňové zvýhodnění k tomu, aby odpočet začalo využívat více firem?
Především je potřeba lepší informovanost. O této možnosti by měli vědět finanční ředitelé, vedoucí vývoje i vedení firem, aby ji mohli zahrnout do svého rozhodování. Zvýšení podpory je pozitivní, ale pokud podnik netuší, že ji může využít, nic se pro něj nezmění. Velký potenciál vidím už v tom, kdyby se o odpočet začalo zajímat více českých firem, které vývoj skutečně dělají.