Tomáš Kudela: Půjčovat si bylo až příliš snadné. Tahle doba se nemusí vrátit

Válka, rostoucí ceny energií, nestabilita. To vše ovlivňuje světové trhy a centrální banky to musejí započítávat do svých modelů budoucího vývoje. Ukazuje se, že inflační tlaky sílí. Když se k tomu připočte rostoucí zadlužování států a nárůst potřeby investic do AI infrastruktury, výsledek je podle Tomáše Kudely ze SAB Finance jasný: Náklady na dluh se budou těžko vracet na hodnoty, na které jsme byli zvyklí před covidem.
Finanční trhy jsou v posledních měsících značně rozkolísané, což má dopad na investice a třeba i cenu hypoték. Co trhy ovlivňuje nejvíc?
V tuto chvíli jsou to především dvě věci – centrální banky a pokračující válka na Blízkém východě, což má zejména dopad na provoz v Hormuzském průlivu. Konflikt vytváří podmínky pro růst cen energií, ať už se bavíme o ropě, plynu nebo elektřině v Evropě.
Centrální banky na to musí reagovat, ať se jim to líbí, nebo ne. Důležitou roli navíc začíná hrát efekt srovnávací základny. Některé základní potraviny, například mléko nebo máslo, oproti loňsku sice poměrně výrazně zlevnily, pokud nyní začnou růst, budeme nové vyšší ceny porovnávat s velmi nízkou základnou. To může meziroční inflaci začít tlačit nahoru.
V hlavní roli jsou nyní centrální banky, které musejí reagovat na blíží se hrozbu inflace, ať se jim to líbí, nebo ne.
Inflace je nyní relativně nízká, centrální banky přesto mluví o prostoru ke zpřísnění monetární politiky. Vidí již zdražování, nebo to je spíše inflační očekávání?
Vidí reálné inflační tlaky, které se mohou proměnit v inflační očekávání a ty zase v reálné zvýšení cen. Rizika jsou zjevná – růst cen ropy a dalších energií se postupně promítne do koncových cen zboží a služeb. Rétorika centrálních bank včetně České národní banky byla v létě opatrná, protože velmi dobře vědí, že jejich prohlášení mohou být sebenaplňujícím proroctvím, takže kdyby řekli, že očekávají inflaci, mohli by sami inflaci přiživit.
Navíc centrální bankéři po celém světě mají stále trochu popálené prsty z poslední inflační vlny. Nemohou si úplně dovolit vytvářet příliš optimistická očekávání. Proto se spíše drží vyšších úrokových sazeb.
Jaké další události nebo tendence by měli lidé sledovat, aby měli představu o dalším vývoji? Třeba americké volby?
Nemyslím si, že by americké volby samy o sobě měly mít na českou ekonomiku nějaký zásadní přímý vliv. Počítáme s tím, že republikáni v těchto volbách příliš úspěšní nebudou. To by znamenalo, že prezident Donald Trump a jeho administrativa ztratí značnou část schopnosti prosazovat nové zákony. Americký systém je nastaven tak, že vládu takový výsledek neparalyzuje, ale její legislativní možnosti výrazně omezuje.
Z pohledu trhů bude mnohem důležitější, co se stane po samotných volbách. Pokud Trump případnou porážku přijme, neměl by to být zásadní problém. Pokud by ale prohlásil, že mu byly volby ukradeny, a pokusil se výsledek nějakým způsobem zpochybnit, mohlo by to trhy výrazně rozkolísat. Politická nestabilita ve Spojených státech je samozřejmě něco, na co by finanční trhy reagovaly.
Hostem podcastu Newstream Byznys Talks byl Vladimír Holovka, šéf investiční platformy XTB pro Českou republiku, Slovensko a Maďarsko. Hlavním tématem pořadu je inflace, která je aktuálně největších strašákem pro investory. „Největší vliv na ni mají v současnosti ceny energií. A nejistá geopolitická situace poklesu inflace dál nenahrává,“ říká Holovka. Jak na to mají reagovat investoři?
Vladimír Holovka z XTB: Ceny potravin aktuální inflaci snižují. Příští rok naopak porostou
Newstream TV
Ptám se i proto, že americká vláda stejně jako vlády v dalších zemích stále navyšují dluh, což by se mohlo zkomplikovat. Jak vůbec růst zadlužení vnímáte? A jak se projeví v dalším směřování trhů?
Tohle je skutečně zásadní otázka, protože současná situace je do určité míry ovlivněna mnohem širší transformací světových finančních trhů. Od devadesátých let tam byly mimořádně nízké úrokové sazby a zejména po finanční krizi v roce 2008 japonská měnová politika vytvářela podmínky pro dlouhodobě velmi levné financování v jenech. Investoři si mohli velmi levně půjčit v jenech, směnit je například za dolary a investovat prakticky kdekoliv. Zároveň tím vytvářeli tlak na oslabování jenu, takže celý mechanismus byl ještě atraktivnější. Měli jste zdroj extrémně levného financování.
A to se nyní mění…
Mění, a těm, kdo si takto půjčili, se úvěr začíná prodražovat. Investoři zvažují, jestli není čas pozice na jenu zavřít, peníze se vracejí do Japonska a trhy musí počítat s možností jeho posílení. Zároveň v Japonsku rostou sazby. Nabídka extrémně levného financování, na kterou byl svět dlouho zvyklý, tak vysychá. A to je jeden z nabídkových faktorů, které ženou cenu peněz nahoru. Vedle toho navíc výrazně roste také poptávka po kapitálu ze strany největších globálních firem, které donedávna měly ohromné množství volné hotovosti, nyní ale masivně investují do AI infrastruktury a potřebují externí financování.
Co to tedy ve výsledku znamená?
Že je větší poptávka po penězích na dluh, ale nabídka tomu úměrně neroste. A tak přichází ke slovu tržní mechanismy a cena financování roste. Na úrovni jednotlivých států, jako jsou ty evropské včetně České republiky, se k tomu připočtou dopady geopolitiky, rizikové prémie a místní úrokové sazby. Až to všechno dohromady vám dá výslednou cenu financování, za kterou si půjčíte třeba na byt, když jste koncový zákazník, nebo na investici, když jste firma.
ČNB dnes nechala úroky beze změny, klid ale nemusí trvat dlouho. Guvernér Aleš Michl naznačil, že už na listopadovém jednání bude bankovní rada zvažovat jejich zvýšení. Banka sleduje hlavně domácí rizika, mezi nimi výrazný růst cen služeb a mezd. Inflace ale na přelomu roku stoupne. 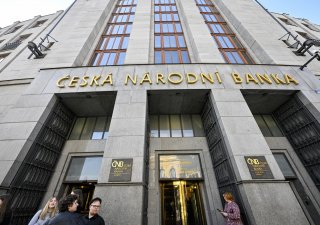
Michl má prst na spoušti. Zvýšení sazeb může přijít už v listopadu
Money
SAB Finance vedle tradiční směny měn nabízí i měnové zajištění. Pozorujete v poslední době nárůst poptávky, když na trzích panuje tolik nejistoty?
Ano, zájem rozhodně roste, protože výkyvy kurzu mohou pro firmy představovat poměrně zásadní problém. Dolar představuje v posledním roce určitý extrém, ale nemusíme chodit ani tak daleko. Máme spoustu klientů, kteří se zajišťují například na polském zlotém. Nejde přitom o exportéry, ale také o importéry, kteří dovážejí zboží z Polska a hlídají si korunové náklady.
Měl jsem zlotý za měnu, která je pro trhy více méně ve stejném koši jako česká koruna a maďarský forint, tedy sice samostatná měna, která ale má významnou vazbu na euro.
Zlotý se navzdory stejnému koši měn z CEE chová trochu jinak než česká koruna. Nemá za sebou tak aktivně vystupující centrální banku, jakou je Česká národní banka, která disponuje v poměru k velikosti české ekonomiky obrovskými devizovými rezervami a zároveň historicky ukázala ochotu je používat pro stabilizaci trhu. Trh to ví. Česká národní banka je proto schopna mnohem lépe vyhlazovat tlaky, které na korunu vznikají. Polská centrální banka takovou palebnou sílu v poměru k velikosti své ekonomiky nemá. Polsko je téměř čtyřicetimilionová země a jeho ekonomika je výrazně větší. Nicméně devizové rezervy má zhruba stejné jako ČNB, v důsledku čehož je zlotý přeci jen volatilnější.
Polská centrální banka navíc vysílá signály, že se sazbami nemusí do konce roku příliš hýbat, což v dalších evropských ekonomikách včetně eurozóny neplatí. Zlotý se tedy dostává do situace, kdy se u něj očekává stabilita sazeb, zatímco v USA a eurozóně trh počítá s vyšší trajektorií sazeb. To je jeden z faktorů, který zlotý brzdí v posilování.
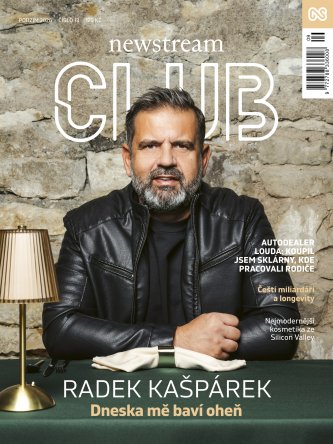
VYŠEL PODZIMNÍ NEWSTREAM CLUB
Lepší život jako téma čísla
Změna k lepšímu je jedním z témat aktuálního vydání magazínu Newstream CLUB. Šířeji pak je tématem longevity, nebo obecněji lepší život. A to nejen každého konkrétního člověka, ale také společnosti nebo firem.
Na obálce magazínu je Radek Kašpárek. Hvězdný šéfkuchař je nový člověk, alespoň to říká v titulním rozhovoru. „Byl jsem prudší, výbušnější, taková neřízená střela. Celkově jsem se časem zklidnil, dostal se do větší pohody a tím se ve mně uklidnilo i ego,“ říká.
V novém magazínu tak čtenáři najdou například rozhovor s Pavlem Loudou. Jeho jméno patří k synonymům tuzemského vozoparku, protože je jedním z nejúspěšnějších prodejců aut u nás. Ale zároveň koupil také sklárny, v nichž pracovali jeho rodiče, investoval do nich stamiliony a dnes již může zhodnotit, jak se tato investice vyplatila.
Na rady rodičů vzpomíná také Barbara Paldus, dcera českých emigrantů, která se narodila v Kanadě, uspěla v Silicon Valley a dnes vyrábí kosmetiku, jež vychází z přírodních tradic, ale je podpořená high-endovou vědou. „Na magii sice nevěřím, ale umím věřit věcem, které zatím neumíme vysvětlit,“ říká vědkyně.
A o to, jak razantně změnit život po šedesátce, se podělí Hana Janata, lékařka, která v 55 začala profesionálně tančit a po šedesátce se stala modelkou. A spolupracuje s nejprestižnějšími značkami světa.
Třinácté vydání čtvrtletníku Newstream CLUB je v prodeji, distribuci zajišťuje Send. Digitální verzi magazínu lze zakoupit přímo na newstream.cz.