Lukáš Kovanda: České hypotéky zdražují, Chorvatům zlevňují. Státní dluh to nevysvětluje

České hypotéky letos zdražují, zatímco v Chorvatsku jejich sazby klesají, přestože tam náklady státu na dlouhodobé půjčování rostou výrazně rychleji než v Česku. Samotný růst výnosů státních dluhopisů tak podle něj nemůže jednoduše vysvětlovat zdražování tuzemských hypoték, píše ve svém komentáři hlavní ekonom Trinity Bank Lukáš Kovanda.
Vývoj hypotečních sazeb v Česku a Chorvatsku letos zpochybňuje rozšířenou představu, že za zdražováním českých hypoték stojí především růst výnosů tuzemských státních dluhopisů, způsobený údajným zhoršováním českých veřejných financí. Podle údajů Evropské centrální banky totiž v Chorvatsku hypotéky letos zlevňují, zatímco v Česku zdražují. Přitom výnosy desetiletých chorvatských státních dluhopisů rostou podle dat agentury Bloomberg výrazně rychleji než výnosy srovnatelných českých dluhopisů.
Průměrná úroková sazba nově sjednávaných hypoték v Česku vzrostla podle dat ECB od ledna do srpna letošního roku přibližně ze 4,55 na 4,94 procenta ročně. Naproti tomu v Chorvatsku ve stejném období klesla z přibližně 3,03 na 2,91 procenta. Zatímco tedy české hypotéky zdražily přibližně o 0,40 procentního bodu, chorvatské zlevnily zhruba o 0,12 bodu. Rozdíl ve vývoji činí více než půl procentního bodu.
Češi platí za hypotéky stále víc, Polákům přitom úvěry na bydlení zlevňují. A to přesto, že bankám v obou zemích rostou náklady na dlouhodobé financování téměř stejně. Proč to tak je? Odpověď se skrývá v maržích bank, které Poláci stlačují mnohem razantněji. 
Lukáš Kovanda: Kdo letos Čechům tak mocně zdražuje hypotéky? Ne, není to ČNB ani rozhazovačná vláda
Názory
Ještě pozoruhodnější je srovnání vývoje nákladů státního půjčování. Výnos desetiletých chorvatských vládních dluhopisů od začátku roku do počátku října vzrostl přibližně o 1,06 procentního bodu, zatímco výnos srovnatelných českých dluhopisů zhruba o 0,71 bodu. Chorvatsku tedy desetileté státní půjčování zdražilo přibližně o polovinu výrazněji než Česku. Přesto tam hypoteční sazby klesají.
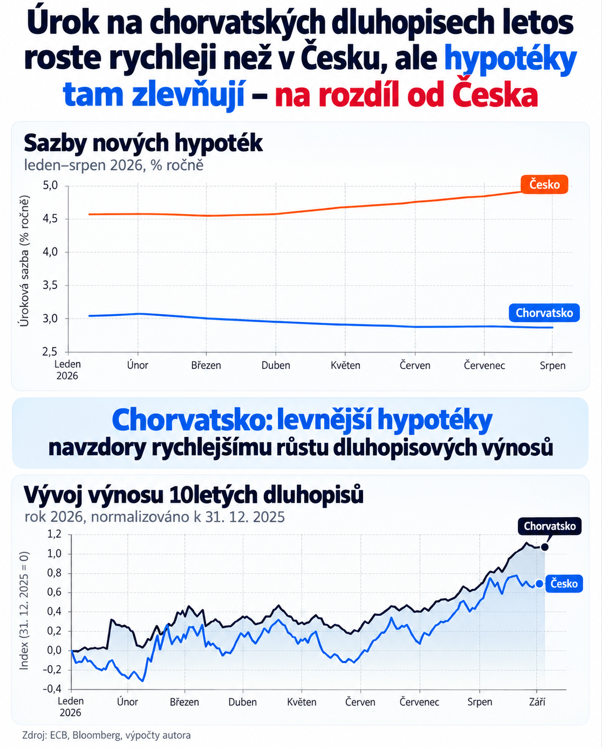
Tato čísla představují vážný problém pro zjednodušené tvrzení, že za letošním růstem českých hypotečních sazeb stojí tuzemské rozpočtové hospodaření. Pokud by byl vztah mezi výnosy státních dluhopisů a cenou hypoték takto přímočarý, musely by hypotéky v Chorvatsku zdražovat ještě výrazněji než v Česku. Děje se ale pravý opak.
Koruna vs. euro
Samozřejmě nelze přehlížet, že chorvatské banky poskytují hypotéky v eurech, zatímco české v korunách. Pro jejich financování jsou tudíž relevantní odlišné úrokové swapy, měnová politika i očekávání budoucích sazeb. Výnos desetiletého státního dluhopisu navíc není přímým nákladem financování hypotéky s například pětiletou fixací. Ani statistiky ECB nemusejí zachycovat totožné složení nových úvěrů podle fixací v jednotlivých zemích.
Reforma penzijního spoření míří v Poslanecké sněmovně do druhého čtení. Lepší penzijko má mimo jiné snížit poplatky za správu penzijních fondů, proti čemuž mají penzijní společnosti zásadní výhrady. Pokud by nová pravidla platila už letos, šest z devíti penzijních společností by podle šéfa KB Penzijní společnosti Jiřího Šperla skončilo ve ztrátě.
Šéf KB Penzijní společnosti Šperl: Penzijní reforma může změnit, kam tečou úspory Čechů
Money
Právě proto však nelze bez dalšího tvrdit ani opak, tedy že růst výnosů českých státních dluhopisů automaticky vysvětluje zdražování tuzemských hypoték. Významnou roli hraje cenová politika samotných bank, jejich konkurence, marže, očekávání budoucího vývoje úrokových sazeb či struktura nově poskytovaných úvěrů.
Chorvatský příklad ukazuje, že i při poměrně výrazném růstu výnosů státních dluhopisů mohou hypoteční sazby klesat. Český hypoteční trh proto nelze hodnotit pouze pohledem na vývoj státního zadlužování. Je namístě podrobněji zkoumat také to, nakolik se do cen hypoték skutečně promítá vývoj nákladů bankovního financování a nakolik jejich vlastní obchodní rozhodnutí.