Dalibor Klíč: Konec skládání hypoték. Kdo chce dál růst, musí se naučit řídit eseróčko

Ještě nedávno platilo, že čím víc si realitní investor půjčí, tím víc vydělá. Rok 2026 tuhle logiku zlomil. Česká národní banka zpřísnila doporučení pro investiční hypotéky, banky víc řeší kvalitu zástav a ani firemní úvěry už nejsou tak snadné jako dřív. Kdo chce portfolio dál rozšiřovat, potřebuje plán dřív, než mu banka poprvé řekne ne. Proč už nestačí skládat jednu hypotéku za druhou a jak se připravit na firemní financování, vysvětluje ve svém komentáři Dalibor Klíč, CEO společnosti MECH, která pomáhá realitním investorům s výběrem, financováním a správou nemovitostí.
Dokud měl každý obchod kladné cash flow, dávalo smysl maximalizovat úvěrový rámec. Čím víc investor koupil, tím víc vydělal na nájmu i na hodnotě nemovitosti. To dnes neplatí. Část nových investic dnes sama sebe nezaplatí a investor ji musí dotovat z jiných příjmů.
ČNB poprvé jasně vymezila investiční hypotéku
Banky posledních patnáct let podmínky pro realitní investory postupně uvolňovaly. V roce 2026 se tento trend obrátil a financování začaly zpřísňovat. Zlom přineslo doporučení ČNB, podle kterého mají banky od 1. dubna u investičních hypoték uplatňovat LTV nejvýše 70 procent a DTI 7. Investor tak potřebuje víc vlastních peněz a jeho dluhy by neměly přesáhnout sedminásobek čistého ročního příjmu.
Pronájem bytu už podle Jiřího Pácala, realitního investora a šéfa společnosti Central Europe Holding, není zdaleka tak výnosný jako dřív. Vedle výnosu kolem tří procent ročně vidí riziko v neplatičích, slabé vymahatelnosti práva i špatně fungujících SVJ. Vyšší zdanění investičních bytů by podle něj navíc mohlo tlačit nájmy vzhůru.
Vyšší daně na investiční byty? Nájemníci to nakonec zaplatí, říká Pácal
Reality
Podstatné je i to, že investiční nemovitost vůbec dostala definici. ČNB za ni považuje třetí a další obytnou nemovitost, ale také nemovitost pořízenou k pronájmu. Investiční tak může být i úplně první byt, který si člověk koupí, aby ho pronajímal.
Poprvé někdo řekl, co je investiční nemovitost. To je prolomení obrovského společenského tabu. A jakmile to víte, můžete to začít omezovat. Rok 2026 je z pohledu financování přelomový. Nechci říkat, že je financování dražší, je ale složitější. Doba, kdy se dalo velké portfolio vybudovat skládáním jedné hypotéky za druhou, končí.
Na fyzickou osobu, dokud to jde. Ale s plánem
Pro většinu investorů stále dává smysl kupovat na fyzickou osobu, dokud to jejich příjmy a ekonomika obchodů dovolí. Chybou je řešit další možnosti až ve chvíli, kdy banka hypotéku zamítne. Investor by měl už u prvních nákupů vědět, kdy na svůj strop narazí a co bude následovat.
Mění se také role nezajištěných úvěrů. Dříve jimi investoři často doplňovali vlastní peníze už při prvních nákupech. Dnes je častěji využívají až ve chvíli, kdy vyčerpají možnosti hypoték na fyzickou osobu. Každá další půjčka totiž zvyšuje jejich celkové zadlužení a může zmenšit prostor pro další hypotéku.
Dostupnost bydlení, rychlost výstavby, hypotéky, prázdné byty nebo jejich zdanění patří mezi témata, která se před komunálními volbami stále výrazněji prosazují ve veřejné debatě. Jednotlivé návrhy se liší, všechny ale ovlivňují, kolik bytů bude na trhu k dispozici a za jakých podmínek.
Hon na investiční byty může bydlení ještě prodražit, varuje šéf FLETu
Názory
Stejně důležité je, co investor kupuje. Byty pořízené na fyzickou osobu mu později mají sloužit jako zástava i pro firemní úvěry, které často poskytují jiné banky s jinými nároky. Starší dům v menším městě s málo pracovními příležitostmi a odchodem mladých lidí může dnes nést slušný výnos, ale za dvacet let ho může být těžké pronajmout nebo prodat. Investoři proto takové lokality méně nakupují a byty, které se v nich mezitím zhodnotily, prodávají.
Firma není zkratka k penězům
Na úvěry pro s.r.o. se sice limity ČNB stanovené pro investiční hypotéky nevztahují, neznamená to ale, že mají firmy k financování automaticky snazší přístup. Banka místo osobních příjmů posuzuje hospodaření firmy podle výkazů za uzavřená období, cash flow konkrétního projektu a kvalitu zástavy. A zatímco hypotéku fyzické osobě chrání zákon o spotřebitelském úvěru, u firemního úvěru určuje podmínky hlavně smlouva.
Ještě donedávna to bylo u firemního financování trochu jako na divokém západě. Stačilo mít s.r.o. se základními tržbami a člověk mohl získat úvěrový rámec třeba 30 milionů korun, navíc za rozumnou cenu. Dnes peníze dostane i firma, která nemá úplně dobrá čísla, ale zaplatí za ně víc.
České nemovitosti jsou drahé, hypotéky zůstávají nákladné a konkurence mezi investory roste. Přesto podle realitního investora Libora Váky dává investiční byt stále smysl. Jen už nestačí koupit téměř cokoli a čekat, že hodnota automaticky poroste. Investor musí víc přemýšlet o lokalitě, financování i dlouhodobém horizontu.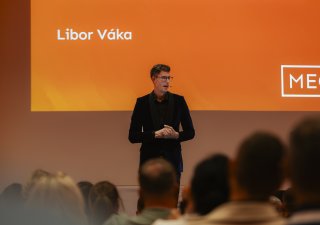
Všechny byty jsou levné. Za deset let se dnešním cenám budeme smát, říká investor Libor Váka
Reality
Levnější úvěr, nebo nižší daň?
Právě tady začíná nová dovednost. Firma s nízkým vykázaným ziskem sice zaplatí méně na dani, banka jí ale může nabídnout dražší úvěr. Vyšší zisk naopak může firmě pomoci dosáhnout na lepší sazbu. Jak velký rozdíl to dělá, ukazuje modelový úvěr 12 milionů korun se splatností 30 let. Při sazbě 6 procent vychází měsíční splátka zhruba na 71 900 korun, při 7 procentech na 79 800 korun.
Rozdíl ve splátkách činí za tři roky přibližně 284 tisíc korun. Investor by proto měl porovnat, kolik ho bude stát vyšší daň a kolik může díky lepším výsledkům firmy ušetřit na financování. Konkrétní hranice bude u každé společnosti jiná. Výpočet je ilustrativní a nezahrnuje poplatky ani individuální podmínky banky.
Cílem není vykázat co nejvyšší zisk ani zaplatit co nejnižší daň. Je potřeba najít hranici, při které firma dosáhne na levnější úvěr a zároveň na dani neplatí zbytečně moc. U každé společnosti vyjde tahle rovnice jinak.
Univerzální návod, kdy přejít z fyzické osoby na firmu, však neexistuje. Deset lidí bude mít deset různých scénářů, jak a kdy dojdou na právnickou osobu. Jisté je jen to, že s firmou je potřeba začít počítat dřív, než ji investor bude potřebovat. Výkazy, podle kterých jí banka jednou půjčí, totiž vznikají roky dopředu.
Autor komentáře je majitel a CEO společnosti MECH
Investice do nemovitostí jsou hlavním tématem nového Realitního Clubu. Na obálce jsou architekti Jaroslav Wertig a Boris Redčenkov ze studia A69, o byznysu kolem kulturních nemovitostí mluví Albert Čuba. Šéf Penta Real Estate Rudolf Vacek ukazuje, kde dnes Praha skrývá největší developerské příležitosti.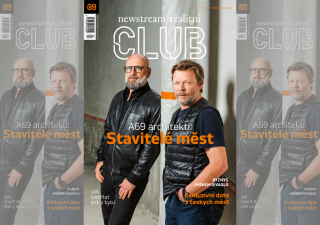
Investiční byt přestal být automatem na peníze. Vychází nový Realitní Club, s architekty z A69 na titulce
Reality